
一种由市场资助的比特币第二补贴 — $NAT。
$NAT 是一种比特币元协议代币。自 885,588 区块(2025 年 2 月 25 日)起,每一个比特币区块都会自动向该区块自身的 coinbase 地址记入固定数量的 NAT — 这是一种从区块头的 bits 字段解码得出、并自动记入的每区块奖励。它不会减半。本次宣传的核心框架是:NAT 是针对比特币长期安全预算问题的一种市场化解决思路 — 一种矿工在区块补贴之上额外赚取的奖励。
解释其余一切的那两个问题
先讲问题,再讲答案安全预算问题真的存在吗?
是的 — 这里的算术没有争议。补贴不断减半、趋向于零,手续费只占奖励中很小且波动剧烈的一部分;仅靠手续费取代它,需要它上涨超过约 100 倍并长期维持在那里。如今经营这个行业的人,已经当着镜头这么说了。
“Look at the whole security budget of Bitcoin … transaction fees were meant to compensate miners for the halving. Well, that isn't happening.”
译文看看比特币整个安全预算的问题 … 交易手续费本来是要在减半之后补偿矿工的。可是,这并没有发生。
“比特币的安全性,代币化”是什么意思?
这笔奖励是从比特币中读取出来的,而不是外挂上去的 — 没有分叉,没有托管方,没有关闭开关。被代币化的是安全预算,不是币。
安全性从来都是那个产品
矿工消耗能源,并因守护这条链而获得报酬。自 2009 年起,每一个区块都是如此。
代币化给它一个单位和一个价格
一种你可以持有、报价并为之付费的代币 — 而且无需分叉。
有了单位就有了市场
任何希望比特币保持安全的人都可以为它出资 — 每个区块都记入矿工账上。
本站的每一支视频,都以“比特币的安全性,代币化。”这句话收尾。下面用三步说明它到底意味着什么。
不是这个词通常所指的那个意思。这不是把股票、债券或美国国债搬上链,也没有任何托管方在替谁保管什么。没有托管方,没有跨链桥,没有预言机,没有关闭开关 — 这笔奖励是从比特币中读出来的,不是外挂上去的。而且被代币化的是网络的安全预算,不是那些币。
矿工消耗真实的能源,而他们获得报酬只为一件事:防御这条链。自 2009 年以来,这笔交易每个区块都在发生。比特币一直在出售安全性 — 只是它从未这么称呼过。
今天,安全性是整批买下的 — 按区块计,由恰好在交易的人买单。代币化让它拥有了一个单位:可以持有、可以报价、可以为之付费,而且无需分叉,也不触碰共识。
手续费只让交易的人为安全买单。一个代币化的单位,让所有希望比特币保持安全的人都能为它出资。$NAT 每个区块都会记入挖出该区块的地址 — 所以这个市场上的买盘真正决定的,是每个区块的那笔记入对拿到它的矿工值多少。在交易所买入,付的钱进了卖方口袋;真正抵达矿工的是价格水平,一个区块接一个区块。
这也是为什么它必须是一个市场,而不是一场募捐。安全预算是一种公共物品 — 每一个持有者本来就免费享有它,所以自愿捐助只会把它资助到每个出资人私人利益所对应的水平,永远到不了公共所需的水平。你没法靠捐款把一件公共物品捐出足够的规模。但你可以让它变得可被拥有。多买 BTC 并不为安全出资;买入那个为安全买单的单位才算。到那时,你拥有的东西和你资助的东西,就是同一个动作。
自 2011 年起
远期、难度
期货、矿企股票
BRC-20
2021 · BMN2 2024
885,588 起
运作方式 (以及如何核验)
bits 字段读作一个数字每个比特币区块都带有一个 4 字节的 bits 字段(即难度目标)。把它读作整数,便可通过 NAT = s×2²⁴ + c 解码出一个 NAT 数额 — 当前约为每区块 ~386,022,593 NAT。
自 885,588 区块起,一个开放的 TAP Protocol 索引器对每个区块应用这条规则,并把相应数额记入挖出该区块的地址。无需认领交易,无需选择加入 — 这笔记入完全依据比特币上已有的数据计算得出。
它是从每个区块自身的 bits 字段解码、并自动记入 coinbase 地址 — 既不是第二条链,也不是侧链,矿工无需运行任何东西。一个开放的 TAP 索引器在链下依据比特币现有的区块数据完成计算。
在 mempool.space(或任意区块浏览器)上打开任意一个近期区块,取出它的 bits 值,按上面的方法解码。请自行交叉核对每区块数额,以及记入起始于 885,588 区块这一点 — 不要只听我们一面之词。
$NAT 不是什么
矿工并不把算力指向第二条链。这笔奖励是从比特币自身的区块数据中读取出来的。
不存在另一条独立的区块链。NAT 是一个从比特币本身计算得出的记账层(一种元协议)。
没有新软件,无需选择加入,矿工也没有额外工作。这笔记入会自动落到 coinbase 地址上。
没有分叉,没有 BIP,不改动比特币的规则。比特币节点既不知道、也不关心 NAT 的存在。
NAT 只是众多提案中的一个市场化实验 — 它不是一个已被证明或完整的解决方案。
NAT 并不“保障 $X 的比特币安全”。它的安全贡献取决于矿工能把它卖出多少 — 而这并无保证。
质押是把代币付给持有代币的人 — 这种收益不为系统之外的任何东西买单。NAT 付给的是为比特币提供安全的矿工的真实工作。质押付钱让你持有;NAT 付钱购买安全。
先到先得的公开铸造(2023 年 11 月,区块 817,709)。没有预售,没有 VC 份额,没有团队配额,没有解锁悬崖 — 不存在等待解锁的内部人筹码。
比特币价格更高,确实会抬高安全预算 — 补贴以 BTC 支付,价格翻倍,矿工赚到的也翻倍。但在同一刻,另一样东西也翻倍了:攻击者试图夺取的那份价值。预算和奖品同步移动,所以两者之间的比值 — 真正决定一次攻击是否负担得起的,正是这个比值 — 几乎没动。价格上涨是一台跑步机:你花更多钱,去守护一个按比例同样变大的目标。
一美元的 NAT 市值只会推动其中一侧。它抬高矿工的收入,却不会抬高一次针对比特币的攻击所能夺取的价值,因为奖品是以 BTC 计价的,不是 NAT。而且按每一美元算,它推动那一侧的力度更大:每一单位市值,NAT 为区块安全出的资已约为比特币的 6×。价格同时出现在这个分数的上下两侧,于是相互抵消 — 剩下的是发行量除以供应量,是协议数学,不是预测。
而且它不会停在 6×。比特币的补贴每四年减半一次。NAT 的发行则完全不减半。所以每一次减半,这个比值都会往上跳一级 — 每次约 1.8× — 而且不需要任何事情走对:一边是减半时间表在发力,另一边只是一个公式在做温和得多的事。(NAT 的每区块数额也并非持平:随着难度上升,它每年向下漂移约 1.3%。只是它从不减半。)今天读作 6× 的同一个对比,在 2028 年减半之后约为 12×,到 2048 年接近 200×。
同一道算术,换个方向读。那个倍数在两边都是发行量除以供应量 — 所以它同时也是 NAT 相对于比特币的稀释率。NAT 每年发行约自身供应量的 5.2%,比特币约为 0.8%。每一美元买到六倍的安全资助,和六倍的供应增速,是同一个事实;持有者是用后者来支付前者的。我们宁愿自己说出来,也不愿让别人发现:这是一种永不减半的发行所必须付出的诚实代价,也正是为什么下方风险中那个开放问题是需求 — 从来不是发行。
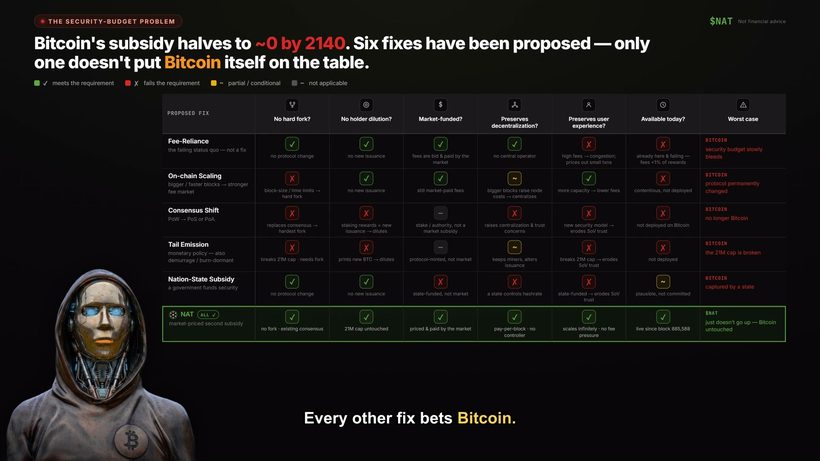
对照表上的其他每一种修复方案,都要经过比特币的共识。尾部发行会打破 21M 上限,需要一次分叉。手续费市场的重新设计同样需要。这些都是全有或全无的决定:它们需要近乎一致的同意,要经历多年的政治拉锯,而如果答案最终是错的,它已经写进了协议里。
市场是完全相反的形态。不需要投票,不需要 BIP,不需要任何人点头 — 任何希望比特币得到防御的人,今天就可以出资,金额不限,想停就停。分叉是一次性的,它却是连续的;分叉是永久的,它却可以修改;而且它现在就能试,不必等十年的争论。而如果它失败了,失败只记在它自己的资产负债表上:比特币还是原来的样子,因为从来没有任何东西被加进去。
不过,还有一个比治理更硬的差别。手续费一侧的候选方案 — 更小的区块、手续费平滑、区块空间重新设计 — 改变的都是手续费收入如何到账。没有一个能给矿工的收入多加一聪。三种管理稀薄手续费的办法;零种让手续费变多的办法。在这张对照表上,市场是唯一能把新增收入放进预算、而不是把已有收入重新排列的选项。
这张对照表没有问的一件事。它的六项不可妥协标准全都是“不造成伤害”的检验 — 不分叉、不稀释 BTC、由市场出资、不损害去中心化、不增加使用成本、今天就能用。没有一项在问:一个方案筹到的钱够不够。NAT 之所以是唯一全绿的一行,是因为它是唯一无害的那一个,而不是因为它被证明足够。下方的边界说的正是这件事。
矿工收入是一道流量,它保护的却是一笔存量。所以要诚实地问比特币是否为自身的安全付了足够的钱,就得把两者相除:年化矿工收入除以市值。今天这个比值约为 0.82%。它是真正要紧的那件事的一个代理指标 — 攻击者必须盖过的那道流量,对上他们可能夺走的那笔存量(Budish, 2018)。如果你更愿意直接算攻击成本,下方关于 51% 的问题正是那样做的。
百分之一并不是本页自己的数字。它落在使用这一比值的人们所公布的区间之内。Lyn Alden 认为健康的安全开支应为每年市值的 0.5%–1.5%。James McAvity 截至 2023 年十月给出的是 1–1.5%。Hasu 早在 2020 年就在台上以完全相同的措辞定义了这个比值 — “这个区块奖励与网络价值之比” — 并把当时的水平测为 2%。
他们并不认同下限该落在哪里,其中一位直接说了出来:“某个地方显然存在一个恰到好处的区间,但我们其实并不知道它在哪里。”没有争议的是测量方式,以及方向。所以请把百分之一当作这一区间内的一条经验法则,而不是推导出来的门槛 — 这也正是第 4 部分才是要紧的那一部分的原因:它根本不需要任何下限。
比特币实际支付的金额与百分之一之间的差额是每年 $2.82B。约合每天 $7.7M,每个区块大约 $53,742。这就是缺口,下面的一切都是在谈一份由市场出资的奖励能补上其中多少 — 这个比值你可以自己核对:年化矿工收入除以市值,两者都是公开的。
移动这道下限,下面每一个数字都会跟着移动。在 Alden 区间的下沿,也就是 0.5%,今天根本不存在缺口。但从约 2028 年四月起就会出现一个 — 见第 4 部分,那是这件事里不依赖于挑选下限的部分。
这一点大多数人都理解反了,所以值得直说:NAT 并不是要先长到某个规模才算数。它今天就在每一个区块上被记入,而且已有略过半的矿池算力在推动它 — 它所贡献的东西已经是真实的,小,但真实,而且不管有没有人相信本页余下的内容,它都会到账。
NAT 每年向矿工发行约自身供应量的 5.2% — 与上一节中的稀释数字是同一个 5.2%,所以无论价格如何,都是其市值的 5.2% 流向矿工。这让覆盖率成了算术而不是修辞,也让它是线性的:市值翻倍,它补上的缺口份额也翻倍。没有悬崖,也没有最小可行规模。它是一个旋钮,而且已经在转动。
要看那张表的中段,而不是底部。在 $1B 时 — 也就是公共讨论一再提到的那个里程碑 — NAT 每年会为比特币矿工记入约 $52M,约占缺口的 1.8%,略高于比特币每年手续费收入平均值的一半。这不是解决方案。但它也不是什么都没有,而“不是什么都没有、每个区块都在到账、且不要求比特币做任何改动”,就是全部的主张。
分母也得说清楚,因为一张只有美元的表没有分母就毫无价值:5.2% 是每年发行约 20.3T NAT,对应约 390T 的流通量;而今天的 $29.9M 是一个成交清淡的市场上的最新成交价 — 不是一个你能按 $29.9M 吃下的买盘。
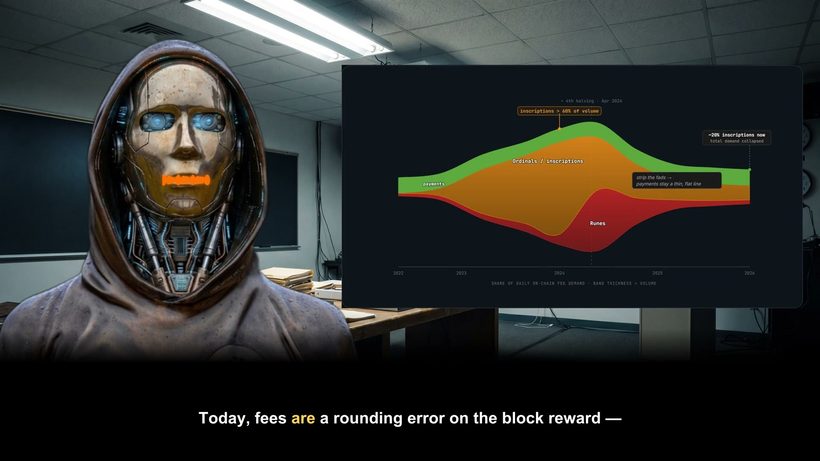
上面的一切都假设手续费维持在现在的水平,也就是矿工收入的 0.64%。它们并非一直如此。比特币曾录得手续费高得多的月份,而在其中每一个月里缺口都更小 — 于是能补上它的市值也更小。下面每一行都是比特币确实录得过的手续费占比,按美元保持不变,不含任何预测。
中间那一行最值得停下来想。2024 年五月不是思想实验 — Runes 把手续费推到了矿工收入的 17.92%,并维持了一个月。在那个水平上,缺口是每年 $61.5M,而不是 $2.82B,而能补上其余部分的市值是 $1.2B。同样是 $1B,今天只能补上缺口的 1.8%,在那时却能覆盖 85%。
其中两个月是被比特币圈内许多人称作垃圾数据的铭文浪潮,而这三个月的手续费都把普通用户挤了出去 — 这恰恰正是重点。手续费唯一几次补上缺口,靠的都是让比特币变得更难用。
这就是诚实的关系,而它和这场争论通常被摆出来的方向正好相反。一份由市场出资的奖励并不是在和手续费市场竞争;它是在手续费市场没有交付时补上缺额的那一部分。如果手续费来了,NAT 的数字就会塌缩。如果它们没来,缺额就交给由市场出资的奖励。两者谁都不必是对的,也能帮上对方。
到这里为止的一切都建立在两个选择之上:1% 的下限,以及一种测量比值的方式。这一部分不是。今天的 0.82% 可以拆成两块:一块是按计划减半的补贴,一块是不会减半的手续费。手续费那一块按现价对市值保持不变,与上表所用的惯例相同,于是两部分站在同一个基准上。算下来,在约 2028 年四月的减半之后,比特币的比值会落到 0.41% — 低于 Alden 区间 0.5% 的下沿,也低于任何人公布过的下限。这个计算里不含任何价格预测,因为价格同时出现在分子和分母中,相互抵消。它只关乎减半时间表,别无其他。
Hasu 早在 2020 年就在台上算过这笔账,当时比值略低于 2%:“四年后它可能低于 1%…八年后它会低于半个百分点。”那场演讲之后的八年正是 2028 年,而 0.41% 正是本页自己的数字所落到的位置。他自己给出的答案是比特币必须培育出一个手续费市场,而不是去别处找办法。这条下降曲线是他的;这里由它得出的结论不是。继续往下走,比值在约 2032 年的减半后会到 0.21%,再往后是 0.11% — 这正是 McAvity 点名的那两个水平,他说到那时“它就只是另一套系统了。是另一套协议。”
那是本页最强的一项主张,而它与 NAT 毫无关系。这也是为什么上面的手续费情景并不能了结这个问题:拿 2018 年一月来说,那是比特币历史上手续费最高的一个月,占矿工收入的 26.2% — 这个水平在今天足以彻底补上缺口 — 就算把它永远维持下去,2028 年之后每年仍有 $4.80B 的缺额,需要约 $92B 的 NAT 市值。(2017 年十二月的峰值日还要更高;但一天不是一份预算。)
背后有两个数字。手续费按 2018 年一月的 26.2% 计、以美元保持不变,得出上面的 $92B;手续费按今天的 0.64% 计、以同样方式保持不变,则需要 $180B。两者都刻意低估了,因为两者都把 NAT 的发行固定在今天的供应量 5.2%,而随着供应增长,这一比率会下降,到 2028 年约为 4.8%。为这一递减修正之后,两个数字更接近 $100B 和 $195B。
仅靠手续费,要把今天的缺口补到 1%,需要长期达到矿工收入的约 18% — 大约是今天水平的 28x。(这与彻底取代补贴是两个不同的问题,后者是本页别处那个约 100× 的数字。)比特币持续高于 20% 的最长纪录是 40 天。改动共识、或者终结 2,100 万枚的供应上限,也能奏效,而两者都要比特币付出它付不起的东西。这道算术同样不是 NAT 独有的:任何记入区块矿工名下的资产,都可以照同样的方式测算。不同的只是各自对矿工、对比特币提出了什么要求。
它为何可能重要
比特币靠区块补贴(当前为每区块 3.125 BTC)来支付其安全成本,而该补贴大约每四年减半一次,到约 2140 年趋近于 ~0。预期的替代来源是交易手续费 — 但如今手续费仅约占矿工收入的 0.64%,且波动剧烈、并不可靠。这一长期缺口就是安全预算问题:缺口本身没有争议,开放的问题是哪一种方案能补上它。
$NAT 是一种市场化的答案:一种永续、不减半的奖励,矿工在补贴之外额外赚取,由市场上认可 NAT 价值的人来买单。它与其他提案并列共存 — 而非取而代之。这些是相互竞争又相互补充的思路,没有任何一种垄断了答案:
这些方式 — 包括 NAT 在内 — 是否能切实弥合这一缺口,尚未得到证明。NAT 的论点是:当下已经有一个市场愿意额外付钱给矿工,而且无需改动比特币。
安全预算修复方案菜单
NAT 白皮书将正在失败的“依赖手续费”现状,与它考察的各种修复方案逐一权衡——链上扩容、共识切换、诸如尾部发行的货币政策变更——再加上国家级“谁来买单”的情景。每项都按六条不可让步的标准评分。一个方案必须六项全过,才能在不改变比特币本质的前提下奏效。只有一行从头到尾全绿。
| 提议方案 | 无需硬分叉? | 不稀释持有者? | 市场资助? | 保全去中心化? | 保全用户体验? | 当前可用? | 最坏情况 |
|---|---|---|---|---|---|---|---|
| 依赖手续费正在失败的现状——并非修复方案 | ✓无协议变更 | ✓无新增发行 | ✓手续费由市场竞价并支付 | ✓无中央运营者 | ✗高手续费 → 拥堵;挤出小额交易与铸造 | ✗已在此且正在失败——手续费 <1% 的奖励 | 比特币安全预算缓慢失血 |
| 链上扩容更大 / 更快的区块 → 更强的手续费市场 | ✗区块大小 / 出块时间限制 → 硬分叉 | ✓无新增发行 | ✓仍是市场支付的手续费 | ~更大的区块抬高节点成本 → 趋于中心化 | ✓更多容量 → 更低手续费、更少拥堵 | ✗存在争议,尚未部署 | 比特币协议被永久改变 |
| 共识切换PoW → PoS 或 PoA | ✗替换共识 → 最艰难的分叉 | ✗PoS 质押奖励 = 新增发行 → 稀释 | —质押 / 权威,而非市场补贴 | ✗论文:引发中心化与信任顾虑 | ✗新的安全模型 → 侵蚀价值存储信任 | ✗未在比特币上部署 | 比特币不再是比特币 |
| 尾部发行货币政策类——亦含滞币费 / 销毁休眠币 | ✗突破 21M 上限 · 需要分叉 | ✗印发新 BTC → 稀释 | —协议铸造,而非市场 | ~保留矿工,但改变发行 | ✗突破 21M 上限 → 侵蚀价值存储信任 | ✗尚未部署 | 比特币21M 上限被打破 |
| 国家级补贴“谁来买单”——由政府出资保障安全 | ✓无协议变更 | ✓无新增发行 | ✗国家出资,而非市场 | ✗由国家控制算力 | ✗国家出资的安全 → 侵蚀价值存储信任 | ~看似可行,但未作承诺 | 比特币被国家俘获 |
 NAT全 ✓按市场定价的“第二补贴” |
✓无分叉 · 沿用现有共识 | ✓21M 上限不受触动 | ✓由市场定价并支付 | ✓按区块支付 · 无控制者 | ✓无限扩展 · 不向用户施加手续费压力 | ✓自区块 885,588 起已上线 | $NAT只是不上涨 — 比特币毫发无损 |
为何只有 NAT 这一行全绿
论文考察的每个备选方案都至少在一条不可让步的标准上失败。
- ✗依赖手续费是正在失败的基线,并非修复方案——它已身处此地,手续费不足矿工奖励的
1%。 - ✗链上扩容(更大 / 更快的区块)需要一次共识规则硬分叉,并推高节点成本,挤压去中心化。
- ✗共识切换至 PoS 或 PoA 是其中争议最大的一次分叉,且如论文所言,“引发中心化与信任顾虑”;其 PoS 质押奖励属于新增发行,会稀释持有者。
- ✗尾部发行——代表整个货币政策类(滞币费、销毁休眠币)——突破
21M上限并稀释持有者。 - ✗国家级补贴对“谁来买单”作出的回答,是用一个控制问题换掉了出资问题:它并非由市场资助,而且会扼杀去中心化。
- ✓唯有 NAT 无需分叉、不稀释任何持有者、由市场资助、保全去中心化(按区块支付,无中央运营者),无限扩展且不向用户施加手续费压力,且已经上线——自
区块 885,588起运行。
21M 供应上限(尾部发行会突破它 → 需要硬分叉);来自市场而非国家的出资;保全的去中心化(无单一算力控制者);以及一个当前就存在、而非停留在提案阶段的修复方案。
· NAT 无需分叉、由市场资助、已上线(自区块 885,588,2025 年 2 月起)。
· 数据来源:NAT 白皮书——它考察的备选方案(链上扩容增强;共识切换至 PoS / PoA;货币政策变更:尾部发行、滞币费、销毁休眠币)加上国家级“谁来买单”情景与正在失败的“依赖手续费”现状,对比它所提议的 NAT。
各单元格的判定,是为本概念示意图对该论文论点所作的编辑性解读。
诚实的风险
NAT 的安全贡献与其市场价格成正比,而价格具有反身性、顺周期性 — 它往往在比特币本就安全时偏高,却恰恰在最需要额外安全性时偏低。
整个前提都建立在比特币的持续普及、以及 TAP 这类元协议的扩散之上。一旦这一进程停滞,为奖励买单的需求也会随之停滞。
元协议可能会向一两个幸存者集中。并不能保证 NAT 就是那个能够长存下来的。
向矿工的记入始于 2025 年,尚未经历一个完整的市场周期,也未经历过一次真正的安全压力事件的检验。
目前只有刚过一半的矿池算力所挖的区块会实际转移 NAT — 它尚未普及,其余部分则以未认领的形式累积。
NAT 的实时数字以代币计。本页上的任何美元数字,衡量的都是比特币按今日现价计的账单 — 而不是 NAT 将会提供多少美元的安全性,那完全取决于市场。
常见问题 · 26 问
选一条路径 — 或者浏览全部
直截了当的答案,每一条主张都可核验这就是路径。其余内容都在下面 ↓
安全预算问题真的存在吗?证据§
是的。这里的算术没有争议。事实是:比特币的安全开支由每四年减半、到约 2140 年趋近 ~0 的补贴主导,而今天手续费只占奖励中很小且波动的一部分。严肃的人们对手续费能否补上缺口意见不一:乐观一方指向稀缺的区块空间和上百年的调整时间;担忧一方指出纯手续费链在理论上更不稳定,而“市场会解决”是一种希望,不是一种机制。仅靠手续费替代补贴,需要它上涨超过约 100 倍并长期维持在那个水平 — 而在那种水平上没人会发起交易。真正接近过的只有一次:2024 年四月 20 日,也就是 Runes 上线的那天,手续费达到矿工所得的 75% — 比补贴本身还多 — 几天之内便回落。2017 年十二月以 43% 位居第二。所以真正开放的问题不是缺口是否存在,而是哪一种方案能补上它 — 任何声称对解决方案有确定答案的人,都是在向你推销什么。
 观看这一集反向彩虹
→
“In a few decades when the reward gets too small, the transaction fee will become the main compensation for nodes.”
译文再过几十年,当奖励变得太小时,交易手续费将成为节点的主要报酬。
“the recurring, 'flow', payments to miners for running the blockchain must be large relative to the one-off, 'stock', benefits of attacking it.”
译文为运行区块链而向矿工持续支付的“流量”款项,必须相对于攻击它所带来的一次性“存量”收益足够大。
为什么不用尾部发行 — 或者干脆提高手续费?证据§
上方的对照表打分的正是这些。简短版:尾部发行靠永久增发新 BTC 来买安全 — 它打破 21M 上限且需要分叉,在政治上是比特币最不可能的改动。更高手续费是现状押注:什么都不用改,但手续费目前只覆盖奖励中很小一部分,而“手续费会涨上来”是一种没有后备方案的希望。NAT 的赛道比两者都窄 — 比特币的一切都不改变,出资多少由市场自愿。完整对照表(上方链接)按六项不可妥协标准为每个选项打分。
 观看这一集修复方案清单
→
 观看这一集E2 - 手续费依赖陷阱
→
“If mining is not profitable due to a high cost and low reward, miners lose their incentive and will stop mining, reducing the security of the network.”
译文如果由于成本高昂而奖励微薄,导致挖矿无利可图,矿工就会失去激励并停止挖矿,从而降低网络的安全性。
51% 攻击真的发生过吗?证据§
比特币没有 — 更小的链上一再发生。比特币从未遭受过一次成功的 51% 双花:守护它的预算始终高于攻击的开价。安全预算单薄的链则是另一回事 — Ethereum Classic 和 Bitcoin Gold 都曾被租来的算力重组,而 2025 年 8 月,租用算力一度超过 Monero 算力的一半并重组了六个区块。没有漏洞,没有 bug:防御预算就是比攻击者的钱包小。这就是为什么预算的规模 — 而不仅是协议的精巧 — 才是安全本身。
“Bitcoin's ‘security budget’ is the total amount of money we pay to miners … When this value is low, 51% attacks are cheap.”
译文比特币的“安全预算”,就是我们付给矿工的钱的总额 … 当这个数值很低时,51% 攻击就很便宜。
一位亿万富翁 — 或一个国家 — 能买下 51% 的算力吗?§
单一买家:几乎不可能。协同行动者:才是现实版本。对个人而言,ASIC 产能有限且早被订走,部署需要数据中心和数年时间,网络在你买入的同时还在增长 — 而且手握这么多硬件,诚实挖矿比砸崩自己的持仓更赚钱。协同或国家行为体会改变这套算术:租用算力、收购矿池、以政治而非金钱为动机。这正是在更小的链上真实发生过的版本(见上)。提高矿工收入,就提高了任何攻击者必须压过的预算 — 这就是 NAT 在这里的全部论点,而它成立的程度取决于市场对 NAT 的估值。
观看这一集修复方案清单
→
NAT 究竟如何抬高攻击成本?§
通过抬高攻击者必须压过的收入 — 在边际上。攻击一条工作量证明链的成本,追随其诚实矿工的收入:压过他们就是攻击。安全是在边际上买到的 — 最接近停机的矿工是网络最先失去的算力,而第二条收入流恰恰在那里按比例最有分量。矿工收入更多 → 存活算力更多 → 攻击更昂贵。诚实的星号:NAT 的贡献与其市场价格成正比,而价格具有反身性 — 它可能恰好在最需要时最小。这一风险已在上方列明,没有被隐藏。
 观看这一集你们争论的时候
→
这不就是合并挖矿吗?§
不是。合并挖矿是指把算力指向第二条工作量证明链。NAT 没有第二条链 — 这笔奖励是从每个比特币区块自身的 bits 字段解码得出,并由一个开放的 TAP Protocol 索引器记入该区块的 coinbase 地址。矿工不做任何额外的事,也不运行任何新东西。
实际差别在于:合并挖矿付给矿工的是第二条链的币,要依赖那条链的安全假设,还要运行那条链的软件。NAT 付的是一种存在于比特币之上的资产,不需要额外运行任何东西 — 正因如此,就我们所知,它是第一次把比特币的安全性代币化,而且市场原生于比特币。它与算力租赁与衍生品、手续费驱动的元协议以及代币化算力票据的对比,见上方的重点卡片。
它会改动比特币/需要分叉吗?§
不会。没有软分叉、硬分叉,也没有 BIP。比特币的共识规则丝毫未动,比特币节点也完全不知道 NAT 的存在。它是一个链下记账层(一种元协议),只是对比特币上已有的数据进行解读。
矿工需要做什么吗?§
不需要。这笔 NAT 记入会依据每个区块的区块头自动计算,并归属于挖出该区块的 coinbase 地址。无需选择加入,无需认领交易,也无需安装任何软件。矿工完全可以无视 NAT,却仍然会累积到它。
 观看这一集矿池的两难
→
我该如何核验每区块的数额?§
在 mempool.space 或另一个区块浏览器上打开任意近期区块,读取它的 bits 字段。用 NAT = s×2²⁴ + c 把它解码为整数(其中 s 为高位字节,c 为其余部分的值)。当下这会得出 ~386,022,593 NAT — 在每个约两周的难度周期内恒定,并在每次难度调整时重置,因此每次调整后请重新读取。随着难度上升,该数额只会下行 — 自 2009 年以来平均每年约 1.3%,不过最近五年几乎没有变化。它从不减半。记入始于 885,588 区块。
 观看这一集自己去验证
→
它依赖一个需要信任的预言机或索引器吗?§
没有预言机 — 而索引器是可核验的。NAT 记入是对比特币上已有数据的确定性读取:取任意区块的 bits 字段,套用公式,就得到数额;区块自身的 coinbase 地址即所有者。一个开放的 TAP Protocol 索引器在链下完成计算,任何人都可以运行自己的索引器并得到逐字节一致的结果。没有任何外部输入 — 没有喂价,没有委员会,没有需要信任的 API。不要只听我们说:自己跑一遍解码(见上方“运作方式”)。
观看这一集自己去验证
→
团队能关掉它或卷款跑路吗?§
发行规则里不存在开关。记入是基于公开区块数据的数学 — 每个区块的数额与归属都由区块本身决定,任何人都能独立算出。自矿工重定向于区块 885,588 生效以来,它在没有任何人为干预的情况下记入了每一个区块。也不存在可以砸盘的内部人筹码:没有预售,没有 VC 份额,没有团队配额(见下方预挖问题)。诚实的但书:NAT 仍然依赖人们继续运行索引器、市场继续在乎 — 那是采用风险,不是开关。
 观看这一集没有关闭开关
→
它永不停止发行 — 这不就是通胀吗?§
发行是真实的 — 但“印钞机”并不存在。任意发行意味着有人决定何时印、印多少。NAT 的发行是一个公式:每个区块的数额从比特币自身的 bits 字段读出。没有投票能改变它,没有团队能加印,而且随着难度上升,它实际上只会下行 — 自 2009 年以来平均每年约 1.3%,最近则远低于这个水平 — 它从不减半,但也从不激增。市场能否消化一种永续、由公式驱动的供应,才是真正的问题 — 那是一个需求问题,已在上方的风险中诚实列明,而不是一个随意印钞的问题。
公式拿掉的不是发行的规模,而是自由裁量权。任意发行意味着有人决定何时印、印多少;NAT 的发行则从比特币自身的 bits 字段读出,没有投票能改变它,也没有团队能加印。有两个数字常被混为一谈:随着难度上升,每区块数额会向下漂移,约每年 1.3% — 那是每个区块记入量的衰减,不是上文那个供应增长率。它从不减半,但也从不激增。市场能否消化一种永续、由公式驱动的供应,才是真正的问题 — 那是一个需求问题,已在上方的风险中诚实列明,而不是一个随意印钞的问题。
为什么每区块数额会随时间下降?§
因为难度在上升。每区块数额从 bits 字段解码得出 — 即比特币的难度目标值。网络越强,目标值越紧,解码出的数额就缓缓下移 — 历史上约每年 1.3%,并在每两周一次的难度调整时重置。更强的网络 → 更小的数字,由公式决定。这与“发行委员会”恰恰相反:没有人做选择,而且每一步都可以用公开区块数据核验。(它同样从不减半 — 是缓慢漂移,不是断崖。)
 观看这一集突发:53%
→
有预挖吗?早期筹码给了谁?§
没有预挖 — 是一次公开铸造。NAT 始于 2023 年 11 月(区块 817,709)一次先到先得的公开铸造:没有预售,没有 VC 份额,没有团队配额,没有解锁悬崖 — 不存在等待解锁的内部人筹码,因为根本没有内部人。自区块 885,588(2025 年 2 月)起,每个区块的 NAT 都归挖出该区块的矿工。预挖与早期参与者的区别,在于规则是否对所有人一致。这里是一致的 — 而且链是公开的,你可以自行查证。
NAT 只是个 meme 币吗?证据§
它保留了 meme 的能量 — 并补上了 meme 币缺少的东西。meme 币的需求只有一个来源:注意力。注意力退潮,买盘随之退潮。NAT 也有这一层 — 公平铸造、一个吉祥物、三年的社区文化 — 但在其下还叠着两层:它付给为比特币提供安全的矿工,每个区块都付;而它的发行是从比特币自身区块头读出的公式,不是某个人的决定。文化是扩音器 — 不是地基。市场是否持续认可这些层面并无保证;见上方风险。
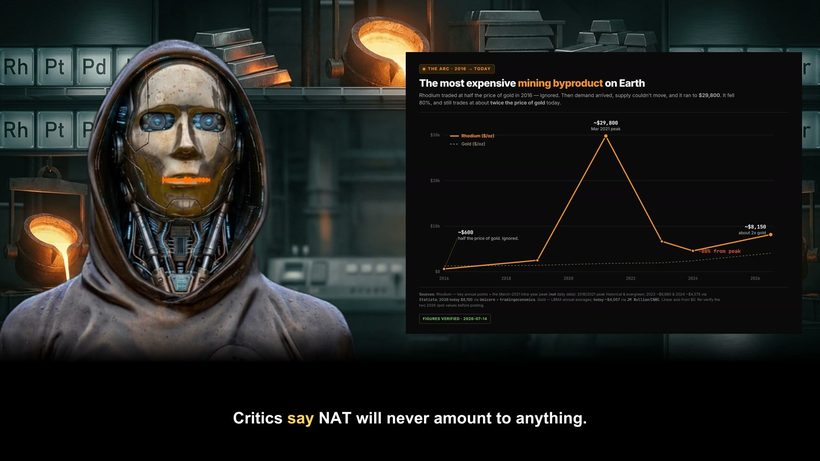 观看这一集铑:实体版 $NAT
→
 观看这一集Adam Back vs NAT
→
NAT 与 ORDI、Runes 等元协议代币有何不同?§
一个区别:付给谁。大多数元协议代币铸给手速最快的人 — 收藏者、狙击者、那天恰好盯着 mempool 的人。NAT 只记入区块赢家:真正为链提供了安全的矿工,每个区块、自动获得。这使它成为唯一一种其分配本身就是在为比特币安全付费的元协议代币。其余方面 — 基于 TAP 索引、存在于比特币 L1 — 它与同类无异。这里的主张不是 NAT 技术更好,而是它做的是一份不同的工作。
矿工每个区块都在卖。谁在买,你又为什么要买?§
卖出就是机制本身。唯一的问题是需求是否超过卖压,而这正是比特币每天都在回答的问题。比特币矿工每天获得约 450 BTC,其中大部分被卖掉以支付电费。按照“矿工反正会砸盘”的逻辑,BTC 早该一文不值;但它没有,因为买盘吸收了这些供给,还绰绰有余。NAT 以同样的方式进入市场:记入是结构性的,买家不是,我们直说。那么买盘买的是什么?一样此前并不存在的东西。在 NAT 之前,比特币的安全性是矿工承担的成本、其他所有人免费享用的公共品,没有可以持有的单位,也就没有价格;NAT 是它的第一个市场,就建在比特币自身之上(机制见页首的特写卡片“比特币的安全性,代币化”是什么意思?)。你持有的是一种对比特币安全预算的权益,按协议数学计算,它每单位市值出资的区块安全约为比特币本身的六倍,而且每次减半差距都会拉大,因为一边的发行会减半,另一边不会。比特币的安全总得有人买单:让 BTC 突破 21M 上限增发、指望手续费独自撑起,或者通过一种互补资产把外部价值引向矿工。前两条在上方的为什么不用尾部发行?一题中已被打分;NAT 是第三条。它像市场持有黄金那样被持有,而不是像燃料那样被消耗:没有等待解锁的内部人份额,每一单位都以零成本到达矿工手中,而你看到的卖出是补贴在被兑付,不是没人想要的证据。某一市值实际能付给矿工多少,见上方的覆盖表。这种需求是否持久是一个开放问题;只有一个完整周期才能证明。
 观看这一集背离
→
NAT 在预算中的占比今天约等于 0。为什么要在乎?§
因为真正该比的是单位价值的贡献 — 而那是协议数学。问一个问题:每一单位市值,能为区块安全出多少资?价格同时出现在这个分数的上下两侧 — 于是相互抵消。剩下的是发行量除以供应量,由协议设定。按这个口径,今天 NAT 每单位市值出资的安全,已约为比特币的六倍 — 而且每次减半差距都会拉大,因为一边的发行会减半,另一边不会。今天的绝对占比很小,我们直说。论点在方向;至于水平究竟落在哪里,由上方的这能补上多少缺口?一节给出测算。
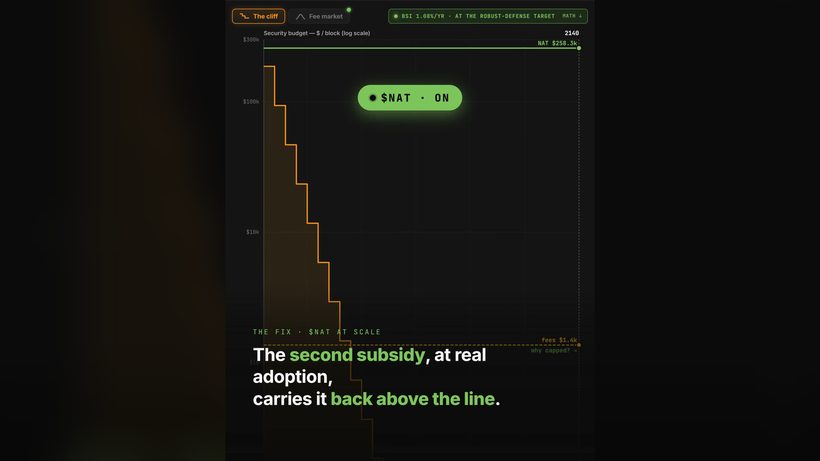 观看这一集BSI 的判读
→
它是否需要源源不断的新买家?§
发行是结构性的;买家不是 — 我们直说。这个说法两面都成立。NAT 在机制上不需要源源不断的新信徒 — 无论如何,记入每个区块都会发生 — 但它的安全贡献只有需求撑得起来才是真实的。它没有的,是经典的退出流动性结构:没有等待解锁的内部人配额,而收到它的矿工以零边际成本、每个区块持续获得。真正重要的检验是跨越一个完整周期的持久采用与换手 — 见下方“什么能证明这是错的?”。
观看这一集背离
→
这不就是一种质押收益吗?§
同样是发行,方向正好相反。质押收益把代币付给持有代币的人 — 发行在系统内部自我循环,不为系统之外的任何东西买单。NAT 的发行付给矿工,换取真实的外部工作:算力、硬件、能源 — 真正为比特币提供安全的东西。质押付钱让你持有。NAT 付钱购买安全。而且不同于权益类系统 — 攻击它只需买入更多代币 — NAT 所支持的安全始终是外生的:能源与物理,而非资产负债表。
“给矿工发钱不算用例。”§
付钱给为比特币提供安全的人,正是重点所在。在工作量证明中,安全从来不是免费的 — 总得有人买单,而今天买单的绝大部分是会减半的区块补贴。NAT 提出的需求是货币性的:你像市场持有黄金那样持有它 — 一种与资助比特币安全挂钩的共识焦点资产 — 而不是像燃料那样消耗它。这是基础设施效用,与比特币自身价值所在的范畴相同,而非应用效用。这种需求是否持久是开放问题 — 由市场决定,我们不作任何保证。
 观看这一集安全性,代币化
→
比特币现在依赖 NAT 吗?§
不 — 而且依赖的方向很重要。NAT 是从比特币中读出的;没有任何东西被加进比特币,所以 NAT 的存在不可能伤害它,即便 NAT 明天消失,比特币也会一切如常地运行。协议自身保证的是活性 — 矿工离开、难度调整、区块继续出 — 而不是最优的安全水平。安全预算本就由协议之外的市场提供资金。NAT 是对这份预算的一种市场资助的补充 — 一个有边界的补充,不是依赖,也不是修复。
是谁做的?§
创建者是实名公开的,并非匿名:Will 和 Iman(TheBlockRunner),他们采用数字物质理论(Digital Matter Theory)的框架,以及 BennyTheDev(TAP Protocol 背后的开发者)— TAP 正是 NAT 所构建于其上的索引层。
什么能证明这是错的?§
每个实验都应回答的公平问题。证伪检验是:多年横盘的矿池采用率和死寂的市场换手 — 一份没有任何人接盘的发行。如果第二补贴在一个完整周期里都无法吸引到持久的需求,这个论点就失败了,而本页会如实写明。什么不能证伪它:价格的任意方向波动 — 这套机制以采用率和算力来度量,而不是以一张价格图。
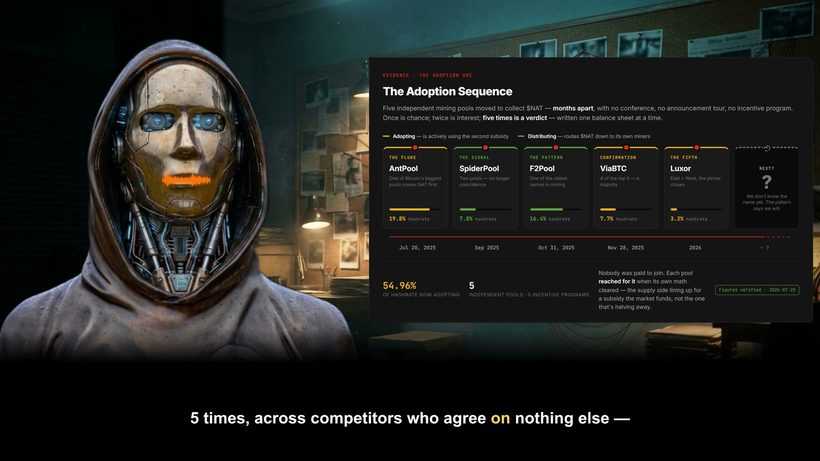 观看这一集偶然。信号。规律。
→
如果安全性现在可以被拥有,那由谁来控制它?§
是买盘,不是投票。买入 $NAT 表达的只是需求,别无其他。它不带来对比特币的任何治理权 — 不能对共识投票,不能对矿工发号施令,不能主张任何人的币,也不会在系统的任何环节引入新的决定者。这正是它与一切赞助或基金会模式的区别:出钱资助安全,却不因此取得对它的支配权。
它同样是可核验的,而不是一句承诺。不存在任何机制能让 NAT 持有者左右比特币,因为并没有任何东西被加进比特币 — 这笔记入是从已经存在的区块中读出来的。而且 NAT 不可赎回任何东西:它不是对安全预算的索取,而是市场为这份预算出资的方式。
这构成投资建议吗?§
不构成。本页是一份说明,而非建议。这里没有价格目标,没有价格预测,所有内容都不构成买入、卖出或持有任何东西的推荐。NAT 是一项实验;它有可能失败。请自行研究,并独立核验每一项主张。