
Финансируемая рынком вторая субсидия для биткоина — $NAT.
$NAT — это метапротокольный токен биткоина. Начиная с блока 885,588 (25 февраля 2025), каждый блок биткоина автоматически начисляет фиксированное количество NAT на собственный coinbase-адрес этого блока — это вознаграждение за каждый блок, декодированное из поля bits в заголовке блока и начисляемое автоматически. Оно не уменьшается вдвое. Рамка кампании: NAT — это один из предлагаемых рыночных ответов на долгосрочную проблему бюджета безопасности биткоина — вознаграждение, которое майнеры получают сверх субсидии блока.
Два вопроса, объясняющие остальное
сначала проблема, потом ответА проблема бюджета безопасности вообще реальна?
Да — арифметика не оспаривается. Субсидия уменьшается вдвое и стремится к нулю, комиссии — небольшая и волатильная доля вознаграждения, а чтобы одни комиссии ее заменили, им пришлось бы вырасти более чем в ~100 раз и там удержаться. Те, кто руководит этой отраслью, теперь говорят это на камеру.
“Look at the whole security budget of Bitcoin … transaction fees were meant to compensate miners for the halving. Well, that isn't happening.”
ПереводПосмотрите на весь бюджет безопасности биткоина … комиссии за транзакции должны были компенсировать майнерам халвинг. Но этого не происходит.
Что значит «Безопасность биткоина, токенизированная»?
Вознаграждение считывается из биткоина, а не привинчивается к нему — ни форка, ни кастодиана, ни выключателя. Токенизируется бюджет безопасности. Не монеты.
Безопасность всегда была продуктом
Майнеры тратят энергию и получают плату за защиту цепи. Каждый блок с 2009 года.
Токенизация дает ей единицу и цену
Токен, который можно держать, котировать и оплачивать — без форка.
Единица означает рынок
Любой, кто хочет, чтобы биткоин был защищен, может это финансировать — начисляется майнеру, каждый блок.
Каждое видео на этом сайте заканчивается фразой «Безопасность биткоина, токенизированная.» Вот что она означает на самом деле, в трех шагах.
Не в том смысле, в котором это слово обычно понимают. Это не акция, не облигация и не казначейский вексель, выведенные ончейн, и никакой кастодиан ничего не держит. Ни кастодиана, ни моста, ни оракула, ни выключателя — вознаграждение считывается из биткоина, а не привинчивается к нему снаружи. И токенизируется здесь бюджет безопасности сети. Не монеты.
Майнеры тратят реальную энергию и получают плату за одно: за защиту цепи. Эта сделка совершается в каждом блоке с 2009 года. Биткоин все это время продавал безопасность — просто никогда так это не называл.
Сегодня безопасность покупается оптом, поблочно, теми, кто именно в этот момент проводит транзакции. Токен превращает ее в то, у чего есть единица: ее можно держать, котировать и за нее платить — без форка и не трогая консенсус.
Комиссии позволяют финансировать безопасность только тем, кто совершает транзакции. Токенизированная единица позволяет финансировать ее любому, кто хочет, чтобы биткоин оставался защищенным. $NAT начисляется в каждом блоке на адрес, который его добыл — поэтому заявка на покупку на этом рынке задает то, сколько стоит начисление каждого блока для майнера, который его получил. Покупка на бирже платит продавцу; до майнеров доходит уровень цены, блок за блоком.
Поэтому же это должен быть рынок, а не сбор пожертвований. Бюджет безопасности — это общественное благо: каждый держатель и так получает его бесплатно, поэтому добровольные взносы финансируют его на уровне частного интереса каждого жертвователя, но никогда — на общем уровне. Общественное благо нельзя создать пожертвованиями в нужном масштабе. Зато его можно сделать объектом владения. Покупка новых BTC безопасность не финансирует; покупка той единицы, которой за нее платят, финансирует — и тогда то, чем ты владеешь, и то, что ты финансируешь, становятся одним и тем же действием.
с 2011 года
Hashprice, фьючерсы на
сложность, акции майнеров
BRC-20
2021 · BMN2 2024
885,588
Как это работает (и как проверить)
bits в заголовке блока как числоКаждый блок биткоина несет 4-байтовое поле bits (целевое значение сложности). Прочитанное как целое число, оно декодируется в количество NAT по формуле NAT = s×2²⁴ + c — сейчас это ~386,022,593 NAT на блок.
Начиная с блока 885,588, открытый индексатор TAP Protocol применяет это правило к каждому блоку и начисляет сумму на адрес, который его добыл. Не нужно ни заявочной транзакции, ни согласия на участие — начисление вычисляется из данных, уже записанных в биткоине.
Оно декодируется из собственного поля bits каждого блока и автоматически начисляется на coinbase-адрес — это не вторая цепь и не сайдчейн, и майнеру не нужно ничего запускать. Открытый индексатор TAP считает это офчейн, по уже существующим данным блоков биткоина.
Открой любой недавний блок на mempool.space (или в любом обозревателе блоков), возьми его значение bits и прогони декодирование, описанное выше. Сверь количество на блок и то, что начисление началось на блоке 885,588 — не верь нам на слово.
Чем $NAT НЕ является
Майнеры не направляют хешрейт на вторую цепь. Вознаграждение считывается из собственных данных блоков биткоина.
Отдельного блокчейна нет. NAT — это учетный слой (метапротокол), вычисляемый из самого биткоина.
Никакого нового софта, никакого согласия на участие, никакой дополнительной работы для майнеров. Начисление попадает на coinbase-адрес автоматически.
Никакого форка, никакого BIP, никаких изменений в правилах биткоина. Узлы биткоина не знают о существовании NAT, и им это безразлично.
NAT — это один финансируемый рынком эксперимент среди нескольких предложений — не доказанное и не полное решение.
NAT не «обеспечивает безопасность биткоина на $X». Его вклад в безопасность равен тому, за сколько майнеры смогут его продать — а это ничем не гарантировано.
Стейкинг платит токеном держателям того же токена — такая доходность не финансирует ничего за пределами себя самой. NAT платят майнерам за работу, которая защищает биткоин. Стейкинг платит тебе за то, что ты держишь; NAT платит за безопасность.
Открытый минт по принципу первым пришел — первым получил (ноябрь 2023, блок 817,709). Ни пресейла, ни транша для VC, ни доли команды, ни клиффов разблокировки — нет инсайдерского запаса, ждущего разблокировки.
Более высокая цена биткоина действительно повышает бюджет безопасности — субсидия выплачивается в BTC, поэтому удвоение цены удваивает заработок майнеров. Но в тот же момент удваивается и кое-что еще: стоимость, которую пытается захватить атакующий. Бюджет и приз движутся как одно целое, поэтому отношение между ними — а именно оно и решает, по карману ли атака, — почти не меняется. Рост цены — это беговая дорожка: ты тратишь больше, защищая пропорционально более крупную цель.
Доллар капитализации NAT двигает только одну сторону. Он повышает заработок майнеров, не повышая того, что захватила бы атака на биткоин, потому что приз номинирован в BTC, а не в NAT. И на каждый доллар он двигает эту сторону сильнее: на единицу рыночной стоимости NAT уже сегодня финансирует примерно в 6× больше блочной безопасности, чем биткоин. Цена стоит по обе стороны этой дроби и сокращается, поэтому остается эмиссия, деленная на предложение — протокольная математика, а не прогноз.
И на 6× это не остается. Субсидия биткоина уменьшается вдвое каждые четыре года. Эмиссия NAT не уменьшается вдвое вообще. Поэтому отношение делает шаг вверх на каждом халвинге — примерно в 1.8× каждый раз — и для этого ничему не нужно сложиться удачно: с одной стороны работу делает график халвингов, а с другой формула делает нечто куда более мягкое. (Количество NAT на блок тоже не постоянно: по мере роста сложности оно сдвигается вниз примерно на 1.3% в год. Просто оно никогда не уменьшается вдвое.) То же сравнение, которое сегодня читается как 6×, после халвинга 2028 года читается примерно как 12×, а к 2048 году — почти 200×.
Та же арифметика, прочитанная в обратную сторону. Эта кратность — это эмиссия, деленная на предложение, с обеих сторон, а значит, это же и темп размывания NAT в сравнении с биткоином. NAT выпускает около 5.2% своего предложения в год; биткоин — около 0.8%. Вшестеро больше финансирования безопасности на доллар — это тот же самый факт, что и вшестеро более быстрый рост предложения, и за первое держатель платит вторым. Мы предпочитаем сказать это сами, а не ждать, пока это найдут: такова честная цена эмиссии, которая никогда не уменьшается вдвое, и именно поэтому открытый вопрос в рисках ниже — это спрос, а никогда не эмиссия.
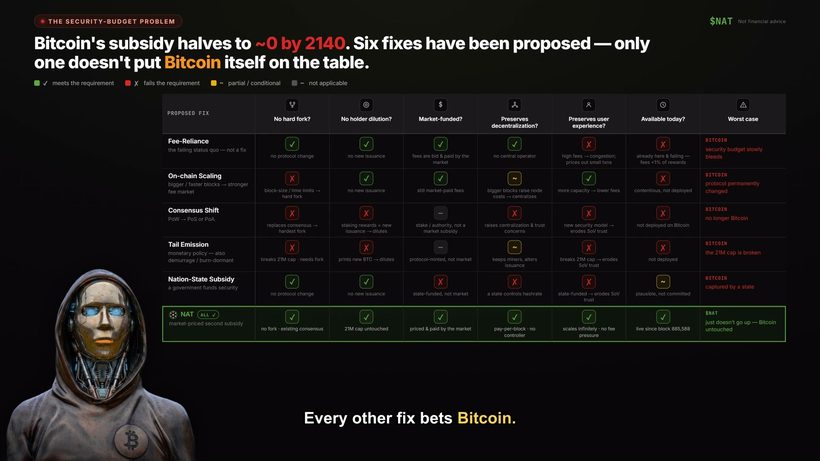
Все остальные решения в этом меню проходят через консенсус биткоина. Хвостовая эмиссия ломает предел в 21M и требует форка. Переделка рынка комиссий требует его тоже. Это решения по принципу все или ничего: они требуют почти всеобщего согласия, они отнимают годы политической борьбы, и если ответ окажется неверным, он останется вписанным в протокол.
У рынка форма противоположная. Ни голосования, ни BIP, ни чьего-либо согласия — любой, кто хочет, чтобы биткоин был защищен, может финансировать это сегодня, в любом объеме, и прекратить когда захочет. Он непрерывен там, где форк одноразов, его можно пересмотреть там, где форк необратим, и попробовать его можно сейчас, а не через десять лет споров. А если он провалится, он провалится на своем собственном балансе: биткоин останется ровно таким, каким был, потому что в него ничего и не добавляли.
Но есть различие потруднее, чем вопрос управления. Предложения со стороны комиссий — блоки поменьше, сглаживание комиссий, переделка места в блоке — меняют только то, как приходит доход от комиссий. Ни одно из них не добавляет ни сатоши к тому, что получают майнеры. Три способа управлять тощими комиссиями и ни одного способа сделать их больше. Рынок — единственный вариант в этом меню, способный внести в бюджет новую выручку, а не перераспределить ту, что уже есть.
Об одном эта таблица не спрашивает. Все ее шесть обязательных условий — это проверки на отсутствие вреда: без форка, без размывания BTC, финансируется рынком, безопасно для децентрализации, без издержек для UX, доступно уже сегодня. Ни одно из них не спрашивает, поднимает ли решение достаточно. NAT — единственная строка, зеленая по всей длине, потому что он единственный безвредный, а не потому что доказано, что его хватит. Именно об этом и говорит граница ниже.
Доход майнеров — это поток, а то, что он защищает, — запас. Поэтому честный способ спросить, достаточно ли биткоин платит за собственную безопасность, — поделить одно на другое: годовой доход майнеров на рыночную капитализацию. Сегодня это около 0.82%. Это отношение — приближение к тому, что действительно важно: поток, который атакующему нужно перетратить, против запаса, который он мог бы захватить (Budish, 2018). Если предпочитаешь считать стоимость атаки напрямую, вопросы про 51% ниже делают именно так.
Один процент — не цифра этой страницы. Он лежит внутри диапазона, который публикуют те, кто пользуется этим отношением. Lyn Alden оценивает здоровые расходы на безопасность в 0.5%–1.5% рыночной капитализации в год. James McAvity называл 1–1.5% по состоянию на октябрь 2023. Hasu определил это отношение ровно в таких терминах со сцены в 2020 году — “отношение этого вознаграждения за блок к стоимости сети” — и измерил его тогда в 2%.
Они не сходятся в том, где находится этот пол, и один из них говорит об этом прямо: “где-то явно есть зона Златовласки, но мы правда не знаем, где она.” Не оспариваются ни само измерение, ни направление. Так что относись к одному проценту как к эвристике внутри этого разброса, а не как к выведенному порогу — и поэтому именно Часть 4 и есть та часть, которая важна: ей никакой пол не нужен вовсе.
Разница между тем, что платит биткоин, и одним процентом — $2.82B в год. Около $7.7M в день, примерно $53,742 на блок. Это и есть разрыв, и все, что ниже, — о том, какую его часть могло бы закрыть вознаграждение, финансируемое рынком; проверь отношение сам: годовой доход майнеров на рыночную капитализацию, и то и другое публично.
Сдвинь пол — и все цифры ниже сдвинутся вместе с ним. У нижней границы диапазона Alden, 0.5%, сегодня разрыва нет вообще. Он появляется примерно с апреля 2028 года — см. Часть 4, ту часть, которая не зависит от выбора пола.
Именно это большинство понимает наоборот, поэтому стоит сказать прямо: NAT не ждет, пока дорастет до какого-то размера, чтобы начать считаться. Он начисляется на каждом блоке уже сегодня, и его двигает чуть больше половины хешрейта пулов — его вклад уже реален, мал, но реален, и он приходит независимо от того, верит ли кто-нибудь в остальное на этой странице.
NAT выпускает майнерам около 5.2% своего предложения в год — те же 5.2%, что и цифра размывания в разделе выше, так что при любой цене до майнеров доходит 5.2% его рыночной капитализации. Это делает покрытие арифметикой, а не риторикой, и делает его линейным: удвой рыночную капитализацию — удвоится и доля разрыва, которую она закрывает. Никакого обрыва, никакого минимального жизнеспособного размера. Это регулятор, и он уже поворачивается.
Читай середину этой таблицы, а не низ. При $1B — той вехе, которую постоянно называет публичный разговор, — NAT начислял бы майнерам биткоина около $52M в год, примерно 1.8% разрыва и чуть больше половины того, что биткоин в среднем за год зарабатывает на комиссиях. Это не решение. Но это и не ничто, и “не ничто, приходящее каждым блоком и не стоящее биткоину никаких изменений” — вот и все утверждение.
Знаменатели, поскольку таблица долларов без них ничего не стоит: 5.2% — это около 20.3T NAT, выпускаемых за год, против примерно 390T в обращении, а сегодняшние $29.9M — это отметка по последней сделке на тонком рынке, а не заявка, которую можно исполнить на $29.9M.
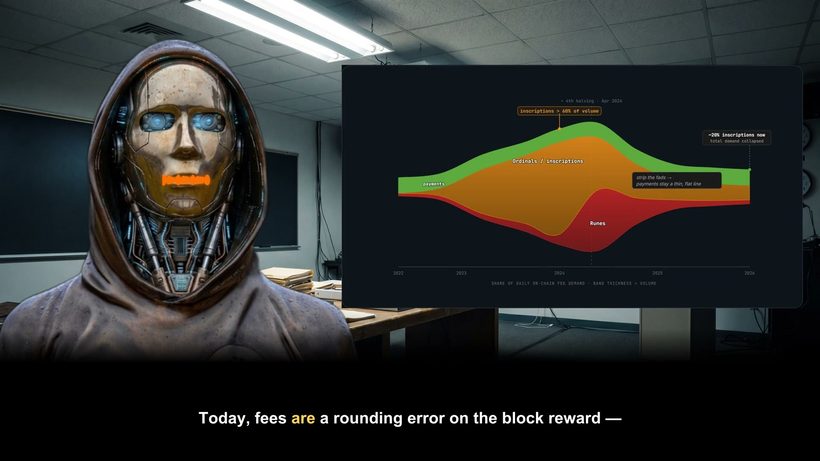
Все выше исходило из того, что комиссии остаются там же, где сейчас, — на 0.64% дохода майнеров. Так было не всегда. У биткоина были месяцы с гораздо более высокими комиссиями, и в каждом таком месяце разрыв был меньше — а значит, и рыночная капитализация, которая его закрыла бы, тоже была меньше. Каждая строка ниже — это доля комиссий, которую биткоин действительно зафиксировал, удержанная неизменной в долларах, без каких-либо прогнозов.
Средняя строка — та, над которой стоит задержаться. Май 2024 был не мысленным экспериментом: Runes подняли комиссии до 17.92% дохода майнеров на целый месяц. На таком уровне разрыв составляет $61.5M в год вместо $2.82B, а рыночная капитализация, закрывающая остаток, — $1.2B. Тот же $1B, который закрывает 1.8% сегодняшнего разрыва, покрывает 85% того.
Два из этих месяцев были волнами инскрипций, которые значительная часть биткоин-сообщества называет спамом, и все три пришли с комиссиями, вытеснившими обычных пользователей — в чем, собственно, и суть. Единственные разы, когда комиссии закрывали разрыв, они делали это, делая биткоин хуже в использовании.
Такова честная связь, и она устроена ровно наоборот тому, как этот спор обычно подают. Вознаграждение, финансируемое рынком, не конкурирует с рынком комиссий; оно покрывает нехватку, пока рынок комиссий ее не покрывает. Если комиссии придут, цифра NAT схлопнется. Если нет — нехватка остается на вознаграждениях, финансируемых рынком. Ни одному из них не нужно быть правым, чтобы помочь другому.
Все до этого места опирается на два выбора: пол в 1% и один способ измерять отношение. Здесь — нет. Сегодняшние 0.82% раскладываются на компоненту субсидии, которая уменьшается вдвое по расписанию, и компоненту комиссий, которая нет. Эта комиссионная компонента удерживается неизменной относительно рыночной капитализации по споту — та же условность, что и в таблице выше, — так что обе части стоят на одном основании. Посчитай арифметику, и отношение биткоина оказывается на 0.41% после халвинга примерно в апреле 2028 года — ниже нижней границы диапазона Alden в 0.5% и ниже любого пола, который кто-либо публиковал. Никакой прогноз цены в этот расчет не входит, потому что цена стоит и в числителе, и в знаменателе и сокращается. Это расписание халвингов и ничего больше.
Hasu проделал эту арифметику со сцены в 2020 году, когда отношение было чуть ниже 2%: “через четыре года оно может быть ниже 1%… через восемь лет оно будет ниже половины процента.” Восемь лет от того выступления — это 2028 год, и 0.41% — ровно туда, куда ложатся собственные цифры этой страницы. Его собственный ответ на это был в том, что биткоину нужно вырастить рынок комиссий, а не смотреть на сторону. Спуск — его; вывод, который делается здесь из него, — нет. Продолжи дальше, и отношение доходит до 0.21% после халвинга примерно в 2032 году, а затем до 0.11% — двух уровней, которые McAvity назвал точкой, где “это просто другая система. Это другой протокол.”
Это самое сильное утверждение на этой странице, и оно никак не связано с NAT. Оно же объясняет, почему сценарии по комиссиям выше не закрывают вопрос: возьми январь 2018 года, лучший по комиссиям месяц в истории биткоина — 26.2% дохода майнеров, уровень, который сегодня закрывает разрыв целиком, — удержи его навсегда, и после 2028 года нехватка все равно составит $4.80B в год, требуя капитализации NAT около $92B. (Пиковый день декабря 2017 года был еще выше; но день — это не бюджет.)
За этим стоят две цифры. Комиссии на уровне 26.2% января 2018 года, удержанные неизменными в долларах, оставляют те самые $92B выше; комиссии на сегодняшних 0.64%, удержанные так же, требуют $180B. Обе величины намеренно занижены, потому что обе удерживают эмиссию NAT на сегодняшних 5.2% предложения, тогда как темп падает по мере роста предложения — примерно до 4.8% к 2028 году. С поправкой на это затухание они ближе к $100B и $195B.
Чтобы закрыть сегодняшний разрыв до 1%, одним комиссиям пришлось бы навсегда дойти примерно до 18% дохода майнеров — это примерно 28x сегодняшнего уровня. (Это другой вопрос, чем полная замена субсидии, для которой в другом месте этой страницы стоит величина ~100×.) Самый долгий отрезок биткоина выше 20% — 40 дней. Изменение консенсуса или отмена лимита в 21 миллион тоже сработали бы, и то и другое стоит биткоину того, чего он потратить не может. И эта арифметика тоже не принадлежит NAT: любой актив, начисляемый майнеру блока, можно измерить так же. Различается то, чего каждый из них требует от майнера и от биткоина.
Почему это может быть важно
Биткоин оплачивает свою безопасность субсидией блока (сейчас 3.125 BTC на блок), которая уменьшается вдвое примерно раз в четыре года и к 2140 году сходит почти до ~0. Предполагаемая замена — комиссии за транзакции, но сегодня комиссии составляют лишь около 0.64% дохода майнеров, они волатильны и ненадежны. Этот долгосрочный разрыв и есть проблема бюджета безопасности: сам разрыв не оспаривается, открыт вопрос, какое решение его закрывает.
$NAT — это один из финансируемых рынком ответов: бессрочное вознаграждение без халвинга, которое майнеры получают наряду с субсидией и за которое платят те, кто ценит NAT на рынке. Он стоит рядом с другими предложениями — а не вместо них. Это конкурирующие и дополняющие друг друга идеи, и ни одна из них не имеет монополии на ответ:
Закрывает ли хоть один из этих вариантов — включая NAT — этот разрыв сколько-нибудь существенно, не доказано. Аргумент NAT в том, что рынок уже сегодня готов доплачивать майнерам, и для этого не нужно менять биткоин.
Каждое предложенное решение, оцененное по шести обязательным условиям, с обоснованием под каждой отметкой. Это та же таблица, что встроена в одностраничник — открытая отдельно, во всю ширину, на выбранном тобой языке.
← Назад к одностраничнику / FAQМеню решений для бюджета безопасности
NATpaper сопоставляет нынешнюю опору на комиссии, которая не работает, с решениями, которые он рассматривает — ончейн-масштабирование, смена консенсуса, изменения монетарной политики вроде хвостовой эмиссии (tail emission), — плюс государственный сценарий «кто оплатит счет». Каждое оценивается по шести безусловным требованиям. Чтобы решение сработало, не меняя сути биткоина, оно должно пройти все шесть. Зеленая от начала до конца только одна строка.
| Предлагаемое решение | Без хардфорка? | Без размытия держателей? | Финансируется рынком? | Сохраняет децентрализацию? | Сохраняет пользовательский опыт? | Доступно сейчас? | Худший случай |
|---|---|---|---|---|---|---|---|
| Опора на комиссиистатус-кво, которое не работает, — не решение | ✓без изменений протокола | ✓без новой эмиссии | ✓рынок назначает и платит комиссии | ✓нет центрального оператора | ✗высокие комиссии → перегрузка; цена вытесняет мелкие транзакции и минты | ✗уже здесь и не работает — комиссии <1% вознаграждения | Биткоинбюджет безопасности медленно истекает кровью |
| Ончейн-масштабированиеболее крупные / быстрые блоки → более сильный рынок комиссий | ✗лимиты размера блока / времени блока → хардфорк | ✓без новой эмиссии | ✓по-прежнему комиссии, оплачиваемые рынком | ~более крупные блоки поднимают расходы на ноды → централизация | ✓больше пропускной способности → ниже комиссии, меньше перегрузок | ✗спорно, не внедрено | Биткоинпротокол изменен навсегда |
| Смена консенсусаPoW → PoS или PoA | ✗заменяет консенсус → самый жесткий форк | ✗вознаграждения за стейкинг в PoS = новая эмиссия → размытие | —стейк / полномочия, а не рыночная субсидия | ✗NATpaper: опасения по поводу централизации и доверия | ✗новая модель безопасности → подрывает доверие к статусу средства сбережения | ✗не внедрено в биткоине | Биткоинбольше не биткоин |
| Хвостовая эмиссиякатегория монетарной политики — также демередж / сжигание спящих монет | ✗ломает лимит 21M · нужен форк | ✗печатает новые BTC → размытие | —выпускается протоколом, а не рынком | ~удерживает майнеров, но меняет эмиссию | ✗ломает лимит 21M → подрывает доверие к статусу средства сбережения | ✗не внедрено | Биткоинлимит 21M сломан |
| Государственная субсидия«кто оплатит счет» — государство финансирует безопасность | ✓без изменений протокола | ✓без новой эмиссии | ✗финансируется государством, а не рынком | ✗государство контролирует хешрейт | ✗безопасность за счет государства → подрывает доверие к статусу средства сбережения | ~правдоподобно, но обязательств нет | Биткоинзахвачен государством |
 NATвсе ✓вторая субсидия по рыночной цене |
✓без форка · использует существующий консенсус | ✓лимит 21M не тронут | ✓цену задает и платит рынок | ✓оплата за блок · никто не контролирует | ✓масштабируется бесконечно · без давления комиссий на пользователей | ✓работает с блока 885,588 | $NATпросто не растет — биткоин не тронут |
Почему NAT — единственная полностью зеленая строка
Каждая альтернатива, которую рассматривает NATpaper, не проходит хотя бы одно безусловное требование.
- ✗Опора на комиссии — это базовый уровень, который не работает, а не решение: она уже здесь, и комиссии составляют меньше
1%вознаграждения майнеров. - ✗Ончейн-масштабирование (более крупные / быстрые блоки) требует хардфорка правил консенсуса и поднимает расходы на ноды, сжимая децентрализацию.
- ✗Смена консенсуса на PoS или PoA — самый спорный форк из всех; по словам NATpaper, она «вызывает опасения по поводу централизации и доверия», а вознаграждения за стейкинг в PoS — это новая эмиссия, которая размывает держателей.
- ✗Хвостовая эмиссия, которая здесь представляет всю категорию монетарной политики (демередж, сжигание спящих монет), ломает лимит
21Mи размывает держателей. - ✗Государственная субсидия отвечает на вопрос «кто оплатит счет», меняя проблему финансирования на проблему контроля: ее финансирует не рынок, и она убивает децентрализацию.
- ✓Только NAT обходится без форка, не размывает держателей, финансируется рынком, сохраняет децентрализацию (оплата за блок, нет центрального оператора) и масштабируется без давления комиссий на пользователей — и уже работает с
блока 885,588.
21M (хвостовая эмиссия ломает его → нужен хардфорк); финансирование, которое идет от рынка, а не от государства; сохраненная децентрализация (никто единолично не контролирует хешрейт); и решение, которое существует сейчас, а не в виде предложения.
· NAT — без форка, финансируется рынком, уже работает (с блока 885,588, февраль 2025).
· Источники: NATpaper — альтернативы, которые он рассматривает (улучшения ончейн-масштабирования; смена консенсуса на PoS / PoA; изменения монетарной политики: хвостовая эмиссия, демередж, сжигание спящих монет), плюс государственный сценарий «кто оплатит счет» и статус-кво с опорой на комиссии, которое не работает, — против NAT, который он предлагает.
Оценки в ячейках — это редакционное прочтение аргументации NATpaper для данного концептуального макета.
Честные риски
Вклад NAT в безопасность пропорционален его рыночной цене, а она рефлексивна и проциклична — она обычно высока тогда, когда биткоин и так защищен, и низка ровно тогда, когда дополнительная безопасность нужнее всего.
Вся посылка держится на продолжающемся принятии биткоина и на распространении метапротоколов вроде TAP. Если это застопорится, застопорится и спрос, за счет которого оплачивается вознаграждение.
Метапротоколы могут схлопнуться до одного-двух выживших. Нет никаких гарантий, что уцелеет именно NAT.
Начисление майнерам началось в 2025 году. Это не проверено ни на полном рыночном цикле, ни на реальном стресс-событии для безопасности.
Сейчас чуть больше половины хешрейта пулов добывает блоки, в которых NAT действительно перемещается — это не всеобщая практика, а остальное копится невостребованным.
Актуальные показатели NAT даны в токенах. Любая долларовая величина на этой странице оценивает счет Биткоина по сегодняшней спот-цене — а не то, сколько долларов безопасности обеспечит NAT; это целиком зависит от рынка.
FAQ · 26 вопросов
Выбери маршрут — или просмотри все
прямые ответы, каждое утверждение проверяемоЭто и есть маршрут. Все остальное ниже ↓
А проблема бюджета безопасности вообще реальна?ДОКАЗАТЕЛЬСТВА§
Да. Арифметика не оспаривается. Факты: расходы биткоина на безопасность определяются главным образом субсидией, которая уменьшается вдвое каждые четыре года и к ~2140 сходит почти до ~0, а комиссии сегодня — небольшая и волатильная доля вознаграждения. Серьезные люди расходятся во мнениях о том, дорастут ли комиссии до этого разрыва: оптимисты указывают на дефицит места в блоке и на столетие в запасе для подстройки; сторона озабоченных отмечает, что цепь только на комиссиях теоретически менее стабильна, а «рынок все решит» — это надежда, а не механизм. Чтобы комиссии сами заменили субсидию, им нужно вырасти более чем в ~100 раз и удерживаться на этом уровне — уровне, на котором никто не совершает транзакций. Ближе всего они подходили ровно один раз: 20 апреля 2024 года, в день запуска Runes, комиссии составили 75% того, что получили майнеры — больше самой субсидии — и в течение нескольких дней обвалились обратно. Декабрь 2017 года — второй результат, 43%. Так что открыт не вопрос существования разрыва, а какое решение его закрывает — и любой, кто заявляет об определенности насчет решения, что-то продает.
 Смотреть эпизодОбратная радуга
→
“In a few decades when the reward gets too small, the transaction fee will become the main compensation for nodes.”
ПереводЧерез несколько десятилетий, когда вознаграждение станет слишком малым, основной компенсацией для узлов станет комиссия за транзакцию.
“the recurring, 'flow', payments to miners for running the blockchain must be large relative to the one-off, 'stock', benefits of attacking it.”
Переводрегулярные, «потоковые», выплаты майнерам за обеспечение работы блокчейна должны быть велики относительно разовых, «запасовых», выгод от атаки на него.
“Look at the whole security budget of Bitcoin … transaction fees were meant to compensate miners for the halving. Well, that isn't happening.”
ПереводПосмотрите на весь бюджет безопасности биткоина … комиссии за транзакции должны были компенсировать майнерам халвинг. Но этого не происходит.
Почему не хвостовая эмиссия — или просто более высокие комиссии?ДОКАЗАТЕЛЬСТВА§
Именно это и оценивает таблица выше. Коротко: хвостовая эмиссия финансирует безопасность за счет вечной печати новых BTC — она ломает предел в 21M и требует форка, а это политически наименее вероятное изменение в биткоине. Более высокие комиссии — это ставка на статус-кво: не меняется ничего, но комиссии сейчас покрывают лишь малую долю вознаграждения, а «комиссии вырастут» — это надежда без запасного плана. Полоса NAT уже, чем обе эти — в биткоине не меняется ничего, а финансирование — это то, что рынок дает добровольно. Полная таблица (ссылка выше) оценивает каждый вариант по шести обязательным условиям.
 Смотреть эпизодМеню исправлений
→
 Смотреть эпизодE2 - Ловушка ставки на комиссии
→
“If mining is not profitable due to a high cost and low reward, miners lose their incentive and will stop mining, reducing the security of the network.”
ПереводЕсли майнинг нерентабелен из-за высоких затрат и низкого вознаграждения, майнеры теряют стимул и прекращают майнинг, снижая безопасность сети.
А атака 51% вообще когда-нибудь случалась?ДОКАЗАТЕЛЬСТВА§
С биткоином — нет, с цепями поменьше — неоднократно. Биткоин ни разу не пережил успешную двойную трату через 51%: бюджет, который его защищает, всегда стоил дороже атаки. С цепями, у которых бюджет безопасности тонкий, история другая — и Ethereum Classic, и Bitcoin Gold пережили реорганизацию цепи из-за арендованного хешрейта, а в августе 2025 арендованный хешрейт перевалил за половину Monero и устроил реорганизацию на шесть блоков. Ни эксплойта, ни бага: бюджет обороны просто оказался меньше кошелька атакующего. Именно поэтому безопасность — это размер бюджета, а не только изящество протокола.
“Bitcoin's ‘security budget’ is the total amount of money we pay to miners … When this value is low, 51% attacks are cheap.”
Перевод«Бюджет безопасности» биткоина — это общая сумма денег, которую мы платим майнерам … Когда эта величина мала, атаки 51% обходятся дешево.
Может ли миллиардер — или государство — купить 51% хешрейта?§
Одиночный покупатель: почти невозможно. Скоординированный игрок: вот это реалистичный вариант. Для частного лица выпуск ASIC ограничен и уже расписан, развертывание требует дата-центров и нескольких лет, а сеть растет, пока ты покупаешь — и с таким объемом железа честный майнинг выгоднее, чем обрушивать цену собственных активов. Скоординированные или государственные игроки меняют арифметику: арендованный хешрейт, скупленные пулы и мотивы скорее политические, чем финансовые. Именно этот вариант и происходил на деле с цепями поменьше (см. выше). Повышение того, что зарабатывают майнеры, повышает бюджет, который любому атакующему придется перекрыть по расходам — в этом и весь аргумент NAT здесь, и он верен ровно настолько, насколько рынок ценит NAT.
Смотреть эпизодМеню исправлений
→
Как именно NAT повышает стоимость атаки?§
Повышая доход, который атакующему придется перекрыть по расходам — на марже. Стоимость атаки на цепь с доказательством работы следует за тем, сколько зарабатывают ее честные майнеры: перекрыть их расходами и есть атака. Безопасность покупается на марже — майнеры, которые ближе всех к отключению, и есть тот хешрейт, который сеть теряет первым, а второй источник дохода пропорционально весит больше всего именно там. Больше дохода у майнеров → больше выжившего хешрейта → дороже атака. Честная сноска: вклад NAT пропорционален его рыночной цене, а она рефлексивна — он может быть наименьшим тогда, когда нужен больше всего. Этот риск признан выше, а не спрятан.
 Смотреть эпизодПока ты спорил
→
Это просто объединенный майнинг?§
Нет. Объединенный майнинг — это направление хешрейта на вторую цепь с доказательством работы. У NAT второй цепи нет — вознаграждение декодируется из собственного поля bits каждого биткоин-блока и начисляется на coinbase-адрес этого блока открытым индексатором TAP Protocol. Майнер не делает ничего дополнительного и не запускает ничего нового.
Практическая разница: объединенный майнинг платит майнеру монетой второй цепи, на допущениях безопасности этой цепи и с ее софтом, который надо запускать. NAT платит активом, который живет на биткоине, и запускать не нужно ничего лишнего — поэтому это, насколько нам известно, первая токенизация безопасности биткоина с рынком, нативным для биткоина. Как это соотносится с арендой хешрейта и деривативами, метапротоколами на комиссиях и токенизированными нотами на хешрейт, смотри в карточке в фокусе выше.
Меняет ли это биткоин / нужен ли форк?§
Нет. Нет ни софт-форка, ни хардфорка, ни BIP. Правила консенсуса биткоина не тронуты, а узлы биткоина вообще не знают о NAT. Это офчейн-слой учета (метапротокол), который интерпретирует данные, уже записанные в биткоине.
Нужно ли майнерам что-то делать?§
Нет. Начисление NAT вычисляется автоматически из заголовка каждого блока и присваивается coinbase-адресу, который его добыл. Нет ни согласия на участие, ни заявочной транзакции, ни софта для установки. Майнер может полностью игнорировать NAT и все равно его накапливать.
 Смотреть эпизодДилемма пулов
→
Как проверить количество на блок?§
Открой любой недавний блок на mempool.space или в другом обозревателе и прочитай его поле bits. Декодируй его как целое число по формуле NAT = s×2²⁴ + c (где s — старший байт, а c — остальная часть значения). Сегодня получается ~386,022,593 NAT — величина постоянна внутри каждой примерно двухнедельной эпохи сложности и сбрасывается при каждом пересчете сложности, так что каждый раз перечитывай ее заново. По мере роста сложности количество сдвигается вниз — с 2009 года в среднем примерно на 1.3%/год, хотя за последние пять лет оно почти не изменилось. Оно никогда не уменьшается вдвое. Начисление началось с блока 885,588.
 Смотреть эпизодПроверь сам
→
Полагается ли это на доверенный оракул или индексатор?§
Оракула нет — а индексатор можно проверить. Начисление NAT — это детерминированное чтение данных, уже записанных в биткоине: возьми поле bits любого блока, примени формулу — и получишь количество; владельцем является собственный coinbase-адрес этого блока. Открытый индексатор TAP Protocol считает это офчейн, и любой может запустить свой собственный и получить побайтово идентичный результат. Ничего не подается извне — ни ценового фида, ни комитета, ни API, которому нужно доверять. Не верь нам на слово: прогони декодирование сам (см. раздел «Как это работает» выше).
Смотреть эпизодПроверь сам
→
Может ли команда выключить это или устроить рагпул?§
В правиле эмиссии нет никакого выключателя. Начисление — это математика на публичных данных блоков: количество и владелец для каждого блока следуют из самого блока, и любой может вычислить это независимо. С тех пор как на блоке 885,588 заработало перенаправление майнерам, начисление происходило в каждом блоке без какого-либо вмешательства человека. Инсайдерского запаса, который можно было бы слить, тоже не было: ни пресейла, ни транша для VC, ни доли команды (см. вопрос про премайн ниже). Честная оговорка: NAT все еще зависит от того, будут ли люди и дальше запускать индексаторы и будет ли рынку это небезразлично — это риск принятия, а не выключатель.
 Смотреть эпизодНет выключателя
→
Эмиссия никогда не прекращается — разве это не просто инфляция?§
Эмиссия реальна — а вот «печатного станка» нет. Произвольная эмиссия означает, что кто-то решает когда и сколько. Эмиссия NAT — это формула: количество для каждого блока считывается из собственного поля bits биткоина. Никакое голосование ее не изменит, никакая команда ее не допечатает, и по мере роста сложности она на деле сдвигается вниз — с 2009 года в среднем примерно на 1.3% в год, а в последнее время намного меньше — она никогда не уменьшается вдвое, но и никогда не подскакивает. Настоящий вопрос в том, переварит ли рынок бессрочное предложение, заданное формулой — это вопрос спроса, честно признанный в рисках выше, а не вопрос произвольной печати.
Формула убирает не размер эмиссии, а произвол. Произвольная эмиссия означает, что кто-то решает когда и сколько; эмиссия NAT считывается из собственного поля bits биткоина, поэтому никакое голосование ее не изменит и никакая команда ее не допечатает. Одно число часто путают с другим: количество на блок по мере роста сложности сдвигается вниз примерно на 1.3% в год — это снижение начисления в каждом блоке, а не темп роста предложения выше. Оно никогда не уменьшается вдвое, но и никогда не подскакивает. Настоящий вопрос в том, переварит ли рынок бессрочное предложение, заданное формулой — это вопрос спроса, честно признанный в рисках выше, а не вопрос произвольной печати.
Почему количество на блок со временем снижается?§
Потому что растет сложность. Количество на блок декодируется из поля bits — это целевое значение сложности биткоина. Чем сильнее сеть, тем жестче цель, и декодированное количество сдвигается вниз — исторически примерно на 1.3% в год, со сбросом при каждом двухнедельном пересчете. Более сильная сеть → меньшее число, по формуле. Это противоположность комитету по эмиссии: никто его не назначает, и каждый шаг можно проверить по публичным данным блоков. (Оно к тому же никогда не уменьшается вдвое — это плавный дрейф, а не обрыв.)
 Смотреть эпизодСрочно: 53%
→
Был ли премайн? Кому досталось раннее предложение?§
Премайна не было — был открытый минт. NAT начался как публичный минт по принципу первым пришел — первым получил в ноябре 2023 года (блок 817,709): ни пресейла, ни транша для VC, ни доли команды, ни клиффов вестинга — нет инсайдерского запаса, ждущего разблокировки, потому что не было и инсайдеров. С блока 885,588 (февраль 2025) NAT каждого блока достается майнеру этого блока. Разница между премайном и ранним участником в том, было ли правило одинаковым для всех. Здесь оно было одинаковым — и цепь публична, так что можно проверить.
NAT — это просто мемкоин?ДОКАЗАТЕЛЬСТВА§
Он сохраняет энергию мема — и добавляет то, чего мемкоинам не хватает. У мемкоина ровно один источник спроса: внимание. Уходит внимание — уходит и спрос на покупку. У NAT этот слой тоже есть — честный минт, маскот, три года культуры — но под ним лежат еще два: его платят майнерам, которые защищают биткоин, в каждом блоке, а его эмиссия — это формула, считываемая из собственных заголовков биткоина, а не чье-то решение. Культура — это мегафон, а не фундамент. Нет гарантий, что рынок будет и дальше ценить эти слои; см. риски выше.
 Смотреть эпизодРодий: физический $NAT
→
 Смотреть эпизодAdam Back против NAT
→
Чем NAT отличается от ORDI, Runes и других метатокенов?§
Одно отличие: кому платят. Большинство метапротокольных токенов минтятся тому, кто быстрее кликнет — коллекционерам, снайперам, тем, кто в тот день следил за мемпулом. NAT начисляется только победителям блоков: его получает майнер, который на самом деле защитил цепь — в каждом блоке, автоматически. Из-за этого NAT — единственный метатокен, чье распределение само по себе является платой за безопасность биткоина. Все остальное — индексация на TAP, жизнь на Bitcoin L1 — у него общее с собратьями. Утверждение не в том, что у NAT технология лучше, а в том, что он делает другую работу.
Майнеры продают его каждый блок. Кто покупает, и зачем это тебе?§
Продажа — это и есть механизм. Единственный вопрос — превышает ли ее спрос, и на этот вопрос биткоин отвечает каждый день. Майнеры биткоина получают около 450 BTC в день и продают большую часть, чтобы платить за электричество. По логике «майнеры все равно сливают» BTC должен был бы ничего не стоить; но это не так, потому что спрос поглощает это предложение, и даже с запасом. NAT попадает на рынок тем же путем: начисление структурно, покупатели — нет, и мы это признаем. Так что же покупает спрос? То, чего раньше не существовало. До NAT безопасность биткоина была расходом, который несли майнеры, и общественным благом, которым все остальные пользовались бесплатно: не было единицы, которой можно владеть, а значит не было и цены; NAT — первый рынок для нее, на самом биткоине (механизм разобран в карточке Что значит «Безопасность биткоина, токенизированная»? в начале страницы). Ты держишь право требования на бюджет безопасности биткоина, которое по протокольной математике финансирует примерно в шесть раз больше блочной безопасности на единицу рыночной стоимости, чем сам биткоин, и разрыв расширяется с каждым халвингом, потому что одна эмиссия уменьшается вдвое, а другая нет. За безопасность биткоина должен платить кто-то: раздуть BTC сверх 21M, надеяться, что комиссии покроют все сами, или направить внешнюю стоимость майнерам через комплементарный актив. Первые два варианта оценены выше, в разделе Почему не хвостовая эмиссия?; NAT — третий. Его держат так, как рынок держит золото, а не потребляют, как топливо: нет инсайдерской доли, ждущей разблокировки, каждая единица достается майнеру с нулевыми издержками, а продажи, которые ты видишь, — это выплата субсидии, а не доказательство, что она никому не нужна. Сколько данная рыночная капитализация реально платит майнерам, показано в таблице покрытия выше. Окажется ли этот спрос устойчивым — открытый вопрос; покажет только полный цикл.
 Смотреть эпизодРасхождение
→
Доля NAT в бюджете сегодня ~0. Зачем об этом думать?§
Потому что значимое сравнение — это сравнение на единицу стоимости, и это протокольная математика. Спроси: сколько блочной безопасности актив финансирует на каждую единицу рыночной стоимости? Цена стоит и в числителе, и в знаменателе этой дроби, поэтому она сокращается. Остается эмиссия, деленная на предложение, заданная протоколом. По этой мерке NAT уже сегодня финансирует примерно в шесть раз больше безопасности на единицу рыночной стоимости, чем биткоин сегодня — и разрыв расширяется с каждым халвингом, потому что одна эмиссия уменьшается вдвое, а другая нет. Абсолютная доля сегодня мала, и мы это признаем. Аргумент здесь — в направлении; а во что выливается сам уровень, оценивается выше, в разделе Какую часть разрыва это может закрыть?
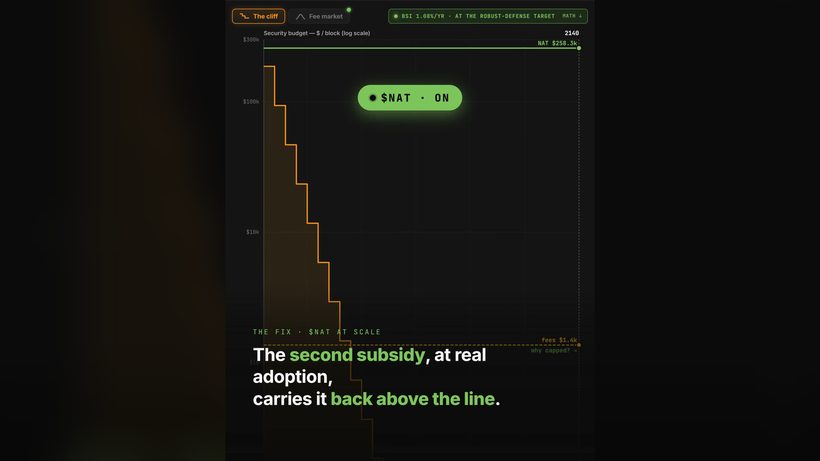 Смотреть эпизодВердикт BSI
→
Разве для этого не нужен бесконечный поток новых покупателей?§
Эмиссия структурна; покупатели — нет, и мы это признаем. Такая формулировка режет в обе стороны. Механически NAT не нужен бесконечный приток новых верующих — начисление происходит в каждом блоке в любом случае — но его вклад в безопасность реален ровно настолько, насколько реален стоящий за ним спрос. Чего у него нет, так это классической структуры выходной ликвидности: нет инсайдерской доли, ждущей разблокировки, а майнеры, которые его получают, получают его с нулевыми предельными издержками, в каждом блоке. Значимая проверка — это устойчивое принятие и оборот на протяжении полного цикла — см. «Что могло бы это опровергнуть?» ниже.
Смотреть эпизодРасхождение
→
Разве это не просто доходность от стейкинга?§
Тот же станок, но противоположная машина. Доходность от стейкинга платит токеном держателям того же токена — эмиссия замыкается сама на себя и не финансирует ничего за пределами системы. Эмиссию NAT платят майнерам за реальную внешнюю работу: хешрейт, оборудование, энергию — за то, что действительно защищает биткоин. Стейкинг платит тебе за то, что ты держишь. NAT платит за безопасность. И в отличие от систем на основе стейка, где атака сводится к простой покупке большего количества токена, безопасность, которую поддерживает NAT, остается экзогенной — энергия и физика, а не балансы.
«Платить майнерам — это не юзкейс.»§
Платить тем, кто защищает биткоин, и есть суть. В системах с доказательством работы безопасность никогда не бесплатна — ее кто-то финансирует, и сегодня это подавляющей частью субсидия блока, которая уменьшается вдвое при каждом халвинге. Предлагаемый NAT спрос — монетарный: ты держишь его так, как рынок держит золото — фокальный актив, привязанный к финансированию безопасности биткоина — а не потребляешь, как топливо. Это инфраструктурная полезность, та же категория, в которой живет ценность самого биткоина, а не прикладная полезность. Окажется ли этот спрос устойчивым — открытый вопрос: решает рынок, и мы ничего не гарантируем.
 Смотреть эпизодБезопасность, токенизированная
→
Зависит ли теперь биткоин от NAT?§
Нет — и направление зависимости здесь важно. NAT считывается из биткоина; в биткоин ничего не добавлено, поэтому существование NAT не может ему навредить, и биткоин продолжил бы работать без изменений, если бы NAT завтра исчез. Сам по себе протокол гарантирует живучесть — блоки продолжают выходить по мере того, как майнеры уходят, а сложность подстраивается — но не оптимальный уровень безопасности. Бюджет безопасности и так финансируется рынками вне протокола. NAT — это одно финансируемое рынком дополнение к этому бюджету: ограниченное дополнение, не зависимость и не решение.
Кто это сделал?§
Создатели известны публично, а не анонимны: Will и Iman (TheBlockRunner), работающие в рамках теории цифровой материи (Digital Matter Theory), и BennyTheDev (разработчик TAP Protocol) — это слой индексации, на котором построен NAT.
Что могло бы это опровергнуть?§
Справедливый вопрос, на который должен отвечать любой эксперимент. Проверка на опровержение такая: годы, когда принятие у пулов не растет, а рыночный оборот мертв — эмиссия, на другой стороне которой нет никого. Если вторая субсидия не сможет привлечь устойчивый спрос за полный цикл, тезис проваливается, и эта страница так и напишет. Что не опровергнет его: колебания цены в любую сторону — механизм измеряется принятием и хешрейтом, а не графиком.
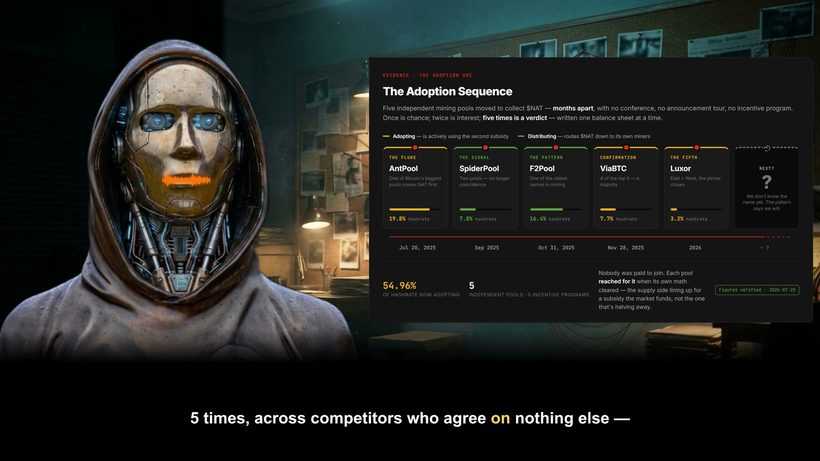 Смотреть эпизодСлучайность. Сигнал. Закономерность.
→
Если безопасностью теперь можно владеть, кто ее контролирует?§
Заявка на покупку, а не голос. Покупка $NAT выражает спрос и ничего больше. Она не дает никаких прав управления биткоином — ни голоса по консенсусу, ни влияния на майнеров, ни притязаний на чьи-либо монеты, и она не вводит в систему никакого нового решающего лица. Именно этим такой подход и отличается от любой модели меценатства или фонда: деньги, которые финансируют безопасность, не приобретая власти над ней.
Это к тому же проверяемо, а не обещано. Нет никакого механизма, через который держатель NAT мог бы управлять биткоином, потому что в биткоин ничего не добавляли — начисление считывается из блоков, которые уже существуют. И NAT ни на что не погашается: это не требование на бюджет безопасности, это то, как рынок платит в него.
Это финансовый совет?§
Нет. Эта страница — объяснение, а не совет. Здесь нет ни целевых цен, ни ценовых проекций, и ничто здесь не является рекомендацией что-либо покупать, продавать или держать. NAT — это эксперимент; он может провалиться. Проводи собственное исследование и проверяй каждое утверждение независимо.