
시장이 자금을 대는 비트코인의 두 번째 보조금 — $NAT.
$NAT는 비트코인 메타 프로토콜 토큰입니다. 블록 885,588(2025년 2월 25일) 이후, 모든 비트코인 블록은 해당 블록 자신의 coinbase 주소로 고정된 양의 NAT를 자동으로 입금합니다 — 이는 블록 헤더의 bits 필드에서 도출되어 자동 입금되는 블록당 보상입니다. 이것은 반감되지 않습니다. 캠페인의 핵심 틀은 이렇습니다 — NAT는 비트코인의 장기 보안 예산 문제에 대한 시장이 내놓은 하나의 답이며, 채굴자가 블록 보조금 위에 추가로 버는 보상입니다.
나머지를 설명해 주는 두 가지
먼저 문제, 그다음 답보안 예산 문제는 정말 실재하나요?
그렇습니다 — 이 계산에는 이견이 없습니다. 보조금은 반감을 거듭하며 영으로 향하고, 수수료는 보상 가운데 작고 변동이 큰 몫에 불과합니다. 수수료만으로 그것을 대체하려면 약 100배 이상 올라 그 수준을 유지해야 합니다. 지금 이 산업을 운영하는 사람들이 카메라 앞에서 그렇게 말합니다.
“Look at the whole security budget of Bitcoin … transaction fees were meant to compensate miners for the halving. Well, that isn't happening.”
번역비트코인의 보안 예산 전체를 보라 … 거래 수수료는 반감기를 채굴자에게 보상해 주기로 되어 있었다. 그런데 그런 일은 일어나지 않고 있다.
“비트코인의 보안, 토큰화”란 무슨 뜻인가요?
보상은 비트코인에서 읽어내는 것이지, 밖에서 덧붙이는 것이 아닙니다 — 포크도, 수탁자도, 끄기 스위치도 없습니다. 토큰화되는 것은 보안 예산이지, 코인이 아닙니다.
보안은 언제나 상품이었다
채굴자는 에너지를 쓰고, 체인을 지키는 대가로 보수를 받습니다. 2009년 이후 모든 블록에서.
토큰화는 그것에 단위와 가격을 준다
보유하고, 값을 매기고, 대가를 치를 수 있는 토큰 — 포크 없이.
단위가 있으면 시장이 생긴다
비트코인이 안전하기를 바라는 사람이라면 누구나 자금을 댈 수 있습니다 — 매 블록 채굴자에게 입금됩니다.
이 사이트의 모든 영상은 “비트코인의 보안, 토큰화”라는 문구로 끝납니다. 그것이 실제로 무슨 뜻인지, 세 단계로 설명합니다.
그 단어가 흔히 쓰이는 의미에서는 아닙니다. 이것은 온체인에 올린 주식도, 채권도, 국채도 아니며, 무언가를 보관하는 수탁사도 없습니다. 수탁사도, 브리지도, 오라클도, 끄기 스위치도 없습니다 — 이 보상은 비트코인에서 읽어내는 것이지, 비트코인에 덧붙인 것이 아닙니다. 그리고 토큰화되는 것은 네트워크의 보안 예산입니다. 코인이 아닙니다.
채굴자는 실제 에너지를 쓰고, 단 한 가지 일에 대해 대가를 받습니다. 체인을 지키는 일입니다. 이 거래는 2009년 이후 모든 블록에서 이루어져 왔습니다. 비트코인은 언제나 보안을 팔아 왔습니다 — 그렇게 부르지 않았을 뿐입니다.
오늘날 보안은 마침 그때 거래하는 사람이 누구든, 그 사람이 블록 단위로 한꺼번에 사들입니다. 토큰은 이것을 보유하고, 가격을 매기고, 값을 치를 수 있는 단위가 있는 무언가로 바꿉니다 — 포크 없이, 합의도 건드리지 않고 말입니다.
수수료로는 거래하는 사람만 보안에 자금을 댈 수 있습니다. 토큰화된 단위는 비트코인이 계속 안전하기를 바라는 사람이면 누구나 자금을 댈 수 있게 합니다. $NAT는 매 블록 그 블록을 채굴한 주소로 입금됩니다 — 그래서 그 시장의 매수가 하는 일은, 그것을 받은 채굴자에게 각 블록의 입금이 얼마의 가치인지를 정하는 것입니다. 거래소에서 사면 돈은 매도자에게 갑니다. 채굴자에게 도달하는 것은 가격 수준이며, 블록마다 그렇습니다.
그래서 이것은 모금 운동이 아니라 시장이어야 합니다. 보안 예산은 공공재입니다 — 보유자는 누구나 이미 공짜로 그것을 누리므로, 자발적 기부는 각 기여자의 사적 이익 수준까지만 자금을 대고 공동의 수준에는 결코 이르지 못합니다. 공공재를 기부만으로 대규모로 만들어낼 수는 없습니다. 그러나 소유 가능한 것으로 만들 수는 있습니다. BTC를 더 산다고 보안에 자금이 가지는 않습니다. 보안의 대가를 치르는 단위를 사면 자금이 갑니다. 그러면 소유하는 것과 자금을 대는 것이 같은 하나의 행위가 됩니다.
2011년 이후
포워드, 난이도
선물, 채굴 기업 주식
BRC-20
2021 · BMN2 2024
885,588 이후
작동 방식 (그리고 확인하는 법)
bits 필드를 숫자로 읽는다모든 비트코인 블록은 4바이트 bits 필드(난이도 목표값)를 담고 있습니다. 이를 정수로 읽으면 NAT = s×2²⁴ + c를 통해 NAT 수량으로 도출됩니다 — 현재 블록당 약 ~386,022,593 NAT입니다.
블록 885,588 이후, 공개 TAP Protocol 인덱서가 모든 블록에 이 규칙을 적용해 그 블록을 채굴한 주소로 수량을 입금합니다. 청구 트랜잭션도, 옵트인도 없습니다 — 이 입금은 이미 비트코인에 있는 데이터로부터 계산됩니다.
이것은 각 블록 자신의 bits 필드에서 도출되어 coinbase 주소로 자동 입금됩니다 — 두 번째 체인도 사이드체인도 아니며, 채굴자가 운영해야 할 것은 없습니다. 공개 TAP 인덱서가 기존 비트코인 블록 데이터로부터 오프체인에서 계산합니다.
mempool.space(또는 아무 익스플로러)에서 최근 블록을 열어 그 bits 값을 가져와 위의 도출을 실행하세요. 블록당 수량과 입금이 블록 885,588에서 시작했다는 점을 직접 교차 확인하세요 — 우리 말만 믿지 마세요.
$NAT가 아닌 것
채굴자는 해시파워를 두 번째 체인으로 향하지 않습니다. 보상은 비트코인 자신의 블록 데이터에서 읽어냅니다.
별도의 블록체인은 없습니다. NAT는 비트코인 자체로부터 계산되는 회계 레이어(메타 프로토콜)입니다.
새 소프트웨어도, 옵트인도, 채굴자의 추가 작업도 없습니다. 입금은 자동으로 coinbase 주소에 도착합니다.
포크도, BIP도, 비트코인 규칙의 변경도 없습니다. 비트코인 노드는 NAT의 존재를 알지도, 신경 쓰지도 않습니다.
NAT는 여러 제안 가운데 하나의 시장 자금형 실험입니다 — 입증되었거나 완전한 해결책이 아닙니다.
NAT는 "$X어치의 비트코인을 지킨다"고 하지 않습니다. 그 보안 기여는 채굴자가 그것을 얼마에 팔 수 있느냐에 달려 있으며 — 그것은 보장되지 않습니다.
스테이킹은 토큰을 토큰 보유자에게 지급합니다 — 그 수익률은 시스템 밖의 어떤 것에도 자금을 대지 않습니다. NAT는 비트코인을 지키는 실제 작업의 대가로 채굴자에게 지급됩니다. 스테이킹은 보유에 지불하고, NAT는 보안에 지불합니다.
선착순 공개 민트(2023년 11월, 블록 817,709). 프리세일 없음, VC 물량 없음, 팀 배분 없음, 언락 절벽 없음 — 해제를 기다리는 내부자 물량은 존재하지 않습니다.
비트코인 가격이 오르면 보안 예산도 실제로 늘어납니다 — 보조금은 BTC로 지급되므로, 가격이 두 배가 되면 채굴자가 버는 것도 두 배가 됩니다. 그러나 같은 순간에 다른 것도 두 배가 됩니다. 공격자가 차지하려는 가치입니다. 예산과 전리품이 하나처럼 움직이므로, 둘 사이의 비율은 — 공격이 감당할 만한지를 실제로 결정하는 것이 바로 이 비율입니다 — 거의 움직이지 않습니다. 가격 상승은 쳇바퀴입니다. 비례해서 더 커진 표적을 지키느라 더 많이 쓰게 될 뿐입니다.
NAT 시가총액에 더해진 한 달러는 한쪽만 움직입니다. 채굴자가 버는 것은 늘리면서, 비트코인에 대한 공격이 차지할 몫은 늘리지 않습니다. 전리품은 NAT가 아니라 BTC로 표시되기 때문입니다. 그리고 한 달러당 그쪽을 더 세게 움직입니다. 시장 가치 한 단위당, NAT는 이미 비트코인보다 약 6× 많은 블록 보안에 자금을 대고 있습니다. 가격은 이 분수의 양쪽에 모두 나타나 상쇄되므로, 남는 것은 공급량 대비 발행량입니다 — 예측이 아니라 프로토콜 수학입니다.
그리고 이 값은 6×에 머무르지 않습니다. 비트코인의 보조금은 4년마다 반감됩니다. NAT의 발행은 전혀 반감되지 않습니다. 그래서 이 비율은 반감기마다 한 단계씩 올라갑니다 — 매번 약 1.8×씩 — 그리고 그렇게 되는 데 잘 풀려야 할 일은 아무것도 없습니다. 한쪽에서는 반감기 일정이 일을 하고, 다른 쪽에서는 공식이 훨씬 완만한 일을 할 뿐입니다. (NAT의 블록당 수량도 고정된 것은 아닙니다. 난이도가 오르면서 연 약 1.3%씩 감소합니다. 다만 반감되지 않을 뿐입니다.) 오늘 6×로 읽히는 같은 비교가 2028년 반감기 이후에는 약 12×, 2048년에는 200×에 가깝게 읽힙니다.
같은 산수를 반대로 읽으면 이렇습니다. 그 배수는 양쪽 모두 공급량 대비 발행량이므로, 비트코인에 견준 NAT의 희석률이기도 합니다. NAT는 자기 공급량의 약 연 5.2%를 발행하고, 비트코인은 약 0.8%를 발행합니다. 달러당 보안 자금이 여섯 배라는 것은 공급 증가가 여섯 배라는 것과 같은 사실이며, 보유자는 앞의 것을 뒤의 것으로 치릅니다. 우리는 이것이 나중에 발견되기를 기다리기보다 먼저 말해 두는 쪽을 택합니다. 결코 반감되지 않는 발행이 치르는 정직한 대가이며, 아래 리스크에서 미해결 문제가 수요인 이유입니다 — 결코 발행이 아닙니다.
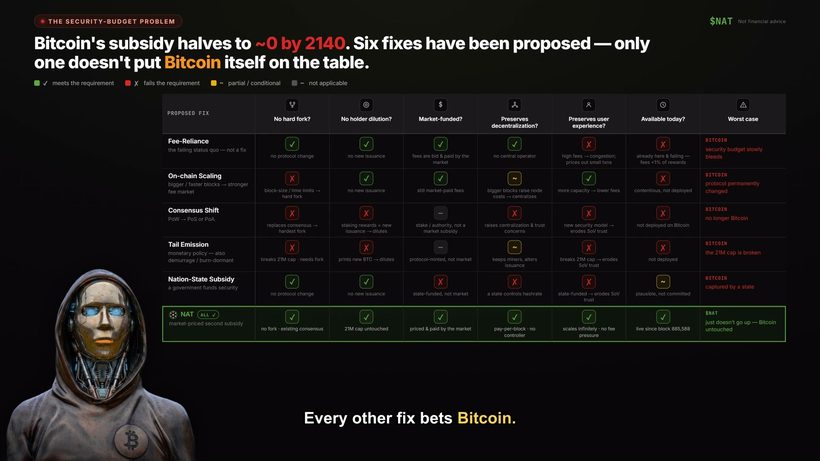
보드에 오른 다른 모든 해법은 비트코인의 합의를 거쳐야 합니다. 테일 이미션은 21M 상한을 깨고 포크가 필요합니다. 수수료 시장 재설계도 마찬가지입니다. 이것들은 전부 아니면 전무의 결정입니다. 거의 모두의 동의가 필요하고, 몇 년의 정치적 싸움이 따르며, 답이 틀린 것으로 드러나도 그것은 프로토콜에 새겨진 채 남습니다.
시장은 정반대 모양입니다. 투표도, BIP도, 누구의 동의도 필요 없습니다 — 비트코인이 지켜지기를 바라는 사람은 누구나 오늘, 원하는 규모로 자금을 댈 수 있고, 원할 때 그만둘 수 있습니다. 포크가 단발성인 자리에서 시장은 연속적이고, 포크가 영구적인 자리에서 수정 가능하며, 십 년의 논쟁을 기다릴 것 없이 지금 시도할 수 있습니다. 그리고 실패하더라도 그 실패는 자기 재무제표 안에서 끝납니다. 비트코인에는 애초에 아무것도 더해지지 않았으므로, 비트코인은 있던 그대로 남습니다.
다만 거버넌스보다 더 어려운 차이가 있습니다. 수수료 쪽 제안들은 — 블록 축소, 수수료 평활화, 블록 공간 재설계 — 모두 수수료 수입이 들어오는 방식을 바꿉니다. 그중 어느 것도 채굴자가 받는 몫에 사토시 한 톨을 더하지 않습니다. 얇은 수수료를 관리하는 방법이 세 가지, 더 만들어내는 방법은 하나도 없습니다. 이미 있는 수입을 재배치하는 대신 예산에 새로운 수입을 넣을 수 있는 선택지는 보드에서 시장뿐입니다.
그 보드가 묻지 않는 것이 하나 있습니다. 양보할 수 없는 여섯 가지 기준은 모두 해를 끼치지 않는지를 보는 시험입니다 — 포크 없음, BTC 희석 없음, 시장 자금, 탈중앙성 유지, 사용자 경험 비용 없음, 오늘 이용 가능. 그중 어느 것도 그 해법이 충분히 자금을 대는지는 묻지 않습니다. NAT가 유일하게 전부 초록인 행인 것은 유일하게 무해하기 때문이지, 충분함이 입증되었기 때문이 아닙니다. 아래의 한계가 말하는 바가 바로 그것입니다.
채굴자 수익은 흐름이고, 그것이 지키는 것은 축적된 가치입니다. 그래서 비트코인이 자기 보안에 충분히 지불하고 있는지 정직하게 묻는 방법은 하나를 다른 하나로 나누는 것입니다. 연환산 채굴자 수익을 시가총액으로 나눈 값이며, 오늘 그것은 약 0.82%입니다. 이 비율은 실제로 중요한 것 — 공격자가 넘어서야 하는 지출 흐름과 그들이 차지할 수 있는 축적분 — 의 대리 지표입니다(Budish, 2018). 공격 비용을 직접 계산하는 쪽을 선호한다면, 아래의 51% 문답이 그 방식으로 다룹니다.
이 하한선은 이 페이지가 만들어 낸 숫자가 아닙니다. 이 비율을 쓰는 사람들이 발표한 범위 안에 있습니다. Lyn Alden은 건전한 보안 지출을 연간 시가총액의 0.5%–1.5%로 봅니다. James McAvity는 2023년 시월 기준 1–1.5%로 제시했습니다. Hasu는 2020년 무대에서 정확히 이런 표현으로 이 비율을 정의했고 — “이 블록 보상과 네트워크 가치의 비율” — 당시 그 값을 2%로 측정했습니다.
그들은 하한선이 어디에 있어야 하는지에 대해 의견이 같지 않으며, 그중 한 사람은 이렇게 대놓고 말합니다: “어딘가에 골디락스 구간이 분명히 있지만, 그것이 어디인지 우리는 정말 모릅니다.” 이견이 없는 것은 측정 방식과 방향입니다. 그러니 이 하한선은 도출된 임계값이 아니라 그 범위 안의 어림값으로 받아들이십시오 — 그래서 4부가 중요한 대목입니다. 거기에는 하한선이 전혀 필요하지 않습니다.
비트코인이 지불하는 금액과 하한선의 차이는 연 $2.82B입니다. 하루 약 $7.7M, 블록당 약 $53,742입니다. 그것이 격차이며, 아래의 모든 내용은 시장이 자금을 대는 보상이 그중 얼마를 메울 수 있는지에 관한 것입니다 — 비율은 직접 확인해 보십시오. 연환산 채굴자 수익과 시가총액, 둘 다 공개되어 있습니다.
하한선을 옮기면 아래의 모든 숫자가 함께 움직입니다. Alden 범위의 아래쪽인 0.5%에서는 오늘 격차가 전혀 없습니다. 다만 2028년 4월경부터는 생깁니다 — 하한선을 고르는 일에 의존하지 않는 대목인 4부를 보십시오.
이 대목은 대부분의 사람이 거꾸로 이해하는 부분이라 분명히 말해 둘 만합니다. NAT는 어떤 규모에 도달해야만 의미가 생기는 것이 아닙니다. 오늘도 모든 블록에서 입금되고 있고, 풀 해시레이트의 절반을 조금 넘는 곳이 이를 지급합니다 — 그것이 기여하는 바는 작지만 이미 실재하며, 이 페이지의 나머지를 누가 믿든 믿지 않든 도착합니다.
NAT는 해마다 자기 공급량의 약 5.2%를 채굴자에게 발행합니다 — 위 절의 희석 수치와 같은 5.2%이므로, 어떤 가격에서든 시가총액의 5.2%가 채굴자에게 도달합니다. 그래서 커버리지는 수사가 아니라 산수이고, 선형입니다. 시가총액이 두 배가 되면 메우는 격차의 몫도 두 배가 됩니다. 절벽도 없고, 최소 유효 규모도 없습니다. 이것은 다이얼이며, 이미 돌아가고 있습니다.
그 표는 맨 아래가 아니라 가운데를 읽으십시오. $1B에서 — 공개된 대화가 계속 언급하는 이정표입니다 — NAT는 비트코인 채굴자에게 연 약 $52M을 입금하게 되며, 이는 격차의 약 1.8%이자 비트코인이 수수료로 버는 연평균의 절반을 조금 넘는 금액입니다. 그것은 해결책이 아닙니다. 그렇다고 아무것도 아닌 것도 아니며, “아무것도 아닌 것이 아니고, 매 블록마다 도착하며, 비트코인에 어떤 변경도 요구하지 않는다”는 것이 주장의 전부입니다.
달러 표는 분모 없이는 무의미하니 밝혀 둡니다. 5.2%는 해마다 발행되는 약 20.3T NAT를 약 390T 유통량에 견준 값이고, 오늘의 $29.9M은 얇은 시장에서의 최종 체결가 표시일 뿐입니다 — $29.9M어치를 실제로 받아 줄 매수 호가가 아닙니다.
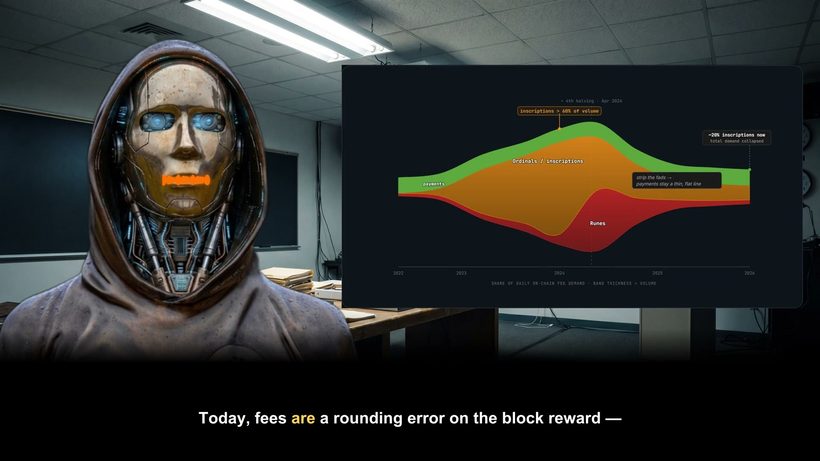
위의 모든 내용은 수수료가 지금 수준인 채굴자 수익의 0.64%에 머문다고 가정했습니다. 늘 그랬던 것은 아닙니다. 비트코인은 훨씬 높은 수수료의 달들을 기록했고, 그 모든 달에 격차는 더 작았습니다 — 따라서 그것을 메울 시가총액도 더 작았습니다. 아래의 각 행은 비트코인이 실제로 기록한 수수료 비중이며, 달러 기준으로 고정했고 예측은 들어가지 않았습니다.
가운데 행이 곱씹어 볼 대목입니다. 2024년 5월은 사고 실험이 아니었습니다 — Runes가 한 달 동안 수수료를 채굴자 수익의 17.92%까지 밀어 올렸습니다. 그 수준에서 격차는 $2.82B이 아니라 연 $61.5M이고, 나머지를 메울 시가총액은 $1.2B입니다. 오늘의 격차 중 1.8%를 메우는 그 $1B이 그때의 격차라면 85%를 감당합니다.
그 달들 가운데 둘은 비트코인 진영 상당수가 스팸이라 부르는 인스크립션 물결이었고, 셋 모두 일반 사용자를 밀어낼 만큼 비싼 수수료를 동반했습니다 — 바로 그것이 요점입니다. 수수료가 격차를 메운 유일한 순간들은, 비트코인을 쓰기 나쁘게 만듦으로써 그렇게 했습니다.
그것이 정직한 관계이며, 이 논쟁이 보통 연출되는 방식과는 반대 방향으로 흐릅니다. 시장이 자금을 대는 보상은 수수료 시장과 경쟁하지 않습니다. 수수료 시장이 제 몫을 하지 못하는 동안 부족분을 메우는 것입니다. 수수료가 도착하면 NAT의 숫자는 무너집니다. 도착하지 않으면 그 부족분은 시장이 자금을 대는 보상에 맡겨집니다. 어느 한쪽이 옳아야만 다른 쪽이 도움이 되는 것은 아닙니다.
여기까지의 모든 내용은 두 가지 선택에 기대고 있습니다. 1% 하한선, 그리고 비율을 재는 한 가지 방식입니다. 이 대목은 그렇지 않습니다. 오늘의 0.82%는 일정에 따라 반감되는 보조금 성분과 그렇지 않은 수수료 성분으로 나뉩니다. 그 수수료 성분은 위 표와 같은 관례대로 현물 시가총액 대비 고정해 두었으므로, 두 부분은 같은 기준 위에 놓입니다. 산수를 돌려 보면 비트코인의 비율은 2028년 4월경 반감기 이후 0.41%에 이릅니다 — Alden 범위의 아래쪽인 0.5%보다 낮고, 누군가 발표한 어떤 하한선보다도 낮습니다. 이 계산에는 어떤 가격 예측도 들어가지 않습니다. 가격은 분자와 분모에 모두 있어 상쇄되기 때문입니다. 오로지 반감기 일정일 뿐, 다른 것은 없습니다.
Hasu는 2020년 무대에서 이 산수를 직접 해 보였습니다. 당시 비율은 2%에 조금 못 미쳤습니다: “네 해 뒤에는 1% 아래로 갈 수 있고… 여덟 해 뒤에는 반 퍼센트 아래가 될 것입니다.” 그 강연으로부터 여덟 해 뒤가 2028년이고, 0.41%는 이 페이지 자체의 수치가 도달하는 값입니다. 그 자신의 답은 비트코인이 수수료 시장을 키워야 한다는 것이었지, 다른 곳을 봐야 한다는 것이 아니었습니다. 하강 곡선은 그의 것이고, 여기서 끌어낸 결론은 그의 것이 아닙니다. 계속 가면 비율은 2032년경 반감기 이후 0.21%, 그다음 0.11%에 이릅니다 — McAvity가 “그건 그냥 다른 시스템입니다. 다른 프로토콜입니다.”라고 말한 지점으로 지목한 두 수준입니다.
그것이 이 페이지에서 가장 강한 주장이며, NAT와는 아무 관계가 없습니다. 위의 수수료 시나리오가 이 질문을 매듭짓지 못하는 이유이기도 합니다. 비트코인 역사상 최고의 수수료 달인 2018년 1월, 채굴자 수익의 26.2%를 들어 — 오늘이라면 격차를 통째로 메우는 수준입니다 — 그것이 영원히 유지된다고 해도, 2028년 이후 부족분은 여전히 연 $4.80B이고, 약 $92B의 NAT 시가총액이 필요합니다. (2017년 12월의 최고 하루는 그보다도 높았지만, 하루는 예산이 아닙니다.)
그 뒤에는 두 수치가 있습니다. 2018년 1월의 26.2% 수수료를 달러 기준으로 고정하면 위의 $92B가 나오고, 오늘의 0.64% 수수료를 같은 방식으로 두면 $180B가 필요합니다. 둘 다 의도적으로 낮게 잡은 값입니다. NAT의 발행률은 공급이 늘면서 2028년경 약 4.8%로 떨어지는데도, 두 계산 모두 오늘의 공급량 대비 5.2%에 고정해 두었기 때문입니다. 그 체감을 보정하면 각각 $100B과 $195B에 가깝습니다.
수수료만으로 오늘의 격차를 1% 하한선까지 메우려면 채굴자 수익의 약 18%에 영구히 도달해야 합니다 — 오늘 수준의 약 28x입니다. (이것은 보조금을 통째로 대체하는 문제와는 다른 질문이며, 그쪽은 이 페이지 다른 곳의 ~100× 수치입니다.) 비트코인이 20%를 넘긴 채 가장 오래 버틴 기간은 40일입니다. 합의를 바꾸거나 2,100만 개 상한을 없애는 것도 통하기는 하겠지만, 둘 다 비트코인이 지불할 수 없는 무언가를 대가로 요구합니다. 이 산수는 NAT만의 것도 아닙니다. 블록의 채굴자에게 입금되는 어떤 자산이든 같은 방식으로 규모를 잴 수 있습니다. 다른 것은 각자가 채굴자와 비트코인에게 무엇을 요구하는가입니다.
왜 중요할 수 있는가
비트코인은 블록 보조금(현재 블록당 3.125 BTC)으로 보안 비용을 지불하며, 이는 대략 4년마다 반감되어 2140년경까지 ~0을 향해 갑니다. 의도된 대체재는 거래 수수료입니다 — 하지만 오늘날 수수료는 채굴자 수익의 약 0.64%에 불과하며 변동이 심하고 믿을 수 없습니다. 이 장기적 격차가 바로 보안 예산 문제입니다 — 격차 자체에는 이견이 없고, 미해결인 것은 어떤 해법이 그것을 메우는가입니다.
$NAT는 시장이 자금을 대는 하나의 답입니다 — 반감되지 않는 영구 보상으로, 채굴자가 보조금과 함께 벌며, 시장에서 NAT의 가치를 인정하는 이들이 비용을 댑니다. 그것은 다른 제안들과 나란히 존재합니다 — 대체하는 것이 아닙니다. 이들은 서로 경쟁하면서 보완하는 아이디어이며, 어느 것도 답을 독점하지 않습니다 —
이들 중 어느 것이 — NAT를 포함해 — 그 격차를 실질적으로 메우는지는 아직 입증되지 않았습니다. NAT의 논점은 이것입니다 — 비트코인을 전혀 바꾸지 않고도, 시장은 이미 오늘 채굴자에게 무언가를 더 지불할 의향이 있다는 것입니다.
제안된 모든 해결책을 양보할 수 없는 여섯 가지 기준으로 채점하고, 각 마크 아래에 근거를 담았습니다. 원페이저에 내장된 것과 같은 보드를 단독으로, 전체 폭으로, 선택한 언어로 연 것입니다.
← 원페이저 / FAQ로 돌아가기보안 예산 해결책 메뉴
NAT 백서는 실패하고 있는 "수수료 의존" 현상을, 그것이 검토하는 해결책들 — 온체인 확장, 합의 전환, 테일 이미션 같은 통화정책 변경 — 그리고 국가 차원의 "누가 비용을 내는가" 시나리오와 하나씩 견줍니다. 각각은 여섯 가지 양보 불가 기준으로 채점됩니다. 어떤 해결책이든 비트코인의 본질을 바꾸지 않고 작동하려면 여섯 가지 모두를 통과해야 합니다. 처음부터 끝까지 초록인 행은 단 하나뿐입니다.
| 제안된 해결책 | 하드포크 불필요? | 보유자 희석 없음? | 시장 자금? | 탈중앙화 보전? | 사용자 경험 보전? | 현재 이용 가능? | 최악의 경우 |
|---|---|---|---|---|---|---|---|
| 수수료 의존실패하고 있는 현상 — 해결책이 아님 | ✓프로토콜 변경 없음 | ✓신규 발행 없음 | ✓수수료는 시장이 입찰해 지불 | ✓중앙 운영자 없음 | ✗높은 수수료 → 혼잡; 소액 거래와 발행을 밀어냄 | ✗이미 여기 있고 실패 중 — 수수료가 보상의 <1% | 비트코인보안 예산이 서서히 출혈 |
| 온체인 확장더 크고 / 빠른 블록 → 더 강한 수수료 시장 | ✗블록 크기 / 블록 시간 제한 → 하드포크 | ✓신규 발행 없음 | ✓여전히 시장이 내는 수수료 | ~더 큰 블록은 노드 비용을 높임 → 중앙화 | ✓용량 증가 → 낮은 수수료, 혼잡 감소 | ✗논쟁적이며 미배포 | 비트코인프로토콜이 영구히 변경됨 |
| 합의 전환PoW → PoS 또는 PoA | ✗합의를 교체 → 가장 어려운 포크 | ✗PoS 스테이킹 보상 = 신규 발행 → 희석 | —지분 / 권위, 시장 보조금이 아님 | ✗백서: 중앙화와 신뢰 우려를 키움 | ✗새로운 보안 모델 → 가치 저장 신뢰를 약화 | ✗비트코인에 미배포 | 비트코인더 이상 비트코인이 아님 |
| 테일 이미션통화정책 범주 — 디머리지 / 휴면 코인 소각 포함 | ✗21M 한도를 깸 · 포크 필요 | ✗신규 BTC 발행 → 희석 | —프로토콜이 발행, 시장이 아님 | ~마이너는 유지하되 발행을 바꿈 | ✗21M 한도를 깸 → 가치 저장 신뢰를 약화 | ✗미배포 | 비트코인21M 한도가 깨짐 |
| 국가 차원의 보조금"누가 비용을 내는가" — 정부가 보안에 자금을 댐 | ✓프로토콜 변경 없음 | ✓신규 발행 없음 | ✗국가가 자금을 댐, 시장이 아님 | ✗국가가 해시파워를 통제 | ✗국가가 자금을 댄 보안 → 가치 저장 신뢰를 약화 | ~그럴듯하나 확약되지 않음 | 비트코인국가에 포획됨 |
 NAT전부 ✓시장 가격이 매겨지는 두 번째 보조금 |
✓포크 없음 · 기존 합의를 사용 | ✓21M 한도 그대로 | ✓시장이 가격을 매기고 지불 | ✓블록당 지불 · 통제자 없음 | ✓무한히 확장 · 사용자에게 수수료 압박 없음 | ✓블록 885,588부터 가동 중 | $NAT그저 오르지 않을 뿐 — 비트코인은 그대로 |
왜 NAT만 전부 초록인 유일한 행인가
백서가 검토하는 모든 대안은 양보 불가 기준 중 적어도 하나에서 실패합니다.
- ✗수수료 의존은 실패하고 있는 기준선이지 해결책이 아닙니다 — 이미 여기 있고, 수수료는 마이너 보상의
1%미만입니다. - ✗온체인 확장(더 크고 / 빠른 블록)은 합의 규칙 하드포크가 필요하며 노드 비용을 끌어올려 탈중앙화를 압박합니다.
- ✗PoS나 PoA로의 합의 전환은 그중 가장 논쟁적인 포크이며, 백서의 표현대로 “중앙화와 신뢰 우려를 키우는” 데다, 그 PoS 스테이킹 보상은 신규 발행이어서 보유자를 희석합니다.
- ✗테일 이미션 — 통화정책 범주 전체(디머리지, 휴면 코인 소각)를 대표하는 — 은
21M한도를 깨고 보유자를 희석합니다. - ✗국가 차원의 보조금은 “누가 비용을 내는가”에 답하면서 자금 문제를 통제 문제로 맞바꿉니다: 시장이 자금을 대지 않으며 탈중앙화를 죽입니다.
- ✓오직 NAT만이 포크가 없고, 어떤 보유자도 희석하지 않으며, 시장이 자금을 대고, 탈중앙화를 보전하며(블록당 지불, 중앙 운영자 없음), 무한히 확장하고 사용자에게 수수료 압박을 주지 않으며, 이미 가동 중입니다 —
블록 885,588부터 운행하고 있습니다.
21M 공급 한도(테일 이미션은 이를 깸 → 하드포크 필요). 국가가 아니라 시장에서 나오는 자금. 보전된 탈중앙화(단일 해시파워 통제자 없음). 그리고 제안 단계가 아니라 현재 존재하는 해결책.
· NAT는 포크 없음, 시장 자금, 가동 중(블록 885,588, 2025년 2월부터).
· 출처: NAT 백서 — 그것이 검토하는 대안들(온체인 확장 강화, PoS / PoA로의 합의 전환, 통화정책 변경: 테일 이미션, 디머리지, 휴면 코인 소각)과 국가 차원의 "누가 비용을 내는가" 시나리오 및 실패하고 있는 "수수료 의존" 현상을, 그것이 제안하는 NAT와 대비.
각 셀의 판정은 이 콘셉트 목업을 위해 백서의 논거를 편집상 해석한 것입니다.
정직한 위험
NAT의 보안 기여는 그 시장 가격에 비례하며, 가격은 반사적이고 경기 순응적입니다 — 비트코인이 이미 안전할 때 높아지는 경향이 있고, 추가 보안이 가장 필요한 바로 그때 낮아지는 경향이 있습니다.
전제 전체가 비트코인의 지속적 채택과 TAP 같은 메타 프로토콜의 확산에 달려 있습니다. 그것이 멈추면 보상에 자금을 대는 수요도 멈춥니다.
메타 프로토콜은 한둘의 생존자로 통합될 수 있습니다. NAT가 살아남는 쪽이라는 보장은 없습니다.
채굴자에 대한 지급은 2025년에 시작되었습니다. 완전한 시장 주기나 실제 보안 스트레스 사건을 거쳐 검증되지 않았습니다.
현재 NAT를 실제로 옮기는 블록을 채굴하는 풀 해시파워는 절반을 조금 넘는 수준에 불과합니다 — 보편적이지 않으며, 나머지는 미청구 상태로 쌓입니다.
NAT의 실시간 수치는 토큰으로 표시됩니다. 이 페이지의 모든 달러 수치는 오늘 현물가 기준으로 비트코인의 청구서 규모를 나타낼 뿐 — NAT가 몇 달러어치의 보안을 제공할지를 뜻하지 않으며, 그것은 전적으로 시장에 달려 있습니다.
자주 묻는 질문 · 26개 질문
길을 고르세요 — 아니면 전부 훑어보세요
돌직구 답변, 모든 주장은 검증 가능이것이 그 경로입니다. 나머지는 모두 아래에 있습니다 ↓
보안 예산 문제는 정말 실재하나요?증거§
그렇습니다. 이 계산에는 이견이 없습니다. 사실: 비트코인의 보안 지출은 4년마다 반감되어 2140년경 ~0으로 향하는 보조금이 지배하고 있으며, 수수료는 오늘날 보상의 작고 변동이 큰 일부에 불과합니다. 수수료가 그 격차를 메울지에 대해 진지한 사람들의 의견이 갈립니다 — 낙관론은 희소한 블록 공간과 한 세기의 조정 시간을 들고, 우려론은 수수료 전용 체인이 이론적으로 더 불안정하며 "시장이 알아서 해줄 것"은 메커니즘이 아니라 희망이라고 지적합니다. 수수료만으로 블록 보조금을 대체하려면 약 100배 이상 올라 그 수준을 계속 유지해야 합니다 — 아무도 거래하지 않을 수준입니다. 가장 가까웠던 때는 딱 한 번, Runes가 출시된 2024년 4월 20일 그 하루로 수수료가 채굴자에게 지급된 금액의 75%에 이르렀고 — 블록 보조금 자체보다 많았습니다 — 며칠 만에 되돌아갔습니다. 그다음으로 가까웠던 때는 2017년 12월로 43%입니다. 그래서 미해결인 것은 격차의 존재 여부가 아니라 어떤 해법이 그것을 메우는가입니다 — 해법에 대해 확실하다고 말하는 사람은 무언가를 팔고 있는 것입니다.
 에피소드 보기거꾸로 된 무지개
→
“In a few decades when the reward gets too small, the transaction fee will become the main compensation for nodes.”
번역수십 년 뒤 보상이 너무 작아지면, 거래 수수료가 노드의 주된 보수가 될 것이다.
“the recurring, 'flow', payments to miners for running the blockchain must be large relative to the one-off, 'stock', benefits of attacking it.”
번역블록체인을 운영하는 대가로 채굴자에게 지속적으로 지급되는 “흐름(flow)” 지급액은, 그것을 공격해 한 번에 얻는 “저량(stock)” 이익에 비해 커야 한다.
왜 테일 이미션 — 아니면 그냥 수수료 인상 — 이 아닌가요?증거§
바로 그것을 위의 보드가 채점합니다. 짧은 버전: 테일 이미션은 새 BTC를 영원히 찍어 보안에 자금을 댑니다 — 21M 상한을 깨고 포크가 필요하며, 정치적으로 비트코인에서 가장 일어나기 힘든 변경입니다. 수수료 인상은 현상 유지 베팅입니다 — 아무것도 바꾸지 않아도 되지만, 수수료는 현재 보상의 작은 일부만 커버하며 "수수료가 자라날 것"은 대안 없는 희망입니다. NAT의 차선은 둘보다 좁습니다 — 비트코인의 무엇도 바뀌지 않고, 자금은 시장이 자발적으로 내는 만큼입니다. 전체 보드(위 링크)가 양보할 수 없는 여섯 기준으로 모든 선택지를 채점합니다.
 에피소드 보기해법 메뉴
→
 에피소드 보기E2 - 수수료 의존의 함정
→
“If mining is not profitable due to a high cost and low reward, miners lose their incentive and will stop mining, reducing the security of the network.”
번역비용이 높고 보상이 낮아 채굴이 수익성을 내지 못하면, 채굴자는 인센티브를 잃고 채굴을 중단하게 되어 네트워크의 보안이 떨어진다.
51% 공격이 실제로 일어난 적 있나요?증거§
비트코인에는 없습니다 — 더 작은 체인에서는 반복해서. 비트코인은 성공한 51% 이중 지불을 한 번도 겪지 않았습니다 — 지키는 예산이 언제나 공격의 값을 웃돌았기 때문입니다. 보안 예산이 얇은 체인은 다른 이야기입니다 — Ethereum Classic과 Bitcoin Gold 모두 임대 해시파워에 의해 리오그되었고, 2025년 8월에는 임대 해시레이트가 Monero의 절반을 넘어 6개 블록을 리오그했습니다. 익스플로잇도, 버그도 없었습니다 — 방어 예산이 공격자의 지갑보다 작았을 뿐입니다. 그래서 프로토콜의 정교함만이 아니라 예산의 규모가 곧 보안인 것입니다.
“Bitcoin's ‘security budget’ is the total amount of money we pay to miners … When this value is low, 51% attacks are cheap.”
번역비트코인의 “보안 예산”은 우리가 채굴자에게 지불하는 돈의 총액이다 … 이 값이 낮으면 51% 공격은 값싸진다.
억만장자가 — 혹은 국가가 — 해시레이트의 51%를 살 수 있나요?§
단독 매수자: 거의 불가능. 조직적 행위자: 그것이 현실적인 버전입니다. 개인에게는 ASIC 생산량이 제한되고 이미 선점돼 있으며, 배치에는 데이터센터와 수년이 필요하고, 사는 동안에도 네트워크는 성장합니다 — 게다가 그만한 하드웨어라면 자기 보유분을 폭락시키는 것보다 정직하게 캐는 편이 더 법니다. 조직적·국가적 행위자는 계산을 바꿉니다 — 임대 해시레이트, 풀 인수, 금전이 아닌 정치적 동기. 그것이 바로 더 작은 체인들에서 실제로 일어난 버전입니다(위 참조). 채굴자의 수입을 올리는 것은 어떤 공격자든 넘어서야 할 예산을 올립니다 — 그것이 여기서 NAT의 주장 전부이며, 시장이 NAT를 평가하는 만큼만 성립합니다.
에피소드 보기해법 메뉴
→
NAT는 구체적으로 어떻게 공격 비용을 올리나요?§
공격자가 넘어서야 할 수입을 올림으로써 — 한계에서. 작업증명 체인을 공격하는 비용은 정직한 채굴자들의 수입을 따라갑니다 — 그들을 넘어서는 지출이 곧 공격입니다. 보안은 한계에서 구매됩니다 — 꺼지기 직전의 채굴자가 네트워크가 가장 먼저 잃는 해시레이트이고, 두 번째 수입원은 비율상 바로 그곳에서 가장 크게 작동합니다. 채굴자 수입 증가 → 살아남는 해시레이트 증가 → 더 비싼 공격. 정직한 별표: NAT의 기여는 그 시장 가격에 비례하며, 가격은 반사적입니다 — 가장 필요할 때 가장 작아질 수 있습니다. 그 리스크는 위에서 인정했고, 숨기지 않았습니다.
 에피소드 보기당신이 논쟁하는 동안
→
이거 그냥 병합 채굴 아닌가요?§
아닙니다. 병합 채굴은 해시파워를 두 번째 작업증명 체인으로 향하는 것을 뜻합니다. NAT에는 두 번째 체인이 없습니다 — 보상은 각 비트코인 블록 자신의 bits 필드에서 도출되어 공개 TAP Protocol 인덱서에 의해 그 블록의 coinbase 주소로 입금됩니다. 채굴자는 추가로 아무것도 하지 않고, 새로 운영하는 것도 없습니다.
실질적인 차이는 이렇습니다. 병합 채굴은 채굴자에게 두 번째 체인의 코인을 지급하며, 그 체인의 보안 가정 위에서 그 체인의 소프트웨어를 돌려야 합니다. NAT는 비트코인 위에 존재하는 자산으로 지급하고, 추가로 돌릴 것은 없습니다 — 그래서 우리가 아는 한, 이것이 비트코인 네이티브 시장을 갖춘 비트코인 보안의 첫 토큰화인 것입니다. 해시파워 대여, 수수료 기반 메타 프로토콜, 토큰화된 해시파워 노트와 어떻게 다른지는 위의 특집 카드를 보세요.
비트코인을 바꾸나요 / 포크가 필요한가요?§
아닙니다. 소프트포크도, 하드포크도, BIP도 없습니다. 비트코인의 합의 규칙은 손대지 않으며, 비트코인 노드는 NAT의 존재를 전혀 모릅니다. 이것은 오프체인 회계 레이어(메타 프로토콜)로, 이미 비트코인에 있는 데이터를 해석할 뿐입니다.
채굴자가 뭔가 해야 하나요?§
아닙니다. NAT 입금은 각 블록의 헤더에서 자동으로 계산되어 그것을 채굴한 coinbase 주소에 귀속됩니다. 옵트인도, 청구 트랜잭션도, 설치할 소프트웨어도 없습니다. 채굴자는 NAT를 완전히 무시해도 여전히 그것을 쌓아갈 수 있습니다.
 에피소드 보기풀의 딜레마
→
블록당 수량은 어떻게 확인하나요?§
mempool.space나 다른 익스플로러에서 최근 블록을 열어 그 bits 필드를 읽으세요. NAT = s×2²⁴ + c를 사용해 정수로 도출합니다(s는 상위 바이트, c는 나머지 값). 오늘 이것은 ~386,022,593 NAT를 산출합니다 — 약 2주의 각 난이도 에포크 동안 일정하며 리타겟마다 리셋되므로, 그때마다 다시 읽으세요. 이 수량은 난이도가 오르면서 내려가기만 합니다 — 2009년 이후 평균으로는 연 약 1.3%이고, 최근 5년 동안은 거의 움직이지 않았습니다. 결코 반감되지 않습니다. 입금은 블록 885,588에서 시작했습니다.
 에피소드 보기직접 검증하세요
→
신뢰가 필요한 오라클이나 인덱서에 의존하나요?§
오라클은 없습니다 — 그리고 인덱서는 검증 가능합니다. NAT 입금은 이미 비트코인에 있는 데이터에 대한 결정론적 읽기입니다. 아무 블록의 bits 필드를 가져와 공식을 적용하면 수량이 나오고, 그 블록 자신의 coinbase 주소가 소유자가 됩니다. 공개 TAP Protocol 인덱서가 이를 오프체인에서 계산하지만, 누구든 자기 인덱서를 돌려 바이트 단위로 동일한 결과를 얻을 수 있습니다. 외부에서 들어오는 입력은 전혀 없습니다 — 가격 피드도, 위원회도, 신뢰해야 할 API도 없습니다. 우리 말만 믿지 말고 직접 도출을 실행해 보세요(위 "작동 방식" 참조).
에피소드 보기직접 검증하세요
→
팀이 꺼버리거나 러그풀할 수 있나요?§
발행 규칙에는 스위치가 없습니다. 입금은 공개 블록 데이터 위의 수학입니다 — 각 블록의 수량과 귀속은 블록 자체에서 따라 나오며, 누구든 독립적으로 계산할 수 있습니다. 채굴자 리다이렉트가 블록 885,588에서 가동된 이후, 사람의 개입 없이 모든 블록에 입금해 왔습니다. 내다 팔 내부자 물량도 없었습니다 — 프리세일 없음, VC 물량 없음, 팀 배분 없음(아래 프리마인 질문 참조). 정직한 단서: NAT는 여전히 사람들이 인덱서를 계속 돌리고 시장이 계속 관심을 갖는 것에 의존합니다 — 그것은 채택 리스크이지, 스위치가 아닙니다.
 에피소드 보기끄기 스위치는 없다
→
발행이 멈추지 않는데 — 그게 인플레이션 아닌가요?§
발행은 실재합니다 — 그러나 "프린터"는 없습니다. 자의적 발행이란 누군가가 언제, 얼마나 찍을지 결정하는 것입니다. NAT의 발행은 공식입니다 — 각 블록의 수량은 비트코인 자신의 bits 필드에서 읽어냅니다. 어떤 투표도 그것을 바꿀 수 없고, 어떤 팀도 더 찍을 수 없으며, 난이도가 오르면서 실제로는 내려가기만 합니다 — 2009년 이후 평균으로는 연 약 1.3%이고, 최근에는 그보다 훨씬 적습니다 — 반감되지 않지만, 급증하지도 않습니다. 영구적이고 공식 기반인 공급을 시장이 흡수하느냐가 진짜 질문입니다 — 그것은 위 리스크에서 정직하게 인정한 수요의 문제이지, 자의적 인쇄의 문제가 아닙니다.
공식이 없애는 것은 발행의 규모가 아니라 재량입니다. 자의적 발행이란 누군가가 언제, 얼마나 찍을지 결정하는 것입니다. NAT의 발행은 비트코인 자신의 bits 필드에서 읽어내므로, 어떤 투표도 그것을 바꿀 수 없고 어떤 팀도 더 찍을 수 없습니다. 두 숫자가 자주 혼동됩니다. 블록당 수량은 난이도가 오르면서 연 약 1.3%씩 감소합니다 — 이는 각 블록 입금액의 감소이지, 위에서 말한 공급 증가율이 아닙니다. 반감되지 않지만, 급증하지도 않습니다. 영구적이고 공식 기반인 공급을 시장이 흡수하느냐가 진짜 질문입니다 — 그것은 위 리스크에서 정직하게 인정한 수요의 문제이지, 자의적 인쇄의 문제가 아닙니다.
왜 블록당 수량은 시간이 지나며 줄어드나요?§
난이도가 오르기 때문입니다. 블록당 수량은 bits 필드 — 비트코인의 난이도 목표값 — 에서 도출됩니다. 네트워크가 강해질수록 목표값은 조여지고, 도출되는 수량은 천천히 내려갑니다 — 역사적으로 연 약 1.3%, 2주마다의 리타겟에서 리셋됩니다. 더 강한 네트워크 → 더 작은 숫자, 공식대로. 이것은 "발행 위원회"의 정반대입니다 — 아무도 선택하지 않고, 모든 단계를 공개 블록 데이터로 검증할 수 있습니다. (그리고 반감도 없습니다 — 완만한 드리프트일 뿐, 절벽이 아닙니다.)
 에피소드 보기속보: 53%
→
프리마인이 있었나요? 초기 물량은 누구에게 갔나요?§
프리마인 없음 — 공개 민트였습니다. NAT는 2023년 11월(블록 817,709) 선착순 공개 민트로 시작했습니다. 프리세일 없음, VC 물량 없음, 팀 배분 없음, 베스팅 절벽 없음 — 해제를 기다리는 내부자 물량은 존재하지 않습니다. 내부자가 없었기 때문입니다. 블록 885,588(2025년 2월) 이후, 각 블록의 NAT는 그 블록을 채굴한 채굴자에게 갑니다. 프리마인과 초기 참여자의 차이는 규칙이 모두에게 같았느냐입니다. 여기서는 같았습니다 — 그리고 체인은 공개돼 있으니 직접 확인할 수 있습니다.
NAT는 그냥 밈코인인가요?증거§
밈의 에너지는 그대로 — 밈코인에 없는 것을 더했습니다. 밈코인의 수요 원천은 딱 하나, 관심입니다. 관심이 식으면 매수세도 식습니다. NAT에도 그 층은 있습니다 — 페어 민트, 마스코트, 3년의 문화 — 그러나 그 아래 두 층이 더 쌓여 있습니다. 그것은 비트코인을 지키는 채굴자에게 모든 블록마다 지급되고, 그 발행은 누군가의 결정이 아니라 비트코인 자신의 헤더에서 읽어내는 공식입니다. 문화는 확성기입니다 — 토대가 아닙니다. 시장이 이 층들을 계속 평가해 줄 보장은 없습니다. 위의 리스크를 보세요.
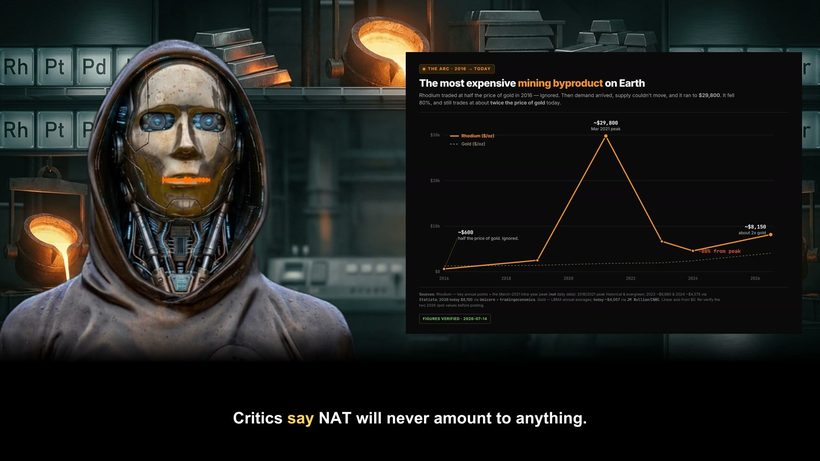 에피소드 보기로듐: 실물 $NAT
→
 에피소드 보기Adam Back vs NAT
→
ORDI, Runes 등 다른 메타 토큰과 NAT는 뭐가 다른가요?§
차이는 하나: 누구에게 지급되느냐. 대부분의 메타 프로토콜 토큰은 가장 빨리 클릭한 사람에게 민트됩니다 — 수집가, 스나이퍼, 그날 mempool을 보고 있던 누군가. NAT는 블록 승자에게만 입금됩니다 — 실제로 체인을 지킨 채굴자가, 모든 블록에서, 자동으로 받습니다. 그래서 분배 자체가 비트코인 보안에 대한 지불인 유일한 메타 토큰이 됩니다. 그 외의 것 — TAP 인덱싱, 비트코인 L1 위에 존재 — 은 동류와 같습니다. 주장은 NAT의 기술이 더 낫다는 게 아니라, 하는 일이 다르다는 것입니다.
채굴자는 매 블록 팝니다. 누가 사고, 당신은 왜 사야 하나요?§
매도가 곧 메커니즘입니다. 유일한 질문은 수요가 그것을 넘어서느냐이고, 그것은 비트코인이 매일 답하고 있는 질문입니다. 비트코인 채굴자는 하루 약 450 BTC를 받아 대부분을 전기료를 내기 위해 팝니다. “채굴자는 어차피 던진다”는 논리대로라면 BTC는 무가치해야 하지만, 그렇지 않습니다. 매수세가 그 공급을 흡수하고도 남기 때문입니다. NAT도 같은 방식으로 시장에 도달합니다. 입금은 구조적이고, 매수자는 아니며, 우리는 그렇게 명시합니다. 그렇다면 매수세는 무엇을 사는 걸까요? 이전에는 존재하지 않던 것입니다. NAT 이전에 비트코인의 보안은 채굴자가 떠안는 비용이자 다른 모두가 공짜로 누리는 공공재였고, 보유할 단위가 없었으니 가격도 없었습니다. NAT는 그것의 첫 시장이며, 비트코인 자체 위에 있습니다(메커니즘은 페이지 상단의 특집 카드 “비트코인의 보안, 토큰화”란 무슨 뜻인가요?에 있습니다). 당신이 보유하는 것은 비트코인 보안 예산에 대한 청구권으로, 프로토콜 수학상 시장 가치 한 단위당 비트코인 자체보다 약 여섯 배 많은 블록 보안에 자금을 대며, 한쪽 발행은 반감되고 다른 쪽은 아니므로 그 격차는 반감기마다 벌어집니다. 비트코인의 보안은 무언가가 지불해야 합니다. BTC를 21M 상한 너머로 인플레이션시키거나, 수수료만으로 충당되길 바라거나, 보완 자산을 통해 외부 가치를 채굴자에게 흘려보내는 것입니다. 앞의 둘은 위의 왜 테일 이미션이 아닌가요?에서 채점했고, NAT가 세 번째입니다. 그것은 연료처럼 소모되는 것이 아니라 시장이 금을 보유하듯 보유됩니다. 해제를 기다리는 내부자 몫이 없고, 모든 단위가 비용 제로로 채굴자에게 도달하며, 눈에 보이는 매도는 보조금이 지급되는 모습이지 아무도 원하지 않는다는 증거가 아닙니다. 주어진 시가총액이 실제로 채굴자에게 얼마를 지불하는지는 위의 커버리지 표에 있습니다. 그 수요가 지속될지는 미해결 문제이며, 완전한 한 사이클만이 그것을 보여줍니다.
 에피소드 보기디버전스
→
NAT의 예산 점유율은 오늘 ~0인데, 왜 신경 쓰나요?§
중요한 비교는 가치 한 단위당이고 — 그것은 프로토콜 수학이기 때문입니다. 물어보세요 — 시장 가치 한 단위당, 그 자산은 블록 보안에 얼마나 자금을 대는가? 가격은 이 분수의 양쪽에 나타나므로 — 상쇄됩니다. 남는 것은 발행량 ÷ 공급량, 프로토콜이 정한 값입니다. 이 척도로 NAT는 오늘 이미 시장 가치 한 단위당 비트코인의 약 6배에 달하는 보안에 자금을 대고 있습니다 — 그리고 한쪽 발행은 반감되고 다른 쪽은 아니므로, 그 격차는 반감기마다 벌어집니다. 오늘의 절대 점유율은 작고, 우리는 그렇게 말합니다. 여기서의 논점은 방향이며, 수준이 실제로 얼마인지는 위의 이 격차의 얼마를 메울 수 있는가?에서 규모를 산정합니다.
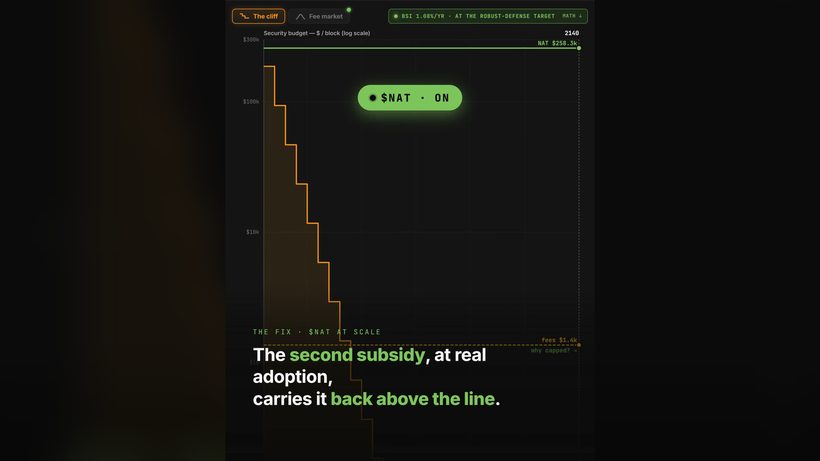 에피소드 보기BSI 판독
→
끝없이 새 매수자가 필요하지 않나요?§
발행은 구조적이고, 매수자는 아닙니다 — 우리는 그렇게 명시합니다. 이 말은 양쪽으로 다 작동합니다. NAT가 기계적으로 작동하는 데 끝없는 새 신봉자는 필요 없습니다 — 입금은 어차피 매 블록 일어납니다 — 그러나 그 보안 기여는 뒤에 있는 수요만큼만 실재합니다. NAT에 없는 것은 고전적인 출구 유동성 구조입니다 — 해제를 기다리는 내부자 배분이 없고, 받는 채굴자는 한계비용 제로로 매 블록 그것을 얻습니다. 중요한 시험은 완전한 한 사이클에 걸친 지속적 채택과 거래 회전입니다 — 아래 "무엇이 이것이 틀렸음을 증명하나요?"를 보세요.
에피소드 보기디버전스
→
이거 그냥 스테이킹 수익률 아닌가요?§
같은 프린터, 반대 방향의 기계. 스테이킹 수익률은 토큰을 토큰 보유자에게 지급합니다 — 발행이 시스템 안에서 맴돌며 바깥의 어떤 것에도 자금을 대지 않습니다. NAT의 발행은 실재하는 외부 작업 — 해시파워, 하드웨어, 에너지, 즉 실제로 비트코인을 지키는 것들 — 의 대가로 채굴자에게 지급됩니다. 스테이킹은 보유에 지불합니다. NAT는 보안에 지불합니다. 그리고 공격이 곧 토큰을 더 사는 일인 지분 기반 시스템과 달리, NAT가 떠받치는 보안은 외생적입니다 — 에너지와 물리이지, 재무제표가 아닙니다.
"채굴자에게 돈을 주는 건 유스케이스가 아니다."§
비트코인을 지키는 사람들에게 지불하는 것이 바로 핵심입니다. 작업증명에서 보안은 결코 공짜가 아닙니다 — 누군가 자금을 대야 하고, 오늘 그 대부분은 반감되는 블록 보조금입니다. NAT가 제안하는 수요는 화폐적입니다 — 시장이 금을 보유하듯 보유하는, 비트코인 보안의 자금 조달에 결부된 초점 자산이지, 가스처럼 소모하는 것이 아닙니다. 그것은 인프라 효용으로, 비트코인 자신의 가치가 속한 것과 같은 범주이며, 앱 효용이 아닙니다. 그 수요가 지속될지는 미해결 문제입니다 — 시장이 결정하며, 우리는 아무것도 보장하지 않습니다.
 에피소드 보기보안, 토큰화
→
이제 비트코인이 NAT에 의존하나요?§
아닙니다 — 그리고 의존의 방향이 중요합니다. NAT는 비트코인에서 읽어낸 것입니다. 비트코인에는 아무것도 더해지지 않았으므로 NAT의 존재가 비트코인을 해칠 수 없고, NAT가 내일 사라져도 비트코인은 그대로 돌아갑니다. 프로토콜이 스스로 보장하는 것은 가용성 — 채굴자가 떠나고, 난이도가 조정되고, 블록은 계속 나온다 — 이지, 최적 수준의 보안이 아닙니다. 보안 예산은 이미 프로토콜 밖의 시장이 자금을 댑니다. NAT는 그 예산에 대한 시장 자금형 보완의 하나입니다 — 경계가 있는 보완이며, 의존도 해결책도 아닙니다.
누가 만들었나요?§
제작자는 익명이 아니라 신원이 공개되어 있습니다 — Will과 Iman(TheBlockRunner)이 디지털 물질 이론(Digital Matter Theory)의 틀로 작업했고, BennyTheDev(TAP Protocol를 만든 개발자)가 함께했습니다. TAP가 바로 NAT가 구축된 인덱싱 레이어입니다.
무엇이 이것이 틀렸음을 증명하나요?§
모든 실험이 답해야 할 공정한 질문입니다. 반증 시험은 이것입니다 — 수년간 제자리인 풀 채택률과 죽어 있는 시장 회전. 반대편에 아무도 없는 발행. 두 번째 보조금이 완전한 한 사이클 동안 지속적인 수요를 끌어내지 못하면 이 논지는 실패하며, 이 페이지는 그렇게 쓸 것입니다. 반증이 되지 않는 것: 어느 방향으로든 가격 변동 — 이 메커니즘은 차트가 아니라 채택률과 해시레이트로 측정됩니다.
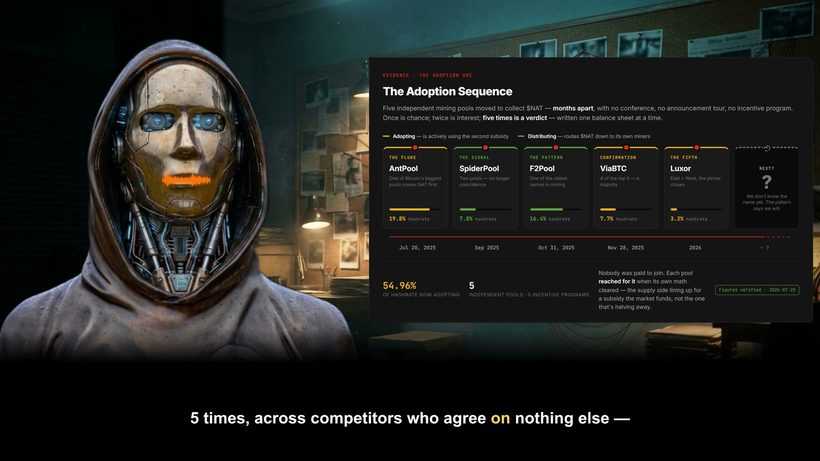 에피소드 보기우연. 신호. 패턴.
→
보안을 소유할 수 있게 되었다면, 그것은 누가 통제하나요?§
투표가 아니라 매수입니다. $NAT를 사는 것은 수요를 표현하는 일일 뿐, 그 이상이 아닙니다. 여기에는 비트코인에 대한 거버넌스 권한이 없습니다 — 합의에 대한 투표권도, 채굴자에 대한 발언권도, 누군가의 코인에 대한 청구권도 없으며, 시스템 어디에도 새로운 결정권자를 들이지 않습니다. 이것이 모든 후원 모델이나 재단 모델과 다른 점입니다. 보안에 자금을 대면서도 그에 대한 권한은 얻지 않는 돈입니다.
이것은 약속이 아니라 확인할 수 있는 사실입니다. NAT 보유자가 비트코인을 좌우할 수 있는 메커니즘 자체가 없습니다. 비트코인에는 아무것도 더해지지 않았기 때문입니다 — 이 입금은 이미 존재하는 블록에서 읽어낸 것입니다. 그리고 NAT는 무엇으로도 상환되지 않습니다. 이것은 보안 예산에 대한 청구권이 아니라, 시장이 그 예산 안으로 지불하는 방식입니다.
이것은 투자 조언인가요?§
아닙니다. 이 페이지는 설명이지 조언이 아닙니다. 가격 목표도, 가격 전망도 없으며, 여기 있는 어떤 것도 무언가를 사고팔거나 보유하라는 권유가 아닙니다. NAT는 실험이며, 실패할 수 있습니다. 직접 조사하고 모든 주장을 독립적으로 확인하세요.