
市場が資金を出すビットコインの第二の補助金 — $NAT。
$NAT はビットコインのメタプロトコル・トークンです。ブロック 885,588(2025 年 2 月 25 日)以降、すべてのビットコインブロックが、そのブロック自身の coinbase アドレスへ一定量の NAT を自動的に入金します — これはブロックヘッダーの bits フィールドから復号され、自動入金されるブロックごとの報酬です。これは半減しません。キャンペーンの枠組みはこうです — NAT はビットコインの長期的なセキュリティ予算問題に対する市場が出した一つの提案であり、マイナーがブロック補助金の上に得る報酬です。
残りすべてを説明する二つ
まず問題、次に答えセキュリティ予算問題は本当に実在するのですか?
はい — この計算に異論はありません。補助金は半減を重ねてゼロへ向かい、手数料は報酬のうち小さく不安定な一部にすぎません。手数料だけでそれを置き換えるには、約 100 倍以上に上昇し、その水準を保ち続ける必要があります。いま業界を動かしている人たちが、カメラの前でそう言っています。
“Look at the whole security budget of Bitcoin … transaction fees were meant to compensate miners for the halving. Well, that isn't happening.”
訳ビットコインのセキュリティ予算全体を見てほしい … 取引手数料は半減期の分をマイナーに補償するはずだった。ところが、そうなっていない。
「ビットコインのセキュリティ、トークン化」とはどういう意味ですか?
報酬はビットコインから読み取られるものであり、外付けされるものではありません — フォークもカストディアンもオフスイッチもありません。トークン化されるのはセキュリティ予算であって、コインではありません。
セキュリティはずっと製品だった
マイナーはエネルギーを費やし、チェーンを守る対価として支払いを受けます。2009 年以来、すべてのブロックで。
トークン化はそれに単位と価格を与える
保有でき、値をつけられ、対価を払えるトークン — フォークなしで。
単位があれば市場ができる
ビットコインの安全を望む人なら誰でも資金を出せます — 毎ブロック、マイナーへ入金されます。
このサイトの動画はすべて、「ビットコインのセキュリティ、トークン化」という一文で締めくくられます。それが実際に何を意味するのかを、三つのステップで説明します。
この言葉が普通に意味するところとは違います。これは株式でも債券でも、オンチェーンに載せた国庫短期証券でもなく、何かを預かるカストディアンもいません。カストディアンなし、ブリッジなし、オラクルなし、オフスイッチなし — 報酬はビットコインから読み取られるのであって、ビットコインに後付けされるものではありません。そしてトークン化されるのは、ネットワークのセキュリティ予算です。コインではありません。
マイナーは実際のエネルギーを費やし、たった一つのことに対して支払いを受けます — チェーンを守ること、それだけです。この取引は 2009 年以来、すべてのブロックで続いてきました。ビットコインはずっとセキュリティを売ってきました — ただ、それをそう呼んだことがなかっただけです。
今日のセキュリティは、ブロック単位でまとめ買いされています — たまたまその時に取引していた人たちによって。トークンはそれを、保有でき、値付けでき、支払える単位を持つものに変えます — フォークもなく、コンセンサスに触れることもなく。
手数料では、セキュリティに資金を出せるのは取引する人だけです。トークン化された単位なら、ビットコインに安全であり続けてほしいと願う人なら誰でも資金を出せます。$NAT は毎ブロック、そのブロックを採掘したアドレスへ入金されます — だからその市場に入る買い注文がすることは、各ブロックの入金額がいくらの価値を持つかを、それを受け取ったマイナーにとって決めることです。取引所で買えば代金は売り手に渡ります。マイナーに届くのは、ブロックまたブロックと続く価格の水準です。
だからこそ、これは募金ではなく市場でなければなりません。セキュリティ予算は公共財です — 保有者は誰もがすでに無料でそれを享受しているので、自発的な拠出は各拠出者の私的な利益の水準までしか資金を出さず、共通の水準には決して届きません。公共財は、寄付によって大規模に生み出すことはできません。所有できるものにすることならできます。BTC を買い増してもセキュリティに資金は出ません。その代金を支払う単位を買えば出ます — そのとき、あなたが所有するものと、あなたが資金を出すものは、同じ一つの行為になります。
2011 年から
フォワード、難易度
先物、マイナー株式
BRC-20
2021 · BMN2 2024
885,588 から
仕組み (と確かめ方)
bits フィールドを数値として読むすべてのビットコインブロックは 4 バイトの bits フィールド(難易度ターゲット)を持っています。これを整数として読むと、NAT = s×2²⁴ + c によって NAT の数量に復号されます — 現在はブロックごとに約 ~386,022,593 NAT です。
ブロック 885,588 以降、オープンな TAP Protocol インデクサーがこのルールをすべてのブロックに適用し、そのブロックを採掘したアドレスへ数量を入金します。請求トランザクションもオプトインも不要です — この入金額は、すでにビットコイン上にあるデータから計算されます。
これは各ブロック自身の bits フィールドから復号され、coinbase アドレスへ自動入金されます — セカンドチェーンでもサイドチェーンでもなく、マイナーが動かすものは何もありません。オープンな TAP インデクサーが、既存のビットコインのブロックデータからオフチェーンで計算します。
mempool.space(または任意のエクスプローラー)で最近のブロックを開き、その bits の値を取り出して、上記の復号を実行してください。ブロックごとの数量と、入金がブロック 885,588 から始まったことを、ご自身でクロスチェックしてください — 私たちの言葉を鵜呑みにしないでください。
$NAT ではないもの
マイナーはセカンドチェーンにハッシュレートを向けません。報酬はビットコイン自身のブロックデータから読み取られます。
別個のブロックチェーンは存在しません。NAT はビットコイン自体から計算される会計レイヤー(メタプロトコル)です。
新しいソフトウェアも、オプトインも、マイナーの追加作業もありません。入金は自動的に coinbase アドレスへ届きます。
フォークも BIP も、ビットコインのルール変更もありません。ビットコインノードは NAT の存在を知りませんし、気にもしません。
NAT はいくつもの提案の中の一つの市場資金型の実験です — 証明済みでも完全でもある解決策ではありません。
NAT は「$X 分のビットコインを守る」ものではありません。そのセキュリティへの貢献は、マイナーがそれをいくらで売れるか次第であり — それは保証されていません。
ステーキングはトークンをトークン保有者に支払うもので — その利回りはシステムの外の何にも資金を出しません。NAT はビットコインを守る実際の仕事に対してマイナーへ支払われます。ステーキングは保有に支払い、NAT はセキュリティに支払います。
先着順のオープンミント(2023 年 11 月、ブロック 817,709)。プレセールなし、VC 枠なし、チーム配分なし、アンロックの崖もなし — 解除待ちのインサイダー供給は存在しません。
ビットコインの価格が上がれば、確かにセキュリティ予算は増えます — 補助金は BTC で支払われるので、価格が二倍になればマイナーの稼ぎも二倍になります。しかし同じ瞬間に、もう一つ二倍になるものがあります — 攻撃者が奪おうとしている価値です。予算と獲物は一体で動くため、両者の比率 — 攻撃が割に合うかどうかを実際に決めているもの — はほとんど動きません。価格の上昇はトレッドミルです。比例して大きくなった標的を守るために、より多くを費やすだけなのです。
NAT の時価総額が一ドル増えても、動くのは片側だけです。マイナーの稼ぎは増えますが、ビットコインへの攻撃が奪う価値は増えません。獲物は NAT ではなく BTC 建てだからです。しかも一ドルあたりで見れば、その片側をより強く動かします — 市場価値一単位あたり、NAT はすでにビットコインの約 6× のブロックセキュリティに資金を出しています。価格はこの分数の両側に現れて打ち消し合うので、残るのは供給に対する発行量です — 予測ではなく、プロトコルの数学です。
しかも 6× のままではありません。ビットコインの補助金は四年ごとに半減します。NAT の発行はまったく半減しません。だから比率は半減期のたびに一段上がります — 毎回およそ 1.8× です — しかもそれが起きるのに、何かがうまくいく必要はありません。片側では半減期のスケジュールが仕事をし、もう片側では公式がはるかに穏やかなことをしているだけです。(NAT のブロックあたりの数量も横ばいではありません。難易度の上昇につれて年約 1.3% ずつ下方へドリフトします。ただ、決して半減しないというだけです。)今日 6× と出るのと同じ比較が、2028 年の半減期のあとには約 12×、2048 年までには 200× 近くになります。
同じ計算を、逆から読んでみます。この倍率は両側とも供給に対する発行量です — つまりそれは、ビットコインと比べたときの NAT の希薄化率でもあります。NAT は年に供給の約 5.2% を発行し、ビットコインは約 0.8% を発行します。一ドルあたりのセキュリティ資金が六倍だということは、供給の増加が六倍だということと同じ一つの事実であり、保有者は前者の代金を後者で支払っています。見つけられるくらいなら、自分から述べておきます — これは決して半減しない発行が持つ正直な代価であり、下のリスク欄で開かれている問いが需要であって、発行では決してない理由でもあります。
ボード上の他の修正案は、どれもビットコインのコンセンサスを通ります。テールエミッションは 21M の上限を破り、フォークが必要です。手数料市場の再設計にもフォークが要ります。どれも全か無かの決断です。ほぼ全員の合意が必要で、何年もの政治的な争いを要し、その答えが間違っていたと分かったときには、それはプロトコルに書き込まれているのです。
市場はその正反対の形をしています。投票も BIP も、誰かの合意も要りません — ビットコインを守ってほしい人なら誰でも、今日から、好きな規模で資金を出せますし、好きなときにやめられます。フォークが一度きりであるのに対して市場は連続的で、フォークが恒久的であるのに対して市場はやり直せ、十年の議論のあとではなくいま試せます。そして失敗したときは、自分のバランスシートの上で失敗します。ビットコインには何も追加されていないので、ビットコインはそのまま何も変わりません。
ただし、ガバナンスよりも手強い違いがあります。手数料側の提案 — ブロックの小型化、手数料の平準化、ブロックスペースの再設計 — はどれも、手数料収入がどう届くかを変えるだけです。マイナーへの支払いをサトシ一枚たりとも増やすものはありません。薄い手数料をやりくりする方法が三つ、増やす方法はゼロ。すでにそこにある収入を組み替えるのではなく、新しい収入を予算に入れられるのは、ボード上でこの市場だけです。
そのボードが問わないことが一つあります。六つの譲れない基準は、どれも害を避けるためのテストです — フォークなし、BTC の希薄化なし、市場資金型、分散性に安全、UX コストなし、今日利用できる。そのどれ一つとして、その修正案が十分な額を集められるかを問うてはいません。NAT が唯一の全項目グリーンの行であるのは、それが唯一無害だからであって、十分だと証明されているからではありません。下の限界の話は、まさにそのことです。
マイナー収益はフローで、それが守っているのはストックです。ですからビットコインが自らのセキュリティに十分支払っているかを正直に問うには、一方を他方で割ります。年率換算のマイナー収益を時価総額で割る — 今日それは約 0.82% です。この比率は、実際に重要なもの — 攻撃者が上回って支出しなければならないフローと、奪える可能性のあるストック — の代理指標です(Budish, 2018)。攻撃コストを直接計算したい方は、下の 51% の質問がその方法で扱っています。
一パーセントはこのページが決めた数字ではありません。それは、この比率を使う人々が公表している範囲の内側に収まります。Lyn Alden は健全なセキュリティ支出を年に時価総額の 0.5%–1.5% としています。James McAvity は 2023 年十月時点で 1–1.5% としました。Hasu は 2020 年の壇上でまさにこの言葉で比率を定義し — “このブロック報酬とネットワーク価値の比率” — 当時それを 2% と測っています。
下限がどこにあるべきかについて彼らの意見は一致しておらず、そのうちの一人ははっきりこう言っています — “どこかに明らかにゴルディロックス・ゾーンはあるが、それがどこなのかは本当にわからない。”異論がないのは測り方と方向のほうです。ですから一パーセントは、導き出された閾値ではなく、その幅の内側にある目安として扱ってください — だからこそ重要なのはパート 4 です。そこでは下限がまったく要りません。
ビットコインが支払っている額と一パーセントとの差は、年 $2.82B です。一日あたり約 $7.7M、ブロックあたりおよそ $53,742。これがギャップであり、以下はすべて、市場が資金を出す報酬がそのどれだけを埋められるかについての話です — 比率はご自身で確かめてください。年率換算のマイナー収益を時価総額で割るだけで、どちらも公開されています。
下限を動かせば、以下の数字はすべてそれに連れて動きます。Alden の帯域の下端、0.5% では、今日ギャップはまったく存在しません。それでも 2028 年4月ごろからは存在します — パート 4 を参照してください。下限の選び方に依存しないのがその部分です。
ここは多くの人が逆に理解している部分なので、はっきり言っておきます。NAT は、意味を持つために何らかの規模へ達するのを待っているわけではありません。今日すでに毎ブロックで入金されており、プールのハッシュレートの半分強がそれを動かしています — その貢献はすでに現実で、小さいけれど現実であり、このページの残りを誰が信じようと信じまいと届きます。
NAT はマイナーに年に供給の約 5.2% を発行します — 上のセクションの希薄化率と同じ 5.2% なので、どんな価格でも時価総額の 5.2% がマイナーに届くことになります。だから賄える範囲は修辞ではなく算術になり、しかも線形になります。時価総額が二倍なら、埋めるギャップの割合も二倍です。崖もなければ、最低限必要な規模もありません。これはダイヤルであり、すでに回っています。
その表は下端ではなく真ん中を読んでください。$1B — 世間の議論が繰り返し口にする節目 — では、NAT はビットコインのマイナーに年およそ $52M を入金します。ギャップの約 1.8%、ビットコインが手数料で稼ぐ年平均の半分を少し上回る額です。それは解決策ではありません。しかし何もないわけでもなく、“何もないわけではない、毎ブロック届く、ビットコインには何の変更も強いない” — 主張はそれがすべてです。
ドルの表は分母がなければ無意味なので、その分母を示します。5.2% とは、およそ 390T の流通量に対して年 20.3T の NAT が発行されるということであり、今日の $29.9M は薄い市場での直近の約定値です — $29.9M 分を実際に売り抜けられる買い板ではありません。
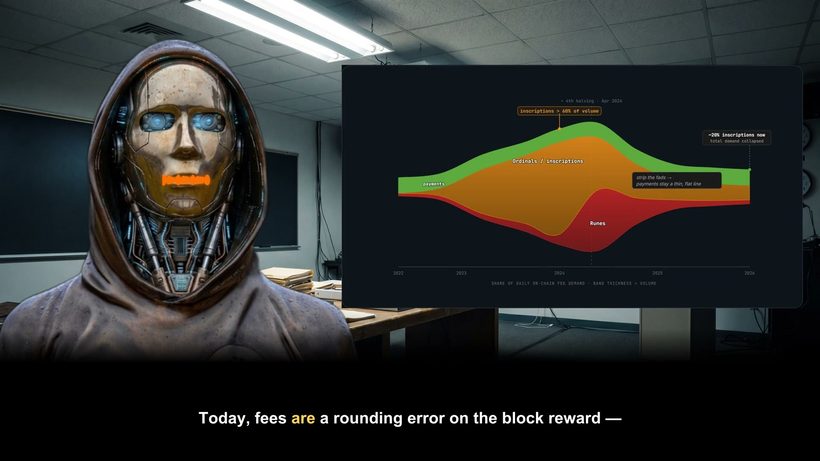
ここまではすべて、手数料がマイナー収益の 0.64% という現在地にとどまると仮定してきました。いつもそこにあったわけではありません。ビットコインにはもっと手数料の高い月があり、そのどの月でもギャップは小さく — それを埋める時価総額も小さくなっていました。以下の各行は、ビットコインが実際に記録した手数料比率をドルで横ばいに保ったもので、予測は一切入っていません。
真ん中の行こそ、じっくり見る価値があります。2024 年5月は思考実験ではありません — Runes が一か月にわたり手数料をマイナー収益の 17.92% まで押し上げました。その水準ではギャップは年 $2.82B ではなく 年 $61.5M となり、残りを埋める時価総額は $1.2B です。今日のギャップの 1.8% を埋めるのと同じ $1B が、その場合のギャップの 85% を賄います。
そのうちの二か月はビットコインの多くがスパムと呼ぶインスクリプションの波であり、三つとも普通の利用者を締め出す手数料を伴っていました — まさにそこが要点です。手数料がギャップを埋めた数少ない機会は、ビットコインを使いにくくすることでそれを実現したのです。
それが正直な関係であり、この議論が普通組み立てられる向きとは逆です。市場が資金を出す報酬は手数料市場と競合しているのではありません。手数料市場が届けていないあいだ、その不足分を埋めるものです。手数料が来れば、NAT の数字はしぼみます。来なければ、不足分は市場が資金を出す報酬に委ねられます。どちらか一方が正しくなくても、もう一方の助けにはなります。
ここまでのすべては二つの選択の上に立っています。1% という下限と、比率の一つの測り方です。この部分はそうではありません。今日の 0.82% は、予定どおり半減する補助金の部分と、半減しない手数料の部分に分かれます。その手数料の部分は、上の表と同じ約束事で、スポットの時価総額に対してドルで横ばいに保ちます。ですから二つの部分は同じ土俵に乗ります。計算すると、2028 年4月ごろの半減期のあと、ビットコインの比率は 0.41% に着地します — Alden の帯域の下端 0.5% を下回り、これまで誰かが公表したどの下限をも下回ります。この計算に価格予測は一切入りません。価格は分子にも分母にもあり、打ち消し合うからです。効いているのは半減期のスケジュールだけです。
Hasu は 2020 年の壇上でこの計算をしています。当時、比率は 2% を少し下回っていました — “四年後にはそれは 1% を下回りうる…八年後には半パーセントを下回るだろう。”その講演から八年後が 2028 年で、0.41% はこのページ自身の数字が着地する場所です。彼自身の答えは、ビットコインは手数料市場を育てなければならないというものであって、他所を探すべきだというものではありませんでした。降下は彼のもので、ここで引き出す結論はそうではありません。さらに進めば、比率は 2032 年ごろの半減期のあと 0.21%、次いで 0.11% に達します — McAvity が“それはもう別のシステムだ。別のプロトコルだ。”と呼んだ二つの水準です。
それがこのページで最も強い主張であり、NAT とは何の関係もありません。上の手数料シナリオがこの問いを決着させない理由でもあります。2018 年1月 — ビットコイン史上最良の手数料の月で、マイナー収益の 26.2% — を取り上げてみてください。今日ならギャップを丸ごと埋める水準です。それを永遠に維持しても、2028 年以降の不足分はなお年 $4.80B で、およそ $92B の NAT 時価総額を必要とします。(2017 年十2月のピークの一日はさらに高いものでした。しかし一日は予算ではありません。)
その背後に二つの数字があります。2018 年1月の 26.2% の手数料をドルで横ばいに保つと、上の $92B が残ります。今日の 0.64% を同じやり方で保つと、$180B が必要です。どちらも意図的に控えめです。どちらも NAT の発行を今日の供給比 5.2% のまま置いているからで、実際の比率は供給が増えるにつれて下がり、2028 年には約 4.8% になります。その逓減を補正すると、それぞれ $100B と $195B に近づきます。
今日のギャップを 1% まで埋めるには、手数料だけでマイナー収益の約 18% に恒久的に達する必要があります — 今日の水準のおよそ 28x です。(これは補助金そのものを置き換えるという別の問いとは異なります。そちらはこのページの他の箇所にある ~100× の数字です。)ビットコインが 20% を超えて続いた最長記録は 40 日です。コンセンサスを変えることや 2,100万枚の上限をなくすことでも達成できますが、どちらもビットコインが支払えないものを代償にします。この算術は NAT 固有のものでもありません。ブロックのマイナーに入金される資産なら、どれでも同じやり方で規模を測れます。違うのは、それぞれがマイナーとビットコインに何を求めるかです。
なぜ重要かもしれないか
ビットコインはそのセキュリティをブロック補助金(現在はブロックあたり 3.125 BTC)で支払っており、これはおよそ 4 年ごとに半減し、2140 年ごろまでに ~0 へ向かいます。意図された代替は取引手数料です — しかし今日、手数料はマイナー収益の約 0.64% にすぎず、変動が激しく当てになりません。この長期的なギャップこそがセキュリティ予算問題です — ギャップ自体に異論はなく、未解決なのはどの解決策がそれを埋めるかです。
$NAT は市場が資金を出す一つの答えです — 半減しない永続的な報酬で、マイナーが補助金とともに得るものであり、市場で NAT に価値を見いだす人々が支払います。それは他の提案に並んで存在します — 取って代わるのではありません。これらは競合しつつ補完し合うアイデアであり、どれも答えを独占してはいません —
これらのいずれかが — NAT を含めて — そのギャップを実質的に埋めるかどうかは、まだ証明されていません。NAT の論点はこうです — ビットコインを一切変えずに、市場はすでに今日、マイナーへ何か上乗せを支払う用意がある、ということです。
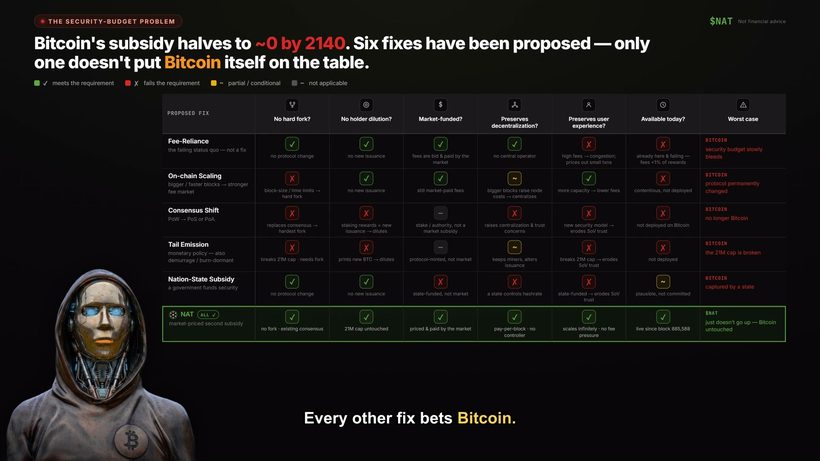
提案されたすべての修正案を六つの譲れない基準で採点し、各マークの下に理由を記載。ワンページ版に埋め込まれているのと同じボードを、単独で・全幅で・選択中の言語で開いたものです。
← ワンページ版 / FAQ へ戻るセキュリティ予算の解決策メニュー
NAT ホワイトペーパーは、失敗しつつある「手数料依存」の現状を、そこで検討される解決策——オンチェーンスケーリング、コンセンサスの切り替え、テールエミッションのような通貨政策の変更——さらに国家による「誰が費用を負担するのか」のシナリオと一つずつ比較します。それぞれが六つの譲れない基準で採点されます。ある解決策がビットコインの本質を変えずに機能するには、六つすべてを満たさなければなりません。最初から最後まで緑である行はただ一つだけです。
| 提案された解決策 | ハードフォーク不要? | 保有者の希釈なし? | 市場が資金負担? | 分散性を維持? | ユーザー体験を維持? | 現在利用可能? | 最悪の場合 |
|---|---|---|---|---|---|---|---|
| 手数料依存失敗しつつある現状——解決策ではない | ✓プロトコル変更なし | ✓新規発行なし | ✓手数料は市場が入札して支払う | ✓中央運営者なし | ✗高い手数料 → 混雑;少額取引や発行を締め出す | ✗すでにここにあり失敗中——手数料は報酬の <1% | ビットコインセキュリティ予算がじわじわ出血 |
| オンチェーンスケーリングより大きい / 速いブロック → より強い手数料市場 | ✗ブロックサイズ / ブロック時間の制限 → ハードフォーク | ✓新規発行なし | ✓依然として市場が払う手数料 | ~より大きいブロックはノード費用を上げる → 中央集権化 | ✓容量増 → 手数料低下、混雑減少 | ✗論争的で、未導入 | ビットコインプロトコルが恒久的に変わる |
| コンセンサスの切り替えPoW → PoS または PoA | ✗コンセンサスを置き換える → 最も困難なフォーク | ✗PoS のステーキング報酬 = 新規発行 → 希釈 | —ステーク / 権威であり、市場の補助金ではない | ✗論文:中央集権化と信頼の懸念を高める | ✗新たな安全モデル → 価値保存の信頼を損なう | ✗ビットコインに未導入 | ビットコインもはやビットコインではない |
| テールエミッション通貨政策の枠——デマレッジ / 休眠コイン焼却も含む | ✗21M 上限を破る · フォークが必要 | ✗新規 BTC を発行 → 希釈 | —プロトコルが発行、市場ではない | ~マイナーは保つが発行を変える | ✗21M 上限を破る → 価値保存の信頼を損なう | ✗未導入 | ビットコイン21M 上限が壊れる |
| 国家による補助金「誰が費用を負担するのか」——政府がセキュリティに資金を出す | ✓プロトコル変更なし | ✓新規発行なし | ✗国家が資金を出す、市場ではない | ✗国家がハッシュレートを支配 | ✗国家が資金を出す安全 → 価値保存の信頼を損なう | ~もっともらしいが、確約されていない | ビットコイン国家に捕捉される |
 NATすべて ✓市場価格が付く第二の補助金 |
✓フォークなし · 既存のコンセンサスを使用 | ✓21M 上限は不変 | ✓市場が価格を付け支払う | ✓ブロックごとに支払い · 支配者なし | ✓無限に拡張 · ユーザーへの手数料圧力なし | ✓ブロック 885,588 から稼働中 | $NATただ上がらないだけ — ビットコインは無傷 |
なぜ NAT だけが全行緑の唯一の行なのか
論文が検討する代替案はいずれも、譲れない基準の少なくとも一つで失敗します。
- ✗手数料依存は失敗しつつあるベースラインであって解決策ではありません——すでにここにあり、手数料はマイナー報酬の
1%未満です。 - ✗オンチェーンスケーリング(より大きい / 速いブロック)はコンセンサスルールのハードフォークを必要とし、ノード費用を押し上げて分散性を圧迫します。
- ✗PoS や PoA へのコンセンサスの切り替えはその中で最も論争的なフォークであり、論文の言葉を借りれば「中央集権化と信頼の懸念を高め」、さらにその PoS のステーキング報酬は新規発行であって保有者を希釈します。
- ✗テールエミッション——通貨政策の枠全体(デマレッジ、休眠コインの焼却)を代表する——は
21M上限を破り、保有者を希釈します。 - ✗国家による補助金は「誰が費用を負担するのか」に答える一方で、資金の問題を支配の問題に置き換えます:市場が資金を負担せず、分散性を殺します。
- ✓NAT だけが、フォークなし、いかなる保有者も希釈せず、市場が資金を負担し、分散性を維持し(ブロックごとに支払い、中央運営者なし)、無限に拡張しユーザーへの手数料圧力もなく、すでに稼働中です——
ブロック 885,588から運行しています。
21M の供給上限(テールエミッションはこれを破る → ハードフォークが必要);国家ではなく市場から来る資金;維持された分散性(単一のハッシュレート支配者なし);そして提案段階ではなく現在存在する解決策。
· NAT はフォークなし、市場が資金負担、稼働中(ブロック 885,588、2025 年 2 月から)。
· 出典:NAT ホワイトペーパー——そこで検討される代替案(オンチェーンスケーリングの強化;PoS / PoA へのコンセンサス切り替え;通貨政策の変更:テールエミッション、デマレッジ、休眠コインの焼却)に加え、国家による「誰が費用を負担するのか」のシナリオと失敗しつつある「手数料依存」の現状を、そこで提案される NAT と対比。
各セルの判定は、このコンセプトモックのために論文の論旨を編集上解釈したものです。
正直なリスク
NAT のセキュリティへの貢献はその市場価格に比例します。そして価格は反射的かつ順循環的です — ビットコインがすでに安全なときに高くなりがちで、追加のセキュリティが最も必要なまさにそのときに低くなりがちです。
前提のすべては、ビットコインの継続的な普及と、TAP のようなメタプロトコルの拡散に懸かっています。それが停滞すれば、報酬を支える需要も停滞します。
メタプロトコルは一つか二つの生き残りに集約していくかもしれません。NAT が生き残るものである保証はありません。
マイナーへの入金は 2025 年に始まりました。完全な市場サイクルや、実際のセキュリティ・ストレス事象を通じて検証されてはいません。
現在、NAT を実際に動かすブロックを採掘しているプールのハッシュレートは半分強にすぎません — 普遍的ではなく、残りは未請求のまま積み上がります。
NAT のライブ数値はトークン建てです。本ページのドル建ての数字はいずれも、今日のスポット価格でビットコインの請求額を示すものであり — NAT が何ドル分のセキュリティを提供するかを示すものではありません。それは完全に市場次第です。
よくある質問 · 全 26 問
道を選ぶ — もしくは全部を見る
率直な答え、どの主張も検証できるこれがその道筋です。ほかはすべて下にあります ↓
セキュリティ予算問題は本当に実在するのですか?証拠§
はい。この計算に異論はありません。事実:ビットコインのセキュリティ支出は、四年ごとに半減して 2140 年ごろまでに ~0 へ向かう補助金に支配されており、手数料は今日、報酬のごく小さく不安定な一部にすぎません。手数料がギャップを埋めるかどうかについて、真剣な人々の意見は割れています — 楽観側は希少なブロックスペースと一世紀の調整時間を挙げ、懸念側は手数料のみのチェーンは理論的に不安定であり、「市場が用意してくれる」は仕組みではなく希望だと指摘します。手数料だけで補助金を置き換えるには、約 100 倍以上に上昇し、その水準を維持し続ける必要があります — 誰も送金しなくなる水準です。最も近づいたのはちょうど一度きり、Runes が始まった 2024 年4月 20 日で、手数料はマイナーが受け取った額の 75% — 補助金そのものを上回る額 — に達し、数日のうちに元へ戻りました。次点は 2017 年十2月の 43% です。つまり未解決なのはギャップの有無ではなく、どの解決策がそれを埋めるかです — 解決策について確実だと言い切る人は、何かを売り込んでいます。
 エピソードを見る逆さの虹
→
“In a few decades when the reward gets too small, the transaction fee will become the main compensation for nodes.”
訳数十年後、報酬が小さくなりすぎたとき、取引手数料がノードへの主要な対価になります。
“the recurring, 'flow', payments to miners for running the blockchain must be large relative to the one-off, 'stock', benefits of attacking it.”
訳ブロックチェーンを稼働させる対価としてマイナーへ継続的に支払われる「フロー」は、それを攻撃することによる一回限りの「ストック」の便益に対して、十分に大きくなければならない。
なぜテールエミッション — あるいは単に手数料の引き上げ — ではないのですか?証拠§
まさにそれを、上のボードが採点しています。短縮版:テールエミッションは新しい BTC を永遠に刷ってセキュリティに資金を出します — 21M の上限を壊し、フォークを必要とし、政治的にはビットコインで最も起こりにくい変更です。手数料の引き上げは現状維持への賭けです — 何も変えずに済みますが、手数料は現在、報酬のごく一部しかカバーせず、「手数料は育つ」は代替案のない希望です。NAT のレーンはどちらよりも狭い — ビットコインは何も変わらず、資金は市場が自発的に出す分だけです。フルボード(上のリンク)が六つの譲れない基準ですべての選択肢を採点しています。
 エピソードを見る修正案メニュー
→
 エピソードを見るE2 - 手数料依存の罠
→
“If mining is not profitable due to a high cost and low reward, miners lose their incentive and will stop mining, reducing the security of the network.”
訳コストが高く報酬が低いために採掘が採算に合わなければ、マイナーはインセンティブを失って採掘をやめ、ネットワークのセキュリティは低下する。
51% 攻撃は実際に起きたことがあるのですか?証拠§
ビットコインには一度もない — 小さなチェーンでは繰り返し。ビットコインは成功した 51% 二重支払いを一度も受けていません — 守る側の予算が常に攻撃の値段を上回ってきたからです。セキュリティ予算の薄いチェーンは別の話です — Ethereum Classic も Bitcoin Gold もレンタルされたハッシュパワーでリオーグされ、2025 年 8 月にはレンタルのハッシュレートが Monero の過半を超え、6 ブロックをリオーグしました。エクスプロイトなし、バグなし — 防御予算が攻撃者の財布より小さかった、それだけです。だからこそ、プロトコルの精巧さだけでなく予算の規模こそがセキュリティなのです。
“Bitcoin's ‘security budget’ is the total amount of money we pay to miners … When this value is low, 51% attacks are cheap.”
訳ビットコインの“セキュリティ予算”とは、私たちがマイナーに支払う金額の総和のことだ … この値が低いとき、51% 攻撃は安上がりになる。
億万長者が — あるいは国家が — ハッシュレートの 51% を買えますか?§
単独の買い手:ほぼ不可能。組織的な行為者:それが現実的なバージョンです。個人にとっては、ASIC の生産能力には上限があり既に予約済みで、展開にはデータセンターと数年が必要で、買っている間にもネットワークは成長します — しかもそれだけのハードウェアがあれば、自分の保有を暴落させるより誠実に掘るほうが儲かります。組織的・国家的な行為者は計算を変えます — レンタルハッシュレート、プールの買収、金銭ではなく政治的な動機。それこそ、より小さなチェーンで実際に起きたバージョンです(上記参照)。マイナーの収入を引き上げることは、あらゆる攻撃者が上回らねばならない予算を引き上げます — それがここでの NAT の主張のすべてであり、市場が NAT を評価する程度においてのみ成立します。
エピソードを見る修正案メニュー
→
NAT は具体的にどうやって攻撃コストを引き上げるのですか?§
攻撃者が上回らなければならない収入を引き上げることによって — 限界において。プルーフ・オブ・ワークのチェーンを攻撃するコストは、誠実なマイナーの収入に連動します — 彼らを上回る支出こそが攻撃です。セキュリティは限界で買われます — 停止に最も近いマイナーこそネットワークが最初に失うハッシュレートであり、第二の収入源は比率的にまさにそこで最も効きます。マイナー収入の増加 → 生き残るハッシュレートの増加 → より高価な攻撃。正直なアスタリスク:NAT の貢献はその市場価格に比例し、価格は反射的です — 最も必要なときに最も小さくなり得ます。そのリスクは上で認めています。隠してはいません。
 エピソードを見る君たちが議論している間に
→
これは要するにマージマイニングでは?§
違います。マージマイニングとは、第二のプルーフ・オブ・ワークチェーンにハッシュレートを向けることです。NAT にセカンドチェーンはありません — 報酬は各ビットコインブロック自身の bits フィールドから復号され、オープンな TAP Protocol インデクサーによってそのブロックの coinbase アドレスへ入金されます。マイナーは追加で何もせず、新しいものは何も動かしません。
実務上の違いはこうです。マージマイニングがマイナーに支払うのはセカンドチェーンのコインであり、そのチェーンのセキュリティ前提の上で、そのチェーンのソフトウェアを動かす必要があります。NAT が支払うのはビットコイン上に存在する資産で、追加で動かすものは何もありません — だからこそこれは、私たちが知る限り、ビットコインネイティブの市場を伴う、ビットコインのセキュリティの最初のトークン化なのです。ハッシュレートのレンタル、手数料駆動のメタプロトコル、トークン化されたハッシュレート・ノートとの比較は、上の注目カードをご覧ください。
ビットコインを変更する/フォークが必要ですか?§
いいえ。ソフトフォークもハードフォークも BIP もありません。ビットコインのコンセンサスルールには手を触れず、ビットコインノードは NAT の存在をまったく知りません。これはオフチェーンの会計レイヤー(メタプロトコル)で、すでにビットコイン上にあるデータを解釈するだけです。
マイナーは何かをする必要がありますか?§
いいえ。NAT の入金額は各ブロックのヘッダーから自動的に計算され、それを採掘した coinbase アドレスへ帰属します。オプトインも請求トランザクションも、インストールするソフトウェアもありません。マイナーは NAT を完全に無視しても、なお積み上げていけます。
 エピソードを見るプールのジレンマ
→
ブロックごとの数量はどう確かめればよいですか?§
mempool.space や他のエクスプローラーで最近のブロックを開き、その bits フィールドを読みます。NAT = s×2²⁴ + c を使って整数として復号します(s が上位バイト、c が残りの値)。今日ではこれが ~386,022,593 NAT を返します — 約2週間ごとの難易度エポック中は一定で、リターゲットのたびにリセットされるため、そのつど読み直してください。この数量は難易度の上昇につれて下方へドリフトします — 2009 年以降の平均で年約 1.3%、ただしここ 5 年ではほとんど動いていません。決して半減しません。入金はブロック 885,588 から始まりました。
 エピソードを見る自分で確かめろ
→
信頼が必要なオラクルやインデクサーに依存していますか?§
オラクルはありません — そしてインデクサーは検証可能です。NAT の入金は、すでにビットコイン上にあるデータの決定的な読み取りです。任意のブロックの bits フィールドを取り、公式を当てはめれば数量が得られ、そのブロック自身の coinbase アドレスが所有者になります。オープンな TAP Protocol インデクサーがこれをオフチェーンで計算しますが、誰でも自分のインデクサーを動かして、バイト単位で同一の結果を得られます。外部からの入力は一切ありません — 価格フィードも、委員会も、信頼すべき API もありません。私たちの言葉を鵜呑みにせず、ご自身で復号を実行してください(上の「仕組み」参照)。
エピソードを見る自分で確かめろ
→
チームがオフにしたり、ラグプルしたりできますか?§
発行ルールにスイッチは存在しません。入金は公開ブロックデータの上の数学です — 各ブロックの数量と帰属はブロック自体から導かれ、誰でも独立に計算できます。マイナー・リダイレクトがブロック 885,588 で稼働して以来、人の介入なしにすべてのブロックへ入金し続けています。投げ売りできるインサイダー供給もありません — プレセールなし、VC 枠なし、チーム配分なし(下のプレマインの質問参照)。正直な但し書き:NAT は依然として、人々がインデクサーを動かし続けること、市場が関心を持ち続けることに依存します — それは採用リスクであって、スイッチではありません。
 エピソードを見るオフスイッチはない
→
発行が止まらない — それはただのインフレでは?§
発行は本物です — しかし「輪転機」は存在しません。恣意的な発行とは、誰かがいつ・いくら刷るかを決めることです。NAT の発行は公式です — 各ブロックの数量はビットコイン自身の bits フィールドから読み取られます。どんな投票もそれを変えられず、どんなチームも増刷できず、しかも難易度の上昇につれて実際に下がる一方です — 2009 年以降の平均で年約 1.3%、近年はそれをはるかに下回ります — 半減はしませんが、急増もしません。永続的で公式駆動の供給を市場が吸収できるかどうかが本当の問題です — それは需要の問題であり、上のリスク欄で正直に認めています。恣意的な印刷の問題ではありません。
公式が取り除くのは発行の大きさではなく、裁量です。恣意的な発行とは、誰かがいつ・いくら発行するかを決めることです。NAT の発行はビットコイン自身の bits フィールドから読み取られるので、どんな投票もそれを変えられず、どんなチームも増刷できません。ここで二つの数字が混同されがちです — ブロックあたりの数量は難易度の上昇につれて年約 1.3% ずつ下方へドリフトします。これは各ブロックの入金額の減少であって、上に挙げた供給の増加率ではありません。半減はしませんが、急増もしません。永続的で公式駆動の供給を市場が吸収できるかどうかが本当の問題です — それは需要の問題であり、上のリスク欄で正直に認めています。恣意的な印刷の問題ではありません。
なぜブロックあたりの数量は時間とともに下がるのですか?§
難易度が上がるからです。ブロックあたりの数量は bits フィールド — ビットコインの難易度ターゲット — から復号されます。ネットワークが強くなるほどターゲットは厳しくなり、復号される数量はゆっくり下がっていきます — 歴史的には年約 1.3%、2 週間ごとのリターゲットでリセットされます。強いネットワーク → 小さい数字、公式どおりに。これは「発行委員会」の正反対です — 誰も選ばず、すべてのステップを公開ブロックデータで検証できます。(そして半減もしません — 緩やかなドリフトであって、崖ではありません。)
 エピソードを見る速報:53%
→
プレマインはありましたか?初期の供給は誰の手に?§
プレマインなし — オープンミントです。NAT は 2023 年 11 月(ブロック 817,709)、先着順の公開ミントとして始まりました。プレセールなし、VC 枠なし、チーム配分なし、ベスティングの崖もなし — 解除待ちのインサイダー供給は存在しません。インサイダーがいなかったからです。ブロック 885,588(2025 年 2 月)以降、各ブロックの NAT はそのブロックを採掘したマイナーのものになります。プレマインと初期採用者の違いは、ルールが全員に同じだったかどうかです。ここでは同じでした — そしてチェーンは公開されているので、ご自身で確かめられます。
NAT はただのミームコインですか?証拠§
ミームのエネルギーは残したまま — ミームコインに欠けているものを足しています。ミームコインの需要源はただ一つ、注目です。注目が薄れれば、買いも薄れます。NAT にもその層はあります — フェアミント、マスコット、3 年のカルチャー — しかしその下に二つの層が積まれています。それはビットコインを守るマイナーへ、すべてのブロックで支払われ、その発行は誰かの決定ではなくビットコイン自身のヘッダーから読み取られる公式です。カルチャーはメガホンであって — 土台ではありません。市場がこれらの層を評価し続ける保証はありません。上のリスクをご覧ください。
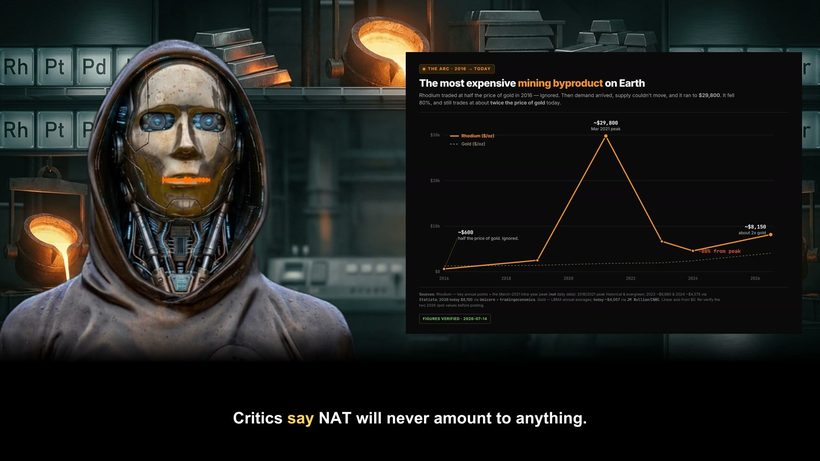 エピソードを見るロジウム:現物版 $NAT
→
 エピソードを見るAdam Back vs NAT
→
ORDI や Runes など他のメタトークンと NAT はどう違いますか?§
違いは一つ:誰に支払われるかです。ほとんどのメタプロトコル・トークンは、最速でクリックした人にミントされます — コレクター、スナイパー、その日 mempool を見ていた誰か。NAT はブロックの勝者だけに入金されます — 実際にチェーンを守ったマイナーが、すべてのブロックで、自動的に得ます。これにより、分配それ自体がビットコインのセキュリティへの支払いになっている唯一のメタトークンとなります。それ以外 — TAP でのインデックス、ビットコイン L1 上に存在すること — は同類と共通です。主張は NAT の技術が優れているということではなく、担っている仕事が違うということです。
マイナーは毎ブロック売る。誰が買い、なぜあなたが買うのか?§
売ることこそが仕組みです。唯一の問いは需要がそれを上回るかどうかで、それはビットコインが毎日答えている問いです。ビットコインのマイナーは一日およそ 450 BTC を受け取り、その大半を電力代のために売ります。“マイナーはどうせ投げ売りする”という理屈なら BTC は無価値のはずですが、そうはなっていません。買いがその供給を吸収し、なおお釣りが来るからです。NAT も同じ経路で市場に届きます。入金は構造的で、買い手はそうではなく、私たちはそう明言しています。では、買いは何を買っているのか?これまで存在しなかったものです。NAT 以前、ビットコインのセキュリティはマイナーが負担するコストであり、他の全員が無料で享受する公共財で、保有できる単位がなく、したがって価格もありませんでした。NAT はその最初の市場で、ビットコイン自身の上にあります(仕組みはページ上部の特集カード「ビットコインのセキュリティ、トークン化」とはどういう意味ですか?を参照)。あなたが持つのはビットコインのセキュリティ予算に対する請求権であり、プロトコルの数学で、市場価値一単位あたりビットコイン自身の約六倍のブロックセキュリティに資金を出し、片方の発行は半減しもう片方はしないため、その差は半減期のたびに開きます。ビットコインのセキュリティは何かが払わねばなりません。BTC を 21M の上限を超えてインフレさせるか、手数料だけで賄えると期待するか、補完的な資産を通じて外部の価値をマイナーに流すか。前の二つは上のなぜテールエミッションではないのか?で採点済みで、NAT は三つ目です。それは燃料のように消費されるのではなく、市場が金を保有するように保有されるものです。解除待ちのインサイダー配分はなく、すべての単位がコストゼロでマイナーに届き、目にする売りは補助金が支払われている姿であって、誰も欲しがらない証拠ではありません。ある時価総額が実際にマイナーへいくら払うかは、上のカバレッジ表にあります。その需要が持続するかは未解決の問題です。完全な一サイクルだけがそれを示します。
 エピソードを見るダイバージェンス
→
NAT の予算に占める割合は今日ほぼ 0。なぜ気にするのですか?§
比べるべきは価値一単位あたり — そしてそれはプロトコルの数学だからです。問うてみてください — 市場価値一単位あたり、その資産はどれだけのブロックセキュリティに資金を出すか?価格はこの分数の両側に現れる — だから打ち消し合います。残るのは発行量 ÷ 供給量、プロトコルが定めるものです。この尺度で、NAT は今日すでに、市場価値一単位あたりでビットコインの約6倍のセキュリティに資金を出しています — そして片方の発行は半減し、もう片方はしないため、その差は半減期のたびに開きます。今日の絶対的な割合は小さく、それも明言しています。ここでの論点は方向です。水準が実際にどれほどになるかは、上のこのギャップのどれだけを埋められるのか?で規模を示しています。
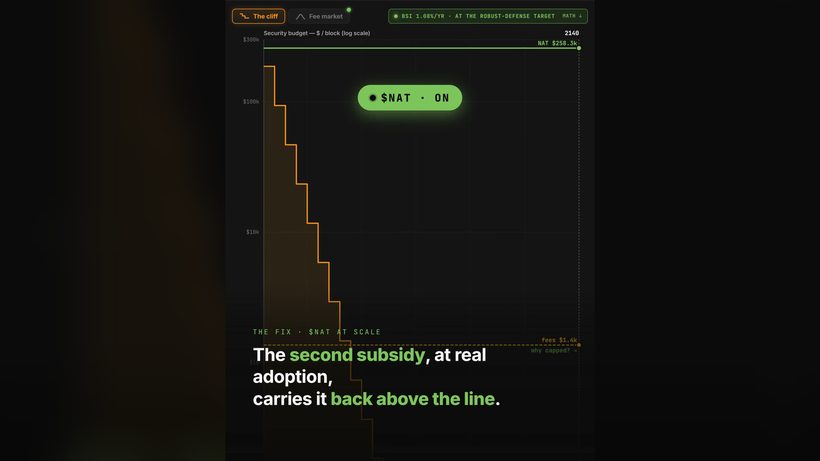 エピソードを見るBSI の読み
→
新しい買い手の絶え間ない流入が必要では?§
発行は構造的、買い手はそうではない — 私たちはそう明言しています。この言い方は両方向に切れます。NAT が機械的に機能するために絶え間ない新しい信奉者は不要です — 入金はどのみち毎ブロック起きます — しかしそのセキュリティへの貢献は、背後の需要の分だけしか実在しません。NAT にないのは、古典的な出口流動性の構造です — 解除待ちのインサイダー配分はなく、受け取るマイナーは限界費用ゼロで毎ブロックそれを得ます。重要な試験は、完全な一サイクルにわたる持続的な採用と出来高です — 下の「何があればこれは間違いだと証明されますか?」をご覧ください。
エピソードを見るダイバージェンス
→
これはただのステーキング利回りでは?§
同じ輪転機、逆向きの機械。ステーキング利回りはトークンをトークン保有者へ支払います — 発行はシステムの内側でループし、外側の何にも資金を出しません。NAT の発行は、実在する外部の仕事 — ハッシュレート、ハードウェア、エネルギー、つまり実際にビットコインを守るもの — への対価としてマイナーに支払われます。ステーキングは保有に支払う。NAT はセキュリティに支払う。しかもステーク型のシステムでは攻撃はトークンを買い増すことに他なりませんが、NAT が支えるセキュリティは外生のままです — エネルギーと物理であって、バランスシートではありません。
「マイナーに支払うことはユースケースではない。」§
ビットコインを守る人々に支払うことこそが要点です。プルーフ・オブ・ワークでは、セキュリティは決して無料ではありません — 誰かが資金を出しており、今日その大半は半減するブロック補助金です。NAT が提案する需要は貨幣的です — 市場が金を保有するように保有する、ビットコインのセキュリティへの資金供給に結びついた焦点資産であり、ガスのように消費するものではありません。それはインフラの効用で、ビットコイン自身の価値と同じカテゴリーにあり、アプリの効用ではありません。その需要が持続するかは未解決の問題です — 市場が決めることであり、私たちは何も保証しません。
 エピソードを見るセキュリティ、トークン化
→
ビットコインはいまや NAT に依存しているのですか?§
いいえ — そして依存の向きが重要です。NAT はビットコインから読み出されるものです。ビットコインには何も追加されていないので、NAT の存在がビットコインを害することはできず、NAT が明日消えてもビットコインは何も変わらず動き続けます。プロトコルが自力で保証するのは可用性 — マイナーが去り、難易度が調整され、ブロックは出続ける — であって、最適な水準のセキュリティではありません。セキュリティ予算はすでにプロトコルの外の市場が資金を出しています。NAT はその予算への市場資金型の補完の一つです — 境界のある補完であり、依存でも修復でもありません。
誰が作ったのですか?§
創設者は匿名ではなく身元を公開しています — Will と Iman(TheBlockRunner)がデジタル物質理論(Digital Matter Theory)の枠組みのもとで取り組み、そして BennyTheDev(TAP Protocol を手がける開発者)です。TAP こそ NAT が構築されているインデックス層です。
何があればこれは間違いだと証明されますか?§
すべての実験が答えるべき公正な問いです。反証テストはこれです — 何年も横ばいのプール採用率と、死んだ市場の出来高。向こう側に誰もいない発行。第二の補助金が完全な一サイクルを通じて持続的な需要を集められなければ、この論は失敗です — そして本ページはそう書きます。反証にならないもの:どちらの方向であれ価格の変動 — この仕組みは採用率とハッシュレートで測られるのであって、チャートでは測られません。
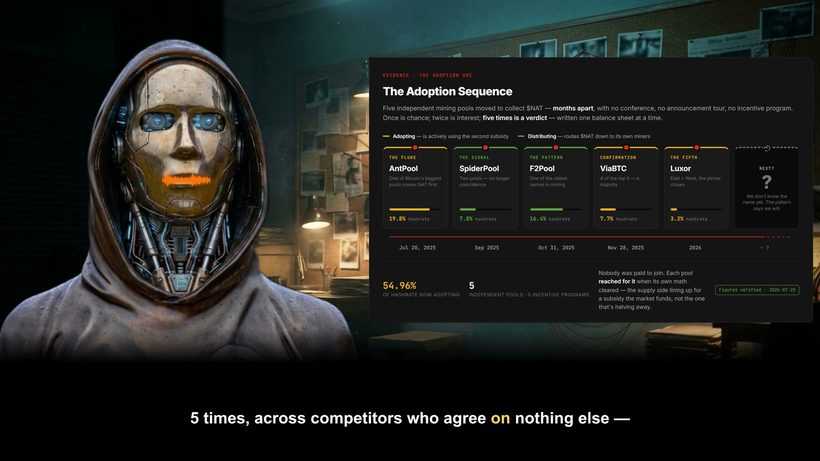 エピソードを見るまぐれ。シグナル。パターン。
→
セキュリティが所有できるものになったなら、それを支配するのは誰ですか?§
投票ではなく、買い注文です。$NAT を買うことは需要を表明するだけで、それ以上のものではありません。そこにはビットコインに対するガバナンス権は一切ありません — コンセンサスへの投票権も、マイナーへの発言権も、誰かのコインに対する請求権もなく、システムのどこにも新しい決定者を持ち込みません。それが、これとあらゆるパトロン型・財団型モデルとの違いです。セキュリティに資金を出しながら、その権限は手にしない資金だということです。
これは約束ではなく、確かめられるものでもあります。NAT の保有者がビットコインを操れるような仕組みは存在しません — ビットコインには何も追加されておらず、その入金はすでに存在するブロックから読み取られるだけだからです。そして NAT は何かと引き換えられるものでもありません。これはセキュリティ予算に対する請求権ではなく、市場がそこへ払い込むための手段です。
これは投資助言ですか?§
いいえ。このページは説明であって、助言ではありません。価格目標も価格予測もなく、ここにあるものは何かを買う・売る・保有することの推奨ではありません。NAT は実験であり、失敗する可能性があります。ご自身で調べ、すべての主張を独立して確かめてください。