
Eine marktfinanzierte zweite Subvention für Bitcoin — $NAT.
$NAT ist ein Bitcoin-Meta-Protokoll-Token. Seit Block 885,588 (Feb 25 2025) schreibt jeder Bitcoin-Block automatisch eine feste Menge NAT der eigenen coinbase-Adresse dieses Blocks gut — eine Belohnung pro Block, die aus dem bits-Feld des Block-Headers dekodiert und automatisch gutgeschrieben wird. Sie halbiert sich nicht. Der Rahmen der Kampagne: NAT ist eine vorgeschlagene Marktantwort auf Bitcoins langfristiges Sicherheitsbudget-Problem — eine Belohnung, die Miner zusätzlich zur Blocksubvention verdienen.
Die zwei, die den Rest erklären
erst das Problem, dann die AntwortGibt es das Sicherheitsbudget-Problem überhaupt?
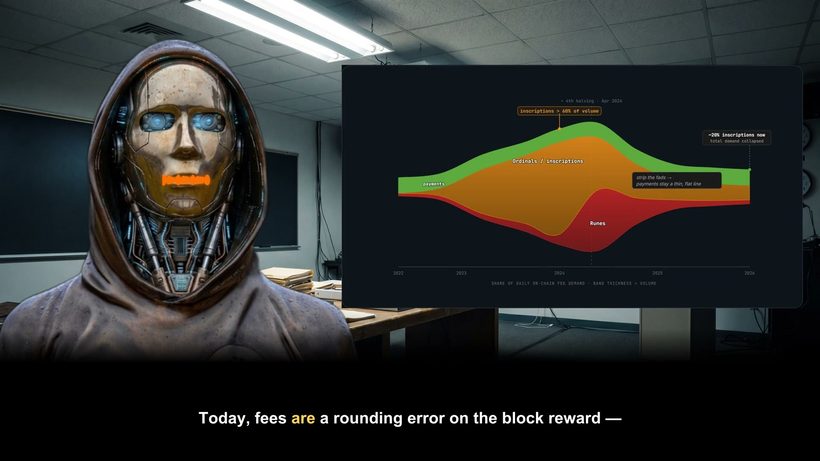
Ja — die Rechnung ist unbestritten. Die Subvention halbiert sich gegen null, Gebühren sind ein kleiner und volatiler Anteil der Belohnung, und damit Gebühren sie allein ersetzen, müssten sie um über ~100× steigen und dort bleiben. Die Leute, die diese Industrie führen, sagen es inzwischen vor laufender Kamera.
“Look at the whole security budget of Bitcoin … transaction fees were meant to compensate miners for the halving. Well, that isn't happening.”
ÜbersetzungSchauen Sie sich das gesamte Sicherheitsbudget von Bitcoin an … Transaktionsgebühren sollten die Miner für das Halving entschädigen. Nun, das passiert nicht.
Was heißt „Bitcoins Sicherheit, tokenisiert“?
Die Belohnung wird aus Bitcoin herausgelesen, nicht daran angeschraubt — kein Fork, kein Verwahrer, kein Ausschalter. Tokenisiert wird das Sicherheitsbudget. Nicht die Coins.
Sicherheit war schon immer das Produkt
Miner verbrauchen Energie und werden dafür bezahlt, die Chain zu verteidigen. Jeden Block seit 2009.
Tokenisierung gibt ihr eine Einheit und einen Preis
Ein Token, den man halten, bepreisen und bezahlen kann — ohne Fork.
Eine Einheit heißt ein Markt
Wer will, dass Bitcoin sicher bleibt, kann es finanzieren — dem Miner gutgeschrieben, in jedem Block.
Jedes Video auf dieser Seite endet auf dem Satz „Bitcoins Sicherheit, tokenisiert.“ Hier steht, was er tatsächlich bedeutet, in drei Schritten.
Nicht in dem Sinn, den das Wort üblicherweise hat. Das ist keine Aktie, keine Anleihe und kein Schatzwechsel, den man on-chain gelegt hat, und es verwahrt niemand irgendetwas. Kein Verwahrer, keine Bridge, kein Orakel, kein Ausschalter — die Belohnung wird aus Bitcoin ausgelesen, nicht an Bitcoin angeschraubt. Und tokenisiert wird das Sicherheitsbudget des Netzwerks. Nicht die Coins.
Miner verbrauchen echte Energie und werden für genau eine Sache bezahlt: die Chain zu verteidigen. Dieses Geschäft läuft seit 2009 in jedem Block. Bitcoin verkauft schon immer Sicherheit — es hat es nur nie so genannt.
Heute wird Sicherheit gebündelt gekauft, blockweise, von denen, die gerade zufällig eine Transaktion senden. Ein Token macht daraus etwas mit einer Einheit, die du halten, quotieren und bezahlen kannst — ohne Fork und ohne den Konsens anzurühren.
Gebühren lassen nur die, die Transaktionen senden, Sicherheit finanzieren. Eine tokenisierte Einheit lässt jeden, der will, dass Bitcoin sicher bleibt, mitfinanzieren. $NAT wird in jedem Block der Adresse gutgeschrieben, die ihn gemined hat — ein Gebot in diesem Markt legt also fest, was die Gutschrift jedes Blocks wert ist, für den Miner, der sie bekommen hat. Ein Kauf an einer Börse bezahlt den Verkäufer; was bei den Minern ankommt, ist das Preisniveau, Block für Block.
Und genau deshalb muss das ein Markt sein und keine Spendenaktion. Ein Sicherheitsbudget ist ein öffentliches Gut — jeder Halter bekommt es ohnehin gratis, also finanzieren freiwillige Beiträge es nur bis zur Höhe des privaten Interesses jedes einzelnen Beitragenden, nie bis zur gemeinsamen Höhe. Ein öffentliches Gut lässt sich nicht im großen Stil herbeispenden. Besitzbar machen lässt es sich schon. Mehr BTC zu kaufen finanziert keine Sicherheit; die Einheit zu kaufen, die dafür bezahlt, schon — und dann sind das, was du besitzt, und das, was du finanzierst, ein und dieselbe Handlung.
seit 2011
Forwards, Difficulty-
Futures, Miner-Aktien
BRC-20
2021 · BMN2 2024
885,588
So funktioniert es (und wie du es prüfst)
bits-Feld des Block-Headers als ZahlJeder Bitcoin-Block trägt ein 4 Byte großes bits-Feld (das Difficulty-Target). Als Ganzzahl gelesen dekodiert es über NAT = s×2²⁴ + c zu einer NAT-Menge — aktuell ~386,022,593 NAT pro Block.
Seit Block 885,588 wendet ein offener TAP Protocol-Indexer diese Regel auf jeden Block an und schreibt den Betrag der Adresse gut, die ihn gemined hat. Keine Claim-Transaktion, kein Opt-in — die Gutschrift wird aus Daten berechnet, die bereits auf Bitcoin liegen.
Es wird aus dem eigenen bits-Feld jedes Blocks dekodiert und automatisch der coinbase-Adresse gutgeschrieben — keine zweite Chain, keine Sidechain, und nichts, was der Miner betreiben muss. Ein offener TAP-Indexer berechnet es off-chain aus den vorhandenen Bitcoin-Blockdaten.
Öffne einen beliebigen aktuellen Block auf mempool.space (oder in einem beliebigen Explorer), nimm seinen bits-Wert und führe die Dekodierung von oben aus. Gleiche die Menge pro Block und den Start der Gutschriften bei Block 885,588 selbst ab — glaub uns nicht einfach aufs Wort.
Was $NAT NICHT ist
Miner richten keine Hashpower auf eine zweite Chain. Die Belohnung wird aus Bitcoins eigenen Blockdaten gelesen.
Es gibt keine separate Blockchain. NAT ist eine Buchhaltungsebene (ein Meta-Protokoll), die aus Bitcoin selbst berechnet wird.
Keine neue Software, kein Opt-in, keine Zusatzarbeit für Miner. Die Gutschrift landet automatisch auf der coinbase-Adresse.
Kein Fork, kein BIP, keine Änderung an Bitcoins Regeln. Bitcoin-Nodes wissen nicht, dass NAT existiert, und es kümmert sie auch nicht.
NAT ist ein marktfinanziertes Experiment unter mehreren Vorschlägen — keine bewiesene und keine vollständige Lösung.
NAT sichert nicht „$X an Bitcoin“. Sein Sicherheitsbeitrag ist genau das, wofür Miner es verkaufen können — und das ist nicht garantiert.
Staking zahlt den Token an die Halter des Tokens — die Rendite finanziert nichts außerhalb ihrer selbst. NAT wird an Miner gezahlt, für Arbeit, die Bitcoin absichert. Staking bezahlt dich fürs Halten; NAT bezahlt Sicherheit.
Offener Mint nach dem Windhundprinzip (Nov 2023, Block 817,709). Kein Presale, keine VC-Tranche, keine Team-Zuteilung, keine Unlock-Cliffs — kein Insider-Angebot, das auf sein Unlock wartet.
Ein höherer Bitcoin-Kurs hebt das Sicherheitsbudget tatsächlich — die Subvention wird in BTC gezahlt, eine Verdopplung des Kurses verdoppelt also, was Miner verdienen. Aber im selben Moment verdoppelt sie noch etwas anderes: den Wert, den ein Angreifer zu erbeuten versucht. Budget und Beute bewegen sich gemeinsam, das Verhältnis zwischen ihnen — genau das entscheidet, ob ein Angriff bezahlbar ist — bewegt sich also kaum. Kurswachstum ist ein Laufband: Du gibst mehr aus, um ein proportional größeres Ziel zu verteidigen.
Ein Dollar NAT-Marktkapitalisierung bewegt nur eine Seite. Er hebt, was Miner verdienen, ohne zu heben, was ein Angriff auf Bitcoin erbeuten würde, denn die Beute ist in BTC denominiert, nicht in NAT. Und pro Dollar bewegt er diese Seite kräftiger: Je Einheit Marktwert finanziert NAT heute schon rund 6× mehr Blocksicherheit als Bitcoin. Der Kurs steht auf beiden Seiten dieses Bruchs und kürzt sich weg, übrig bleibt Emission geteilt durch Angebot — Protokollmathematik, keine Prognose.
Und es bleibt nicht bei 6×. Bitcoins Subvention halbiert sich alle vier Jahre. NATs Emission halbiert sich überhaupt nicht. Das Verhältnis steigt also mit jedem Halving eine Stufe — jedes Mal um rund 1.8× — und dafür muss nichts gut gehen: Auf der einen Seite macht der Halving-Fahrplan die Arbeit, während auf der anderen eine Formel etwas weit Sanfteres tut. (NATs Menge pro Block ist ebenfalls nicht konstant: Sie driftet mit steigender Difficulty um rund 1.3% pro Jahr nach unten. Sie halbiert sich nur nie.) Derselbe Vergleich, der heute 6× ergibt, ergibt nach dem Halving 2028 rund 12× und bis 2048 nahezu 200×.
Dieselbe Rechnung, andersherum gelesen. Dieses Vielfache ist auf beiden Seiten Emission geteilt durch Angebot — es ist damit zugleich NATs Verwässerungsrate, gemessen an der von Bitcoin. NAT emittiert rund 5.2% seines Angebots pro Jahr; Bitcoin emittiert rund 0.8%. Sechsmal so viel Sicherheitsfinanzierung pro Dollar ist dieselbe Tatsache wie sechsmal so hohes Angebotswachstum, und ein Halter bezahlt das Erste mit dem Zweiten. Wir sagen das lieber selbst, als dass es jemand findet: Das ist der ehrliche Preis einer Emission, die sich nie halbiert, und deshalb ist die offene Frage in den Risiken weiter unten die Nachfrage — nie die Emission.
Jeder andere Fix auf der Tafel läuft über Bitcoins Konsens. Eine Tail Emission bricht das 21M-Limit und braucht einen Fork. Ein Redesign des Gebührenmarkts braucht auch einen. Das sind Alles-oder-nichts-Entscheidungen: Sie verlangen nahezu allgemeine Zustimmung, sie kosten Jahre politischen Streits, und wenn die Antwort sich als falsch herausstellt, steht sie im Protokoll geschrieben.
Ein Markt hat die entgegengesetzte Form. Keine Abstimmung, kein BIP, niemandes Zustimmung — wer will, dass Bitcoin verteidigt wird, kann es schon heute finanzieren, in beliebiger Größe, und jederzeit wieder aufhören. Er ist fortlaufend, wo ein Fork einmalig ist, revidierbar, wo ein Fork dauerhaft ist, und er lässt sich jetzt versuchen statt nach einem Jahrzehnt Debatte. Und wenn er scheitert, scheitert er auf eigene Rechnung: Bitcoin bleibt genau so, wie es war, weil ihm nie etwas hinzugefügt wurde.
Es gibt allerdings einen härteren Unterschied als Governance. Die Vorschläge auf der Gebührenseite — kleinere Blöcke, Gebührenglättung, Blockspace-Redesign — ändern alle nur, wie Gebühreneinnahmen ankommen. Keiner davon fügt dem, was Miner bezahlt bekommen, auch nur ein Satoshi hinzu. Drei Wege, dünne Gebühren zu verwalten; null Wege, mehr davon zu schaffen. Ein Markt ist die einzige Option auf der Tafel, die neue Einnahmen ins Budget bringen kann, statt die vorhandenen umzuschichten.
Eine Sache fragt diese Tafel nicht. Ihre sechs nicht verhandelbaren Kriterien sind allesamt Schadensvermeidungstests — kein Fork, keine Verwässerung von BTC, marktfinanziert, dezentralisierungssicher, keine UX-Kosten, heute verfügbar. Keines davon fragt, ob ein Fix genug einbringt. NAT ist die einzige durchgehend grüne Zeile, weil es die einzige harmlose ist, nicht weil es als ausreichend bewiesen wäre. Genau darum geht es in der Grenze weiter unten.
Miner-Umsatz ist ein Fluss; was er schützt, ist ein Bestand. Die ehrliche Art zu fragen, ob Bitcoin genug für seine eigene Sicherheit zahlt, ist deshalb, das eine durch das andere zu teilen: annualisierter Miner-Umsatz geteilt durch Marktkapitalisierung. Heute sind das rund 0.82%. Dieses Verhältnis ist ein Näherungswert für das, worauf es wirklich ankommt — den Fluss, den ein Angreifer überbieten muss, gegen den Bestand, den er erbeuten könnte (Budish, 2018). Wer die Angriffskosten lieber direkt rechnet: Die 51%-Fragen weiter unten machen genau das.
Ein Prozent ist nicht die Zahl dieser Seite. Es liegt innerhalb der Spanne, die jene veröffentlichen, die dieses Verhältnis verwenden. Lyn Alden setzt eine gesunde Sicherheitsausgabe bei 0.5%–1.5% der Marktkapitalisierung pro Jahr an. James McAvity bezifferte sie im Oktober 2023 auf 1–1.5%. Hasu definierte das Verhältnis 2020 auf der Bühne genau in diesen Worten — „das Verhältnis zwischen dieser Blockbelohnung und dem Netzwerkwert“ — und maß es damals mit 2%.
Sie sind sich nicht einig, wo der Boden liegt, und einer von ihnen sagt es offen: „Irgendwo gibt es eindeutig eine Goldilocks-Zone, aber wir wissen wirklich nicht, wo sie liegt.“ Unbestritten sind die Messung und die Richtung. Behandle das eine Prozent also als Faustregel innerhalb dieser Spanne, nicht als hergeleitete Schwelle — und genau deshalb ist Teil 4 der Teil, auf den es ankommt: Er braucht überhaupt keinen Boden.
Die Differenz zwischen dem, was Bitcoin zahlt, und einem Prozent beträgt $2.82B pro Jahr. Etwa $7.7M pro Tag, rund $53,742 pro Block. Das ist die Lücke, und alles Weitere unten dreht sich darum, wie viel davon eine marktfinanzierte Belohnung füllen könnte — prüf das Verhältnis selbst nach: annualisierter Miner-Umsatz geteilt durch Marktkapitalisierung, beides öffentlich.
Verschiebe den Boden, und jede Zahl darunter verschiebt sich mit. Am unteren Rand von Aldens Spanne, 0.5%, gibt es heute überhaupt keine Lücke. Ab etwa April 2028 gibt es eine — siehe Teil 4, den Teil, der nicht davon abhängt, einen Boden zu wählen.
Das ist der Teil, den die meisten verkehrt herum verstehen, deshalb ganz deutlich: NAT wartet nicht darauf, eine bestimmte Größe zu erreichen, bevor es zählt. Es wird heute in jedem Block gutgeschrieben, und etwas mehr als die Hälfte der Pool-Hashrate bewegt es — was es beiträgt, ist bereits real, klein, aber real, und es kommt an, ob irgendwer den Rest dieser Seite glaubt oder nicht.
NAT emittiert rund 5.2% seines Angebots pro Jahr an die Miner — dieselben 5.2% wie die Verwässerungsrate im Abschnitt weiter oben; bei jedem Kurs erreichen also 5.2% seiner Marktkapitalisierung die Miner. Das macht die Deckung zu Arithmetik statt zu Rhetorik, und es macht sie linear: doppelte Marktkapitalisierung, doppelter Anteil an der Lücke. Keine Klippe, keine Mindestgröße. Es ist ein Regler, und er dreht sich bereits.
Lies die Mitte dieser Tabelle, nicht ihr Ende. Bei $1B — der Marke, die in der öffentlichen Debatte immer wieder fällt — würde NAT Bitcoins Minern rund $52M pro Jahr gutschreiben, etwa 1.8% der Lücke und etwas mehr als die Hälfte dessen, was Bitcoin im Jahresschnitt an Gebühren einnimmt. Das ist keine Lösung. Es ist aber auch nicht nichts, und „nicht nichts, kommt in jedem Block an, kostet Bitcoin keinerlei Änderung“ ist die gesamte Behauptung.
Die Nenner, denn eine Dollartabelle ist ohne sie wertlos: 5.2% sind rund 20.3T NAT, die pro Jahr gegen etwa 390T im Umlauf emittiert werden, und die heutigen $29.9M sind eine Last-Trade-Marke in einem dünnen Markt — kein Gebot, das du über $29.9M abräumen könntest.
Alles bisher hat angenommen, die Gebühren blieben, wo sie sind, bei 0.64% des Miner-Umsatzes. Dort waren sie nicht immer. Bitcoin hat deutlich höhere Gebührenmonate verzeichnet, und in jedem davon war die Lücke kleiner — also war auch die Marktkapitalisierung kleiner, die sie füllen würde. Jede Zeile unten ist ein Gebührenanteil, den Bitcoin tatsächlich verzeichnet hat, in Dollar konstant gehalten, ohne jede Prognose.
Bei der mittleren Zeile lohnt es sich zu verweilen. Mai 2024 war kein Gedankenexperiment — Runes trieb die Gebühren einen Monat lang auf 17.92% des Miner-Umsatzes. Auf diesem Niveau beträgt die Lücke $61.5M pro Jahr statt $2.82B, und die Marktkapitalisierung, die den Rest füllen würde, liegt bei $1.2B. Dieselbe $1B, die heute 1.8% der Lücke füllt, deckt davon 85%.
Zwei dieser Monate waren Inscription-Wellen, die große Teile von Bitcoin als Spam bezeichnen, und alle drei kamen mit Gebühren, die gewöhnliche Nutzer aus dem Markt drängten — was ziemlich genau der Punkt ist. Die einzigen Male, in denen Gebühren die Lücke geschlossen haben, taten sie es, indem sie Bitcoin schlechter benutzbar machten.
Das ist die ehrliche Beziehung, und sie verläuft genau andersherum, als dieses Argument sonst inszeniert wird. Eine marktfinanzierte Belohnung konkurriert nicht mit dem Gebührenmarkt; sie deckt den Fehlbetrag, solange der Gebührenmarkt nicht liefert. Kommen die Gebühren, bricht NATs Zahl zusammen. Kommen sie nicht, bleibt der Fehlbetrag den marktfinanzierten Belohnungen überlassen. Keines von beiden muss recht behalten, damit das andere hilft.
Alles bis hierher beruht auf zwei Entscheidungen: einem Boden von 1% und einer bestimmten Art, das Verhältnis zu messen. Dieser Teil nicht. Die heutigen 0.82% teilen sich in einen Subventionsanteil, der sich planmäßig halbiert, und einen Gebührenanteil, der das nicht tut. Dieser Gebührenanteil wird zum Spotkurs konstant gegen die Marktkapitalisierung gehalten, dieselbe Konvention wie in der Tabelle oben, damit beide Teile auf einer Grundlage stehen. Rechne es durch, und Bitcoins Verhältnis landet nach dem Halving im ~April 2028 bei 0.41% — unter dem unteren Rand von Aldens Spanne bei 0.5% und unter jedem Boden, den irgendwer veröffentlicht hat. In diese Rechnung geht keine Kursprognose ein, denn der Kurs steht im Zähler wie im Nenner und kürzt sich weg. Es ist der Halving-Fahrplan und sonst nichts.
Hasu hat diese Rechnung 2020 auf der Bühne vorgeführt, als das Verhältnis knapp unter 2% lag: „In vier Jahren könnte es unter 1% liegen… in acht Jahren wird es unter einem halben Prozent liegen.“ Acht Jahre nach diesem Vortrag ist 2028, und 0.41% ist genau dort, wo die eigenen Zahlen dieser Seite landen. Seine eigene Antwort darauf war, dass Bitcoin einen Gebührenmarkt entwickeln muss, nicht dass es sich anderswo umsehen sollte. Der Abstieg ist seiner; die Schlussfolgerung, die hier daraus gezogen wird, nicht. Rechnet man weiter, erreicht das Verhältnis nach dem Halving um ~2032 0.21%, danach 0.11% — die beiden Niveaus, die McAvity als den Punkt benannt hat, an dem „es einfach ein anderes System ist. Es ist ein anderes Protokoll.“
Das ist die stärkste Aussage auf dieser Seite, und sie hat nichts mit NAT zu tun. Sie ist auch der Grund, warum die Gebührenszenarien oben die Frage nicht klären: Nimm den Januar 2018, den besten Gebührenmonat in Bitcoins Geschichte mit 26.2% des Miner-Umsatzes — ein Niveau, das die heutige Lücke vollständig schließt —, halte ihn für immer, und nach 2028 beträgt der Fehlbetrag immer noch $4.80B pro Jahr und verlangt eine NAT-Kapitalisierung von rund $92B. (Der Spitzentag im Dez 2017 lag noch höher; ein Tag ist kein Budget.)
Dahinter stehen zwei Zahlen. Gebühren auf dem Niveau von 26.2% aus dem Januar 2018, in Dollar konstant gehalten, lassen die oben genannten $92B übrig; Gebühren auf dem heutigen Niveau von 0.64%, genauso gehalten, verlangen $180B. Beide untertreiben bewusst, denn beide halten NATs Emission bei den heutigen 5.2% des Angebots, während die Rate mit wachsendem Angebot sinkt, bis 2028 auf etwa 4.8%. Um diesen Rückgang korrigiert liegen sie näher bei $100B und $195B.
Die Gebühren allein müssten dauerhaft rund 18% des Miner-Umsatzes erreichen, um die heutige Lücke auf 1% zu schließen — grob 28x so viel wie heute. (Das ist eine andere Frage als die, die Subvention vollständig zu ersetzen — dafür steht die ~100×-Zahl an anderer Stelle auf dieser Seite.) Bitcoins längste Phase über 20% dauerte 40 Tage. Den Konsens zu ändern oder die Obergrenze von 21 Millionen aufzuheben, würde ebenfalls funktionieren, und beides kostet Bitcoin etwas, das es nicht ausgeben kann. Diese Arithmetik gehört auch nicht NAT: Jedes Asset, das dem Miner eines Blocks gutgeschrieben wird, lässt sich genauso bemessen. Der Unterschied liegt darin, was jedes davon vom Miner und von Bitcoin verlangt.
Warum es wichtig sein könnte
Bitcoin bezahlt seine Sicherheit mit der Blocksubvention (aktuell 3.125 BTC/Block), die sich etwa alle vier Jahre halbiert und bis etwa 2140 gegen ~0 läuft. Der vorgesehene Ersatz sind Transaktionsgebühren — doch heute machen die Gebühren nur rund 0.64% des Miner-Umsatzes aus, und sie sind volatil und unzuverlässig. Dieses langfristige Defizit ist das Sicherheitsbudget-Problem. Das Defizit selbst ist unbestritten; offen ist, welche Lösung es schließt.
$NAT ist eine marktfinanzierte Antwort: eine dauerhafte Belohnung ohne Halving, die Miner zusätzlich zur Subvention verdienen und die von allen bezahlt wird, die NAT am Markt bewerten. Sie steht neben anderen Vorschlägen — nicht an ihrer Stelle. Das sind konkurrierende und einander ergänzende Ideen, und keine hat ein Monopol auf die Antwort:
Ob eines davon — NAT eingeschlossen — das Defizit spürbar schließt, ist unbewiesen. NATs Argument lautet: Ein Markt ist schon heute bereit, Minern etwas obendrauf zu zahlen, ohne dass sich an Bitcoin etwas ändert.
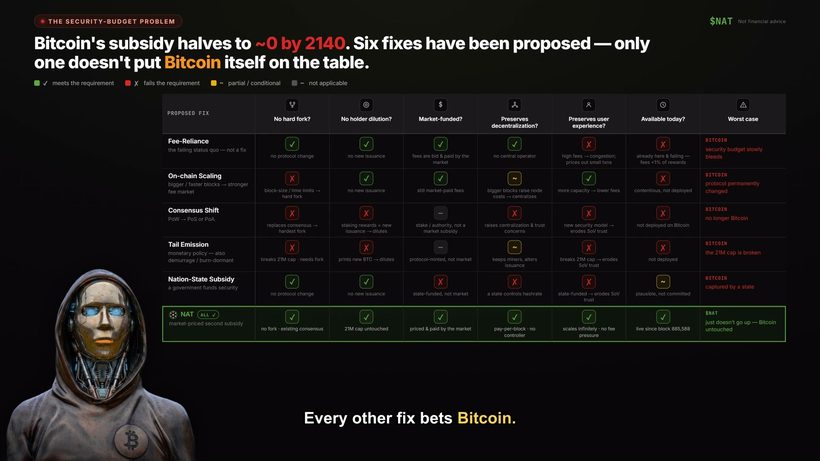
Jeder vorgeschlagene Fix, bewertet an sechs nicht verhandelbaren Kriterien, mit der Begründung unter jeder Markierung. Das ist dieselbe Tafel, die im One-Pager eingebettet ist — allein geöffnet, in voller Breite, in deiner gewählten Sprache.
← Zurück zum One-Pager / FAQDas Lösungsmenü für das Sicherheitsbudget
Das NATpaper wägt den scheiternden Status quo der Gebührenabhängigkeit gegen die Lösungen ab, die es untersucht — On-Chain-Skalierung, einen Konsenswechsel, geldpolitische Änderungen wie Tail Emission (dauerhafte Restemission) — dazu das Nationalstaaten-Szenario „wer zahlt die Rechnung“. Jede wird an sechs nicht verhandelbaren Kriterien gemessen. Eine Lösung muss alle sechs bestehen, um zu funktionieren, ohne zu verändern, was Bitcoin ist. Nur eine einzige Zeile ist durchgehend grün.
| Vorgeschlagene Lösung | Kein Hard Fork? | Keine Verwässerung der Halter? | Marktfinanziert? | Erhält die Dezentralisierung? | Erhält die Nutzererfahrung? | Heute verfügbar? | Schlimmster Fall |
|---|---|---|---|---|---|---|---|
| Gebührenabhängigkeitder scheiternde Status quo — keine Lösung | ✓keine Protokolländerung | ✓keine neue Emission | ✓Gebühren werden vom Markt geboten und gezahlt | ✓kein zentraler Betreiber | ✗hohe Gebühren → Überlastung; preist kleine Transaktionen und Mints aus | ✗schon da und scheitert — Gebühren <1% der Belohnung | BitcoinSicherheitsbudget blutet langsam aus |
| On-Chain-Skalierunggrößere / schnellere Blöcke → stärkerer Gebührenmarkt | ✗Blockgrößen- / Blockzeit-Limits → Hard Fork | ✓keine neue Emission | ✓weiterhin vom Markt gezahlte Gebühren | ~größere Blöcke erhöhen die Node-Kosten → zentralisiert | ✓mehr Kapazität → niedrigere Gebühren, weniger Überlastung | ✗umstritten, nicht ausgerollt | BitcoinProtokoll dauerhaft verändert |
| KonsenswechselPoW → PoS oder PoA | ✗ersetzt den Konsens → härtester Fork | ✗PoS-Staking-Belohnungen = neue Emission → verwässert | —Stake / Autorität, keine Marktsubvention | ✗Paper: wirft Zentralisierungs- und Vertrauensbedenken auf | ✗neues Sicherheitsmodell → untergräbt das Vertrauen als Wertspeicher | ✗auf Bitcoin nicht ausgerollt | Bitcoinist nicht mehr Bitcoin |
| Tail Emissiongeldpolitische Kategorie — auch Demurrage / Verbrennen ruhender Coins | ✗bricht die 21M-Obergrenze · braucht einen Fork | ✗druckt neue BTC → verwässert | —vom Protokoll geprägt, nicht vom Markt | ~hält die Miner, verändert die Emission | ✗bricht die 21M-Obergrenze → untergräbt das Vertrauen als Wertspeicher | ✗nicht ausgerollt | Bitcoindie 21M-Obergrenze ist gebrochen |
| Staatliche Subvention„wer zahlt die Rechnung“ — ein Staat finanziert die Sicherheit | ✓keine Protokolländerung | ✓keine neue Emission | ✗staatlich finanziert, nicht vom Markt | ✗ein Staat kontrolliert die Hashrate | ✗staatlich finanzierte Sicherheit → untergräbt das Vertrauen als Wertspeicher | ~plausibel, aber nicht zugesagt | Bitcoinvon einem Staat vereinnahmt |
 NATalle ✓vom Markt bepreiste zweite Subvention |
✓kein Fork · nutzt den bestehenden Konsens | ✓21M-Obergrenze unangetastet | ✓vom Markt bepreist und gezahlt | ✓Zahlung pro Block · kein Kontrolleur | ✓skaliert unbegrenzt · kein Gebührendruck auf Nutzer | ✓live seit Block 885,588 | $NATsteigt einfach nicht — Bitcoin unangetastet |
Warum NAT die einzige durchgehend grüne Zeile ist
Jede Alternative, die das Paper untersucht, scheitert an mindestens einem nicht verhandelbaren Kriterium.
- ✗Gebührenabhängigkeit ist die scheiternde Basislinie, keine Lösung — sie ist schon da, mit Gebühren unter
1%der Miner-Belohnung. - ✗On-Chain-Skalierung (größere / schnellere Blöcke) braucht einen Hard Fork der Konsensregeln und treibt die Node-Kosten hoch, was die Dezentralisierung unter Druck setzt.
- ✗Ein Konsenswechsel zu PoS oder PoA ist der umstrittenste Fork von allen; das Paper sagt, er „wirft Zentralisierungs- und Vertrauensbedenken auf“, und seine PoS-Staking-Belohnungen sind neue Emission, die Halter verwässert.
- ✗Tail Emission — stellvertretend für die gesamte geldpolitische Kategorie (Demurrage, Verbrennen ruhender Coins) — bricht die
21M-Obergrenze und verwässert Halter. - ✗Eine staatliche Subvention beantwortet „wer zahlt die Rechnung“, indem sie das Finanzierungsproblem gegen ein Kontrollproblem tauscht: sie ist nicht marktfinanziert und sie tötet die Dezentralisierung.
- ✓NAT allein kommt ohne Fork aus, verwässert keine Halter, ist marktfinanziert, erhält die Dezentralisierung (Zahlung pro Block, kein zentraler Betreiber) und skaliert ohne Gebührendruck auf Nutzer — bereits live seit
Block 885,588.
21M-Angebotsobergrenze (Tail Emission bricht sie → erfordert einen Hard Fork); Finanzierung, die vom Markt kommt, nicht von einem Staat; erhaltene Dezentralisierung (kein einzelner Kontrolleur der Hashrate); und eine Lösung, die es heute gibt, nicht nur als Vorschlag.
· NAT ist fork-frei, marktfinanziert und live (seit Block 885,588, Feb 2025).
· Quellen: NATpaper — die Alternativen, die es untersucht (Verbesserungen der On-Chain-Skalierung; Konsenswechsel zu PoS / PoA; geldpolitische Änderungen: Tail Emission, Demurrage, Verbrennen ruhender Coins) plus das Nationalstaaten-Szenario „wer zahlt die Rechnung“ und der scheiternde Status quo der Gebührenabhängigkeit, gegenüber dem NAT, das es vorschlägt.
Die Zellbewertungen sind eine redaktionelle Lesart der Argumentation des Papers für diesen Konzeptentwurf.
Die ehrlichen Risiken
NATs Sicherheitsbeitrag ist proportional zu seinem Marktpreis, und der ist reflexiv und prozyklisch — er ist tendenziell hoch, wenn Bitcoin ohnehin sicher ist, und niedrig genau dann, wenn zusätzliche Sicherheit am meisten zählen würde.
Die gesamte Prämisse ruht auf Bitcoins fortlaufender Verbreitung und der Ausbreitung von Meta-Protokollen wie TAP. Stockt das, stockt auch die Nachfrage, die die Belohnung finanziert.
Meta-Protokolle könnten sich auf ein oder zwei Überlebende konsolidieren. Es gibt keine Garantie, dass NAT das ist, was bleibt.
Die Gutschrift an Miner begann 2025. Es wurde weder über einen vollen Marktzyklus noch in einem echten Sicherheits-Stressfall getestet.
Aktuell entfällt knapp über die Hälfte der Pool-Hashrate auf Blöcke, die NAT aktiv bewegen — das ist nicht flächendeckend, und der Rest läuft uneingelöst auf.
NATs Live-Zahlen sind in Token angegeben. Jede Dollarzahl auf dieser Seite bemisst Bitcoins Rechnung zum heutigen Spotkurs — nicht, wie viele Dollar an Sicherheit NAT liefern wird; das hängt vollständig vom Markt ab.
FAQ · 26 Fragen
Wähl deinen Pfad — oder sieh dir alles an
klare Antworten, jede Behauptung nachprüfbarDas ist der Pfad. Alles Weitere steht unten ↓
Gibt es das Sicherheitsbudget-Problem überhaupt?BELEGE§
Ja. Die Rechnung ist unbestritten. Die Fakten: Bitcoins Sicherheitsausgaben werden von einer Subvention dominiert, die sich alle vier Jahre halbiert und bis ~2140 gegen ~0 läuft, und die Gebühren sind heute ein kleiner, volatiler Bruchteil der Belohnung. Ernsthafte Leute sind uneins, ob die Gebühren in das Defizit hineinwachsen: Optimisten verweisen auf knappen Blockspace und ein Jahrhundert Anpassungszeit; die besorgte Seite hält dagegen, dass eine reine Gebühren-Chain theoretisch weniger stabil ist und dass „der Markt wird es schon richten“ eine Hoffnung ist, kein Mechanismus. Damit Gebühren allein die Subvention ersetzen, müssten sie um über ~100× steigen — und dort bleiben — ein Niveau, auf dem niemand mehr Transaktionen sendet. Genau einmal kamen sie nahe heran: am 20. April 2024, dem Tag des Runes-Starts, lagen die Gebühren bei 75% dessen, was die Miner ausgezahlt bekamen — mehr als die Subvention selbst — und fielen binnen Tagen wieder zurück. Der Dezember 2017 folgt auf Platz zwei mit 43%. Offen ist also nicht, ob die Lücke existiert, sondern welche Lösung sie schließt — und wer Gewissheit über die Lösung behauptet, will dir etwas verkaufen.
 Die Folge ansehenDer umgekehrte Regenbogen
→
“In a few decades when the reward gets too small, the transaction fee will become the main compensation for nodes.”
ÜbersetzungIn ein paar Jahrzehnten, wenn die Belohnung zu klein wird, wird die Transaktionsgebühr zur Hauptvergütung für Nodes.
“the recurring, 'flow', payments to miners for running the blockchain must be large relative to the one-off, 'stock', benefits of attacking it.”
Übersetzungdie wiederkehrenden Zahlungen an Miner für den Betrieb der Blockchain (eine Stromgröße, „flow“) müssen groß sein im Verhältnis zum einmaligen Nutzen eines Angriffs auf sie (eine Bestandsgröße, „stock“).
“Look at the whole security budget of Bitcoin … transaction fees were meant to compensate miners for the halving. Well, that isn't happening.”
ÜbersetzungSchauen Sie sich das gesamte Sicherheitsbudget von Bitcoin an … Transaktionsgebühren sollten die Miner für das Halving entschädigen. Nun, das passiert nicht.
Warum keine Tail Emission — oder einfach höhere Gebühren?BELEGE§
Genau das bewertet die Tafel oben. Die Kurzfassung: Eine Tail Emission finanziert Sicherheit, indem sie für immer neue BTC druckt — sie bricht das 21M-Limit und braucht einen Fork, politisch die unwahrscheinlichste Änderung in Bitcoin. Höhere Gebühren sind die Status-quo-Wette: Es ändert sich nichts, aber die Gebühren decken derzeit nur einen kleinen Bruchteil der Belohnung, und „die Gebühren werden schon wachsen“ ist eine Hoffnung ohne Rückfallebene. NATs Spur ist enger als beide — an Bitcoin ändert sich nichts, und die Finanzierung ist genau das, was ein Markt freiwillig gibt. Die vollständige Tafel (Link oben) bewertet jede Option an sechs nicht verhandelbaren Kriterien.
 Die Folge ansehenDas Fix-Menü
→
 Die Folge ansehenE2 - Die Gebühren-Falle
→
“If mining is not profitable due to a high cost and low reward, miners lose their incentive and will stop mining, reducing the security of the network.”
ÜbersetzungWenn Mining wegen hoher Kosten und geringer Belohnung nicht profitabel ist, verlieren Miner ihren Anreiz und werden das Mining einstellen, was die Sicherheit des Netzwerks verringert.
Hat es je wirklich einen 51%-Angriff gegeben?BELEGE§
Bitcoin nicht — kleineren Chains wiederholt. Bitcoin hat nie einen erfolgreichen 51%-Double-Spend erlitten: Das Budget, das es verteidigt, hat den Angriff immer überboten. Chains mit dünnen Sicherheitsbudgets sind eine andere Geschichte — Ethereum Classic und Bitcoin Gold wurden beide von gemieteter Hashpower reorganisiert, und im August 2025 schob sich gemietete Hashrate über die Hälfte von Monero und reorganisierte sechs Blöcke. Kein Exploit, kein Bug: Das Verteidigungsbudget war schlicht kleiner als das Wallet des Angreifers. Deshalb ist die Größe des Budgets — nicht bloß die Eleganz des Protokolls — die Sicherheit.
“Bitcoin's ‘security budget’ is the total amount of money we pay to miners … When this value is low, 51% attacks are cheap.”
ÜbersetzungBitcoins „Sicherheitsbudget“ ist der Gesamtbetrag, den wir an Miner zahlen … Wenn dieser Wert niedrig ist, sind 51%-Angriffe billig.
Könnte ein Milliardär — oder ein Staat — 51% der Hashrate kaufen?§
Ein einzelner Käufer: nahezu unmöglich. Ein koordinierter Akteur: die realistische Variante. Für eine Einzelperson gilt: Die ASIC-Produktion ist begrenzt und bereits vergeben, der Aufbau braucht Rechenzentren und Jahre, das Netzwerk wächst, während du kaufst — und mit so viel Hardware ehrlich zu minen zahlt sich besser aus, als die eigenen Bestände abstürzen zu lassen. Koordinierte oder staatliche Akteure ändern die Rechnung: gemietete Hashrate, aufgekaufte Pools und politische statt finanzieller Motive. Das ist die Variante, die kleineren Chains tatsächlich passiert ist (siehe oben). Wer erhöht, was Miner verdienen, erhöht das Budget, das jeder Angreifer überbieten muss — das ist hier NATs gesamtes Argument, und es trägt nur so weit, wie der Markt NAT bewertet.
Die Folge ansehenDas Fix-Menü
→
Wie genau würde NAT die Kosten eines Angriffs erhöhen?§
Indem es die Einnahmen erhöht, die ein Angreifer überbieten muss — an der Marge. Die Kosten, eine Proof-of-Work-Chain anzugreifen, folgen dem, was ihre ehrlichen Miner verdienen: Genau sie zu überbieten ist der Angriff. Sicherheit wird an der Marge gekauft — die Miner, die dem Abschalten am nächsten sind, sind die Hashrate, die das Netzwerk zuerst verliert, und eine zweite Einnahmequelle wiegt anteilig genau dort am schwersten. Mehr Miner-Einnahmen → mehr überlebende Hashrate → ein teurerer Angriff. Das ehrliche Sternchen: NATs Beitrag ist proportional zu seinem Marktpreis, und der ist reflexiv — er kann genau dann am kleinsten sein, wenn er am meisten gebraucht wird. Dieses Risiko wird oben eingeräumt, nicht versteckt.
 Die Folge ansehenWährend ihr gestritten habt
→
Ist das nicht einfach Merged Mining?§
Nein. Merged Mining heißt, Hashpower auf eine zweite Proof-of-Work-Chain zu richten. NAT hat keine zweite Chain — die Belohnung wird aus dem eigenen bits-Feld jedes Bitcoin-Blocks dekodiert und von einem offenen TAP Protocol-Indexer der coinbase-Adresse dieses Blocks gutgeschrieben. Der Miner tut nichts zusätzlich und betreibt nichts Neues.
Der praktische Unterschied: Merged Mining zahlt einem Miner den Coin einer zweiten Chain, unter den Sicherheitsannahmen dieser Chain und mit der Software dieser Chain, die er betreiben muss. NAT zahlt in einem Asset, das auf Bitcoin lebt, ohne dass etwas zusätzlich läuft — und genau deshalb ist es, soweit wir sehen können, die erste Tokenisierung von Bitcoins Sicherheit mit einem Markt, der nativ zu Bitcoin ist. Wie sich das zu Hashrate-Vermietung & Derivaten, gebührengetriebenen Meta-Protokollen und tokenisierten Hashrate-Notes verhält, steht in der hervorgehobenen Karte oben.
Ändert es Bitcoin / braucht es einen Fork?§
Nein. Es gibt keinen Soft Fork, keinen Hard Fork und kein BIP. Bitcoins Konsensregeln bleiben unangetastet, und Bitcoin-Nodes wissen nichts von NAT. Es ist eine Off-Chain-Buchhaltungsebene (ein Meta-Protokoll), die Daten interpretiert, die bereits auf Bitcoin liegen.
Müssen Miner irgendetwas tun?§
Nein. Die NAT-Gutschrift wird automatisch aus dem Header jedes Blocks berechnet und der coinbase-Adresse zugewiesen, die ihn gemined hat. Es gibt kein Opt-in, keine Claim-Transaktion und keine Software zu installieren. Ein Miner kann NAT komplett ignorieren und sammelt es trotzdem an.
 Die Folge ansehenDas Pool-Dilemma
→
Wie prüfe ich die Menge pro Block?§
Öffne einen beliebigen aktuellen Block auf mempool.space oder in einem anderen Explorer und lies sein bits-Feld. Dekodiere es als Ganzzahl mit NAT = s×2²⁴ + c (dabei ist s das höchstwertige Byte und c der Restwert). Heute ergibt das ~386,022,593 NAT — konstant innerhalb jeder rund zweiwöchigen Difficulty-Epoche und mit Reset bei jedem Retarget, lies es also danach jeweils neu. Die Menge driftet mit steigender Difficulty nach unten — seit 2009 im Schnitt rund 1.3%/Jahr, in den letzten fünf Jahren hat sie sich allerdings kaum bewegt. Sie halbiert sich nie. Die Gutschriften begannen bei Block 885,588.
 Die Folge ansehenPrüf es selbst nach
→
Ist es auf ein Orakel oder einen Indexer angewiesen, dem man vertrauen muss?§
Kein Orakel — und der Indexer ist überprüfbar. Die NAT-Gutschrift ist ein deterministisches Auslesen von Daten, die bereits auf Bitcoin liegen: Nimm das bits-Feld eines beliebigen Blocks, wende die Formel an, und du hast die Menge; Eigentümer ist die coinbase-Adresse des Blocks selbst. Ein offener TAP Protocol-Indexer berechnet das off-chain, und jeder kann einen eigenen betreiben und byteidentische Ergebnisse bekommen. Von außen wird nichts eingespeist — kein Preis-Feed, kein Gremium, keine API, der du vertrauen musst. Glaub uns nicht einfach: Führ die Dekodierung selbst aus (siehe „So funktioniert es“ oben).
Die Folge ansehenPrüf es selbst nach
→
Kann das Team es abschalten oder einen Rug Pull machen?§
In der Emissionsregel gibt es keinen Schalter. Die Gutschrift ist Mathematik auf öffentlichen Blockdaten — Menge und Eigentümer jedes Blocks folgen aus dem Block selbst, und jeder kann das unabhängig nachrechnen. Seit der Miner-Redirect bei Block 885,588 live ging, wurde jeder Block ohne menschliches Zutun gutgeschrieben. Es gab auch kein Insider-Angebot zum Abladen: kein Presale, keine VC-Tranche, keine Team-Zuteilung (siehe die Premine-Frage unten). Die ehrliche Einschränkung: NAT hängt weiterhin daran, dass Leute Indexer weiterbetreiben und dass ein Markt weiter Interesse hat — das ist ein Adoptionsrisiko, kein Schalter.
 Die Folge ansehenKein Ausschalter
→
Es hört nie auf zu emittieren — ist das nicht einfach Inflation?§
Die Emission ist real — die „Notenpresse“ nicht. Willkürliche Emission heißt, jemand entscheidet, wann und wie viel. NATs Emission ist eine Formel: Die Menge jedes Blocks wird aus Bitcoins eigenem bits-Feld gelesen. Keine Abstimmung kann sie ändern, kein Team kann nachdrucken, und tatsächlich driftet sie mit steigender Difficulty nach unten — seit 2009 im Schnitt rund 1.3% pro Jahr, zuletzt deutlich weniger — sie halbiert sich nie, aber sie springt auch nie hoch. Ob der Markt ein dauerhaftes, formelgetriebenes Angebot aufnimmt, ist die eigentliche Frage — das ist eine Nachfragefrage, oben in den Risiken ehrlich eingeräumt, und keine Frage willkürlichen Nachdruckens.
Was die Formel beseitigt, ist nicht die Größe der Emission, sondern der Ermessensspielraum. Willkürliche Emission heißt, jemand entscheidet, wann und wie viel; NATs Emission wird aus Bitcoins eigenem bits-Feld gelesen, keine Abstimmung kann sie ändern und kein Team kann sie nachdrucken. Die eine Zahl wird dabei oft mit der anderen verwechselt: Die Menge pro Block driftet mit steigender Difficulty nach unten, um rund 1.3% pro Jahr — das ist der Rückgang der Gutschrift je Block, nicht die Angebotswachstumsrate von oben. Sie halbiert sich nie, aber sie springt auch nie hoch. Ob der Markt ein dauerhaftes, formelgetriebenes Angebot aufnimmt, ist die eigentliche Frage — eine Nachfragefrage, oben in den Risiken ehrlich eingeräumt, und keine Frage willkürlichen Nachdruckens.
Warum sinkt die Menge pro Block mit der Zeit?§
Weil die Difficulty steigt. Die Menge pro Block wird aus dem bits-Feld dekodiert — Bitcoins Difficulty-Target. Je stärker das Netzwerk wird, desto enger wird das Target, und die dekodierte Menge driftet nach unten — historisch rund 1.3% pro Jahr, mit Reset bei jedem zweiwöchigen Retarget. Ein stärkeres Netzwerk → eine kleinere Zahl, per Formel. Das ist das Gegenteil eines Emissionsgremiums: Niemand wählt sie, und du kannst jeden Schritt anhand öffentlicher Blockdaten prüfen. (Sie halbiert sich außerdem nie — die Drift ist sanft, kein Absturz.)
 Die Folge ansehenBreaking: 53%
→
Gab es einen Premine? Wer hat das frühe Angebot bekommen?§
Kein Premine — ein offener Mint. NAT begann im November 2023 als öffentlicher Mint nach dem Windhundprinzip (Block 817,709): kein Presale, keine VC-Tranche, keine Team-Zuteilung, keine Vesting-Cliffs — es gibt kein Insider-Angebot, das auf sein Unlock wartet, weil es keine Insider gab. Seit Block 885,588 (Feb 2025) geht das NAT jedes Blocks an den Miner dieses Blocks. Der Unterschied zwischen einem Premine und einem Early Adopter liegt darin, ob die Regel für alle dieselbe war. Hier war sie das — und die Chain ist öffentlich, du kannst es also nachprüfen.
Ist NAT nur ein Memecoin?BELEGE§
Es behält die Meme-Energie — und ergänzt, was Memecoins fehlt. Ein Memecoin hat genau eine Nachfragequelle: Aufmerksamkeit. Lässt die Aufmerksamkeit nach, lässt das Gebot nach. Diese Ebene hat NAT auch — Fair Mint, ein Maskottchen, drei Jahre Kultur — aber es legt zwei weitere darunter: Es wird an die Miner gezahlt, die Bitcoin absichern, in jedem Block, und seine Emission ist eine Formel, die aus Bitcoins eigenen Headern gelesen wird, keine Entscheidung. Kultur ist das Megafon — nicht das Fundament. Ob der Markt diese Ebenen weiterhin bewertet, ist nicht garantiert; siehe die Risiken oben.
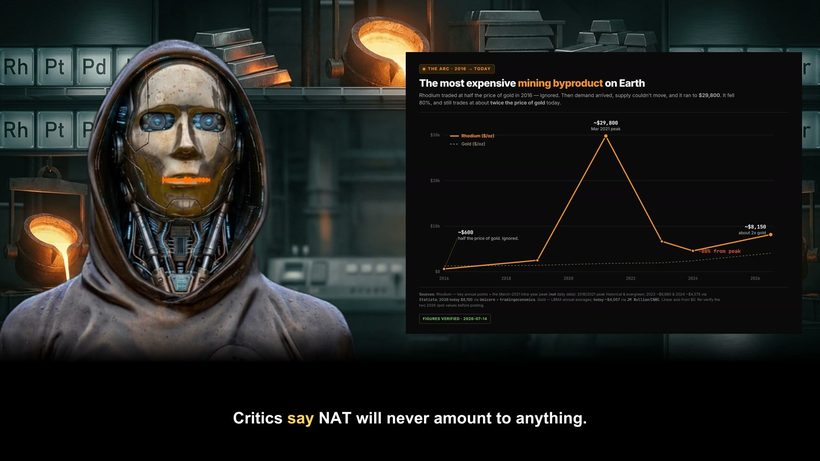 Die Folge ansehenRhodium: das physische $NAT
→
 Die Folge ansehenAdam Back vs NAT
→
Wie unterscheidet sich NAT von ORDI, Runes und anderen Meta-Token?§
Ein Unterschied: wer bezahlt wird. Die meisten Meta-Protokoll-Token minten an den, der am schnellsten klickt — Sammler, Sniper, wer an dem Tag gerade den mempool beobachtet hat. NAT wird ausschließlich Block-Gewinnern gutgeschrieben: Der Miner, der die Chain tatsächlich abgesichert hat, verdient es, in jedem Block, automatisch. Damit ist es der einzige Meta-Token, dessen Verteilung selbst eine Zahlung für Bitcoins Sicherheit ist. Alles andere — Indexierung über TAP, Leben auf Bitcoin L1 — teilt es mit seinesgleichen. Die Behauptung ist nicht, dass NAT die bessere Technik ist; sondern dass es eine andere Aufgabe erfüllt.
Miner verkaufen es in jedem Block. Wer kauft, und warum solltest du?§
Der Verkauf ist der Mechanismus. Die einzige Frage ist, ob die Nachfrage ihn übersteigt, und genau diese Frage beantwortet Bitcoin jeden Tag. Bitcoins Miner erhalten rund 450 BTC am Tag und verkaufen das meiste davon, um Strom zu bezahlen. Nach der Logik „Miner werfen es doch nur auf den Markt“ müsste BTC wertlos sein; ist es nicht, weil die Nachfrage dieses Angebot aufnimmt, und mehr. NAT gelangt auf demselben Weg an den Markt: Die Gutschrift ist strukturell, die Käufer sind es nicht, und wir sagen das auch. Was kauft die Nachfrage also? Etwas, das es vorher nicht gab. Bis NAT war Bitcoins Sicherheit ein Kostenposten der Miner und ein öffentliches Gut, das alle anderen umsonst genossen, ohne eine Einheit, die man besitzen konnte, und damit ohne Preis; NAT ist der erste Markt dafür, auf Bitcoin selbst (den Mechanismus erklärt die Karte Was heißt „Bitcoins Sicherheit, tokenisiert“? ganz oben). Was du hältst, ist ein Anspruch auf Bitcoins Sicherheitsbudget, der je Einheit Marktwert rund sechsmal mehr Blocksicherheit finanziert als Bitcoin selbst, reine Protokollmathematik, und der Abstand wächst mit jedem Halving, weil sich die eine Emission halbiert und die andere nicht. Bitcoins Sicherheit muss irgendwer bezahlen: BTC über die 21M hinaus inflationieren, hoffen, dass Gebühren allein reichen, oder externen Wert über ein komplementäres Asset zu den Minern leiten. Die ersten beiden werden weiter oben in Warum keine Tail Emission? benotet; NAT ist die dritte. Es wird gehalten, wie ein Markt Gold hält, nicht verbraucht wie Treibstoff: Keine Insider-Tranche wartet auf ihr Unlock, jede Einheit erreicht einen Miner zu null Kosten, und der Verkauf, den du siehst, ist die Subvention, die ausgezahlt wird, kein Beweis, dass sie niemand will. Was eine gegebene Marktkapitalisierung den Minern tatsächlich zahlt, steht in der Deckungstabelle weiter oben. Ob diese Nachfrage von Dauer ist, ist die offene Frage; das zeigt erst ein voller Zyklus.
 Die Folge ansehenDie Divergenz
→
NATs Anteil am Budget ist heute ~0. Warum sollte das jemanden kümmern?§
Weil der Vergleich, auf den es ankommt, pro Werteinheit läuft — und er ist reine Protokollmathematik. Frag: Wie viel Blocksicherheit finanziert ein Asset je Einheit Marktwert? Der Preis steht auf beiden Seiten dieses Bruchs, also kürzt er sich weg. Übrig bleibt Emission geteilt durch Angebot, vom Protokoll festgelegt. Nach diesem Maßstab finanziert NAT heute schon rund sechsmal mehr Sicherheit je Einheit Marktwert als Bitcoin — und der Abstand wächst mit jedem Halving, weil sich die eine Emission halbiert und die andere nicht. Der absolute Anteil ist heute klein, und wir sagen das auch. Das Argument ist hier die Richtung; wie hoch das Niveau tatsächlich ausfällt, beziffert Wie viel von der Lücke kann das füllen? weiter oben.
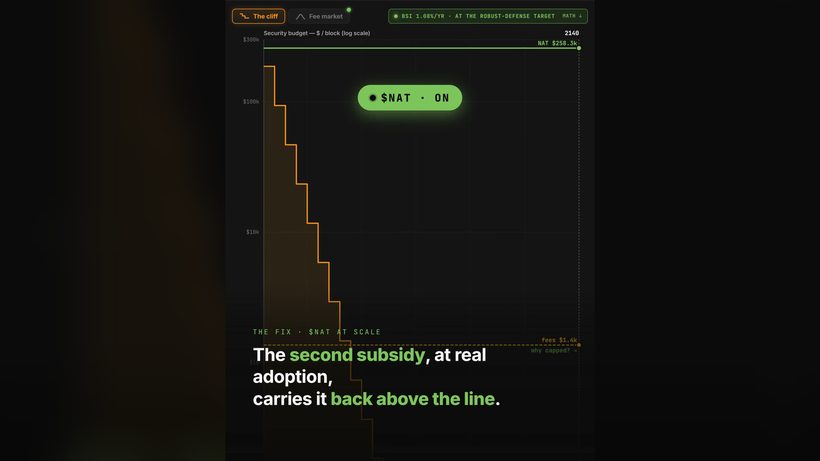 Die Folge ansehenDas BSI-Urteil
→
Braucht es nicht einen endlosen Strom neuer Käufer?§
Die Emission ist strukturell; die Käufer sind es nicht — und wir sagen das auch. Diese Zuspitzung schneidet in beide Richtungen. Mechanisch braucht NAT keine ewig neuen Gläubigen, um zu funktionieren — die Gutschrift passiert ohnehin in jedem Block —, aber sein Sicherheitsbeitrag ist nur so real wie die Nachfrage dahinter. Was es nicht hat, ist die klassische Exit-Liquidity-Struktur: keine Insider-Zuteilung, die auf ihr Unlock wartet, und die Miner, die es erhalten, bekommen es zu null Grenzkosten, in jedem Block. Der Test, auf den es ankommt, ist dauerhafte Adoption und Umsatz über einen vollen Zyklus — siehe „Was würde das widerlegen?“ weiter unten.
Die Folge ansehenDie Divergenz
→
Ist das nicht einfach eine Staking-Rendite?§
Dieselbe Presse, die umgekehrte Maschine. Eine Staking-Rendite zahlt den Token an die Halter des Tokens — die Emission läuft in sich selbst zurück und finanziert nichts außerhalb des Systems. NATs Emission geht an Miner, für echte, externe Arbeit: Hashrate, Hardware, Energie — die Dinge, die Bitcoin tatsächlich absichern. Staking bezahlt dich fürs Halten. NAT bezahlt Sicherheit. Und anders als bei Stake-basierten Systemen, wo ein Angriff schlicht heißt, mehr vom Token zu kaufen, bleibt die Sicherheit, die NAT stützt, exogen — Energie und Physik, keine Bilanzen.
„Miner zu bezahlen ist kein Use Case.“§
Die Leute zu bezahlen, die Bitcoin absichern, ist genau der Punkt. In Proof of Work ist Sicherheit nie umsonst — jemand finanziert sie, und heute ist das überwiegend die sich halbierende Blocksubvention. Die von NAT vorgeschlagene Nachfrage ist monetär: Du hältst es, wie ein Markt Gold hält — ein fokales Asset, das an die Finanzierung von Bitcoins Sicherheit gekoppelt ist —, du verbrauchst es nicht wie Gas. Das ist Infrastruktur-Nutzen, dieselbe Kategorie, in der Bitcoins eigener Wert lebt, kein App-Nutzen. Ob diese Nachfrage von Dauer ist, ist die offene Frage — der Markt entscheidet, und wir garantieren nichts.
 Die Folge ansehenSicherheit, tokenisiert
→
Hängt Bitcoin jetzt von NAT ab?§
Nein — und die Richtung der Abhängigkeit ist entscheidend. NAT wird aus Bitcoin ausgelesen; zu Bitcoin wurde nichts hinzugefügt, es kann also nicht dadurch beschädigt werden, dass NAT existiert, und es liefe unverändert weiter, wenn NAT morgen verschwände. Was das Protokoll von sich aus garantiert, ist Liveness — Blöcke kommen weiter, während Miner aussteigen und sich die Difficulty anpasst —, nicht ein optimales Sicherheitsniveau. Das Sicherheitsbudget wird schon heute von Märkten außerhalb des Protokolls finanziert. NAT ist eine marktfinanzierte Ergänzung dieses Budgets — eine begrenzte Ergänzung, keine Abhängigkeit und kein Fix.
Wer hat es gemacht?§
Die Macher sind gedoxxt, nicht anonym: Will und Iman (TheBlockRunner), die mit dem Rahmen der Digital Matter Theory arbeiten, sowie BennyTheDev (der Entwickler hinter TAP Protocol), der Indexing-Ebene, auf der NAT aufbaut.
Was würde das widerlegen?§
Eine faire Frage, die jedes Experiment beantworten sollte. Der Falsifikationstest: jahrelang stagnierende Pool-Adoption und toter Marktumsatz — eine Emission, bei der niemand auf der Gegenseite steht. Wenn die zweite Subvention über einen vollen Zyklus keine dauerhafte Nachfrage anzieht, scheitert die These, und diese Seite wird das auch so schreiben. Was es nicht widerlegen würde: Kursausschläge in beide Richtungen — der Mechanismus wird an Adoption und Hashrate gemessen, nicht an einem Chart.
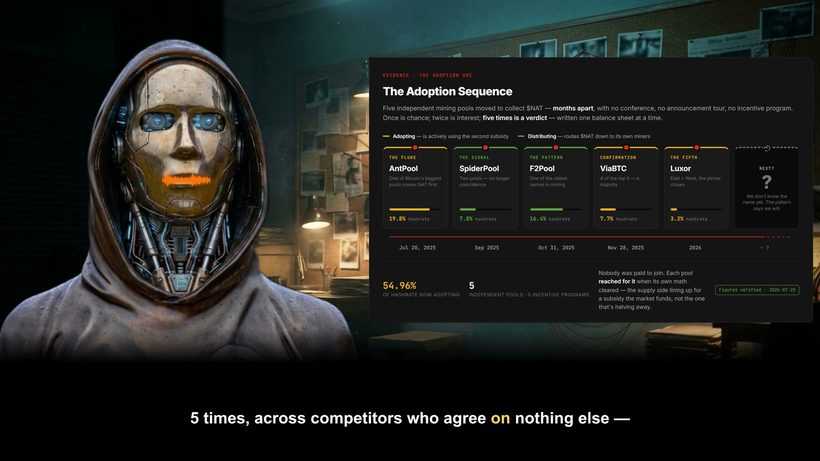 Die Folge ansehenZufall. Signal. Muster.
→
Wenn Sicherheit jetzt besitzbar ist, wer kontrolliert sie dann?§
Ein Gebot, keine Stimme. $NAT zu kaufen drückt Nachfrage aus und sonst nichts. Es bringt keinerlei Governance-Rechte über Bitcoin mit sich — keine Stimme über den Konsens, kein Mitspracherecht über Miner, keinen Anspruch auf die Coins irgendeines anderen, und es führt nirgendwo im System eine neue entscheidende Instanz ein. Das ist der Unterschied zwischen dem hier und jedem Mäzenaten- oder Stiftungsmodell: Geld, das Sicherheit finanziert, ohne Autorität über sie zu erlangen.
Es ist außerdem überprüfbar statt versprochen. Es gibt keinen Mechanismus, über den ein NAT-Halter Bitcoin steuern könnte, weil zu Bitcoin nichts hinzugefügt wurde — die Gutschrift wird aus Blöcken ausgelesen, die es ohnehin schon gibt. Und NAT ist für nichts einlösbar: Es ist kein Anspruch auf das Sicherheitsbudget, sondern der Weg, auf dem ein Markt in dieses Budget einzahlt.
Ist das eine Finanzberatung?§
Nein. Diese Seite ist eine Erklärung, keine Beratung. Es gibt keine Kursziele, keine Kursprognosen, und nichts hier ist eine Empfehlung, irgendetwas zu kaufen, zu verkaufen oder zu halten. NAT ist ein Experiment; es kann scheitern. Recherchier selbst und prüf jede Behauptung unabhängig nach.